
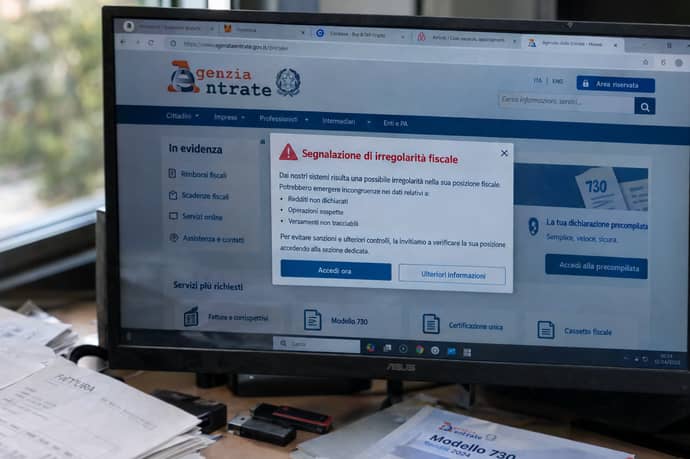
Il nuovo piano di controllo dell’Agenzia delle Entrate per il triennio 2027/2029 punta su economia digitale, criptoattività, partite Iva «apri e chiudi», frodi Iva, affitti brevi e falsi crediti d’imposta. Cosa cambia.
L’evasione fiscale resta una priorità per l’amministrazione finanziaria. Con il piano di controllo 2027/2029 l’Agenzia delle Entrate definisce le direttrici dell’azione di contrasto per i prossimi anni, con un cambio di passo evidente: meno controlli a tappeto, più analisi dei dati, incroci tra banche dati e attenzione ai fenomeni che si sviluppano in ambienti digitali o che sfruttano le fragilità del sistema di agevolazioni.
I settori e le condotte nel mirino sono sei: economia digitale ed e-commerce, criptoattività, partite Iva fantasma, frodi Iva nazionali e transnazionali, affitti brevi e falsi crediti d’imposta, con una «particolare attenzione» su Superbonus e altre agevolazioni edilizie.
Perché il nuovo piano di controllo cambia approccio
Negli ultimi anni il fisco ha investito in modo costante sul patrimonio informativo a sua disposizione: fatturazione elettronica, corrispettivi telematici, comunicazioni dei dati dei conti correnti, scambio automatico di informazioni con gli altri Paesi, segnalazioni degli intermediari. Il nuovo piano si inserisce in questa traiettoria e punta a rendere i controlli più mirati, concentrandosi dove il rischio di evasione è più elevato e dove l’anomalia può essere intercettata prima ancora che si trasformi in un contenzioso.
Per i contribuenti questo significa una cosa semplice: la distanza tra ciò che si dichiara e ciò che l’amministrazione già conosce si sta riducendo. Chi opera in modo corretto ha poco da temere, ma chi ha posizioni incoerenti, omissioni, evasioni pesanti o schemi poco trasparenti rischia di essere intercettato con maggiore facilità.
Economia digitale ed e-commerce: il fronte più dinamico
La prima area di intervento riguarda l’economia digitale e gli illeciti connessi all’e-commerce. Il commercio online ha cambiato il modo di vendere, ma ha anche aperto spazi per condotte irregolari: vendite non dichiarate, ricavi realizzati tramite marketplace e piattaforme social senza adeguato inquadramento fiscale, mancato assolvimento dell’Iva sulle vendite a distanza, utilizzo di strutture estere per spostare redditi, uso improprio di regimi agevolati.
Particolarmente delicato è il tema delle vendite transfrontaliere. Quando un operatore vende a consumatori di altri Paesi, o quando una piattaforma intermedia le transazioni, le regole sul luogo di tassazione e sull’assolvimento dell’Iva diventano complesse. L’Agenzia delle Entrate intende usare i dati forniti dalle piattaforme e dagli altri Stati per verificare la coerenza tra volumi di vendita effettivi e dichiarazioni presentate.
Nel mirino anche chi svolge attività economiche in modo continuativo sul web, dai venditori online ai creator e agli influencer, ma non ha aperto una partita Iva o non dichiara correttamente i compensi. Chi vende online in modo abituale, anche con piccoli importi, dovrebbe verificare con il proprio consulente il corretto inquadramento fiscale.
Criptoattività: vigilanza su operatori e contribuenti
Il secondo ambito è quello delle criptoattività. Qui la vigilanza si muoverà su due piani: da un lato gli operatori professionali del settore, come exchange e prestatori di servizi, dall’altro i contribuenti che si sottraggono alla dichiarazione dei redditi e al monitoraggio fiscale.
Per gli operatori l’attenzione riguarda gli obblighi di collaborazione, la corretta identificazione dei clienti, la trasmissione delle informazioni e l’assolvimento delle imposte sui ricavi della propria attività. Il quadro europeo sulla trasparenza fiscale delle criptoattività ha rafforzato gli strumenti di scambio informativo, e l’Italia punta a sfruttarli pienamente.
Per i privati il punto cruciale è la dichiarazione. Le criptoattività detenute, anche presso piattaforme estere, rientrano nel perimetro del monitoraggio fiscale e vanno indicate nella dichiarazione dei redditi quando ricorrono i presupposti. Anche le plusvalenze realizzate in determinate circostanze devono essere dichiarate e tassate. L’omissione, spesso dovuta a scarsa conoscenza delle regole, può portare a sanzioni rilevanti. Chi non ha regolarizzato la propria posizione dovrebbe valutare per tempo gli strumenti disponibili, come il ravvedimento operoso, prima che arrivi una contestazione.
Partite Iva fantasma: la stretta sulle «apri e chiudi»
Una campagna sempre più stringente riguarderà le partite Iva fantasma, le cosiddette «apri e chiudi». Si tratta di posizioni aperte per un periodo molto breve, spesso senza una reale attività, e poi chiuse prima che i controlli possano arrivare. Sono lo strumento ideale per chi vuole emettere fatture false, generare crediti Iva fittizi, utilizzare indebitamente compensazioni o inserirsi in catene di fatturazione fraudolente.
Il punto che il piano sottolinea è che queste strutture comportano rischi di illeciti non solo fiscali. Dietro una partita Iva fantasma si possono nascondere condotte che sfiorano altri ambiti: riciclaggio, uso di identità di comodo, intestazioni fittizie, sfruttamento di prestanome, fino a fenomeni di criminalità organizzata. Per questo l’azione di contrasto passa per un controllo preventivo in fase di apertura, con l’analisi del profilo del titolare, dell’attività dichiarata e dei primi comportamenti operativi.
Per chi apre davvero una partita Iva la conseguenza pratica è la necessità di documentare con cura l’effettività dell’attività: sede, strumenti, contratti, rapporti con clienti e fornitori. Un avvio privo di elementi concreti può far scattare approfondimenti.
Frodi Iva nazionali e transnazionali
Il piano conferma poi l’attenzione sulle frodi Iva, sia nazionali sia transnazionali. Le frodi più note sono le frodi carosello, in cui la merce passa attraverso una catena di società, alcune delle quali sono cartiere o «missing trader» che non versano l’imposta, mentre l’ultimo anello detrae l’Iva. Il danno per l’erario può essere ingente, e l’impatto sulla concorrenza è altrettanto grave, perché chi frodisce può praticare prezzi irraggiungibili per gli operatori onesti.
La dimensione transnazionale rende i controlli più complessi, perché coinvolge più giurisdizioni. Per questo conta la cooperazione con le amministrazioni degli altri Stati e con gli organismi europei, insieme all’uso di analisi di rischio sui flussi di fatture e di cessioni intracomunitarie.
Chi opera con l’estero deve ricordare che la responsabilità può estendersi anche all’acquirente che sapeva, o avrebbe dovuto sapere, di partecipare a una frode. Verificare l’affidabilità dei fornitori, la coerenza dei prezzi e la reale esistenza delle controparti è quindi una forma di tutela concreta.
Affitti brevi e Banca dati delle strutture ricettive (Bdsr)
Il quinto fronte riguarda gli affitti brevi. Il comparto è cresciuto molto grazie alle piattaforme online, e con esso sono aumentate le situazioni di redditi non dichiarati, cedolare secca applicata in modo scorretto, attività imprenditoriale svolta senza il corretto inquadramento e mancato rispetto degli obblighi di comunicazione.
La novità è rappresentata dalle nuove potenzialità del patrimonio informativo della Banca dati delle strutture ricettive (Bdsr). La banca dati, collegata all’identificativo che consente di riconoscere le singole unità immobiliari destinate alla locazione turistica, permette di incrociare le informazioni su strutture, annunci, soggiorni e dichiarazioni. In questo modo l’Agenzia può verificare se chi pubblica un annuncio ha dichiarato i relativi redditi e se l’attività è esercitata nel rispetto della normativa.
Per i proprietari il messaggio è chiaro: ogni annuncio lascia una traccia. Conviene controllare di avere tutti gli adempimenti in regola, dal codice identificativo alle comunicazioni, dal regime fiscale scelto alla corretta gestione delle ritenute operate dagli intermediari.
Falsi crediti d’imposta: Superbonus e agevolazioni edilizie
L’ultimo capitolo, ma non per importanza, riguarda i falsi crediti d’imposta, con una «particolare attenzione» su Superbonus e altre agevolazioni edilizie. La stagione dei bonus edilizi, con la cessione del credito e lo sconto in fattura, ha generato un volume enorme di crediti, e una parte di essi si è rivelata inesistente o gonfiata: lavori mai eseguiti, importi superiori al dovuto, asseverazioni non veritiere, soggetti coinvolti solo sulla carta.
L’azione di controllo continuerà con verifiche sui crediti ceduti e compensati, sull’effettività degli interventi e sulla correttezza della documentazione. Il tema ha anche rilevanti conseguenze penali e coinvolge la responsabilità dei cessionari, che in certi casi possono essere chiamati a rispondere se non hanno adottato la dovuta diligenza.
Chi ha beneficiato di agevolazioni edilizie dovrebbe quindi conservare con cura tutta la documentazione: titoli abilitativi, asseverazioni, fatture, pagamenti tracciabili, visti di conformità. In presenza di dubbi su una pratica, è consigliabile un controllo preventivo con un professionista.
Che cosa devono fare imprese, professionisti e privati
Il piano di controllo non introduce di per sé nuovi obblighi, ma indica dove si concentrerà l’attenzione nei prossimi anni. Alcune buone pratiche valgono per tutti:
- Verificare la coerenza tra dati dichiarati e informazioni già in possesso dell’amministrazione.
- Regolarizzare tempestivamente eventuali omissioni, usando gli istituti deflativi come il ravvedimento operoso.
- Documentare l’effettività delle attività svolte, specie nei settori più esposti.
- Selezionare con cautela fornitori, partner e controparti, soprattutto all’estero.
- Aggiornarsi sulle regole relative a e-commerce, criptoattività e locazioni brevi, ambiti in rapida evoluzione.
Il piano di controllo 2027/2029 dell’Agenzia delle Entrate segna una linea netta: il contrasto all’evasione fiscale si sposta sui terreni digitali e sulle condotte più insidiose, dalle vendite online alle criptoattività, dalle partite Iva «apri e chiudi» alle frodi Iva, fino agli affitti brevi e ai crediti d’imposta fittizi. L’obiettivo è colpire le condotte a maggior rischio con strumenti di analisi sempre più sofisticati, alleggerendo, almeno nelle intenzioni, il peso sui contribuenti corretti.
Per imprese, professionisti e privati la strada migliore è la trasparenza, accompagnata da una gestione attenta degli adempimenti e, quando serve, dal supporto di un consulente. In un contesto in cui i dati circolano e si incrociano con crescente rapidità, la conformità fiscale non è più solo un dovere, ma anche la forma più efficace di prevenzione.
Fonti:
- https://www.agenziaentrate.gov.it
- https://www.mef.gov.it/ministero/commissioni/rel_ev/index.html
- https://www.gazzettaufficiale.it/eli/id/2024/09/03/TX24ADA8917/p2
- https://www.eppo.europa.eu/en/node/1230
Leggi anche
- Evasione fiscale, annunciato il piano di controllo 2027-2029: i settori, contribuenti e attività nel mirino Agenzia delle Entrate
- Evasione e lavoro nero: chi diventa straricco, chi più povero e i 3500 euro a testa che perdiamo tutti noi
- Molti pagano per paura, lui ha fatto ricorso: l'imprenditore che ha battuto il Fisco su 130mila euro richiesti

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


