Tra venti di crisi in Iran e la minaccia sulla chiusura dello Stretto di Hormuz, il trasporto aereo europeo si trova a fronteggiare rischi senza precedenti: carenza cherosene, collegamenti a rischio.
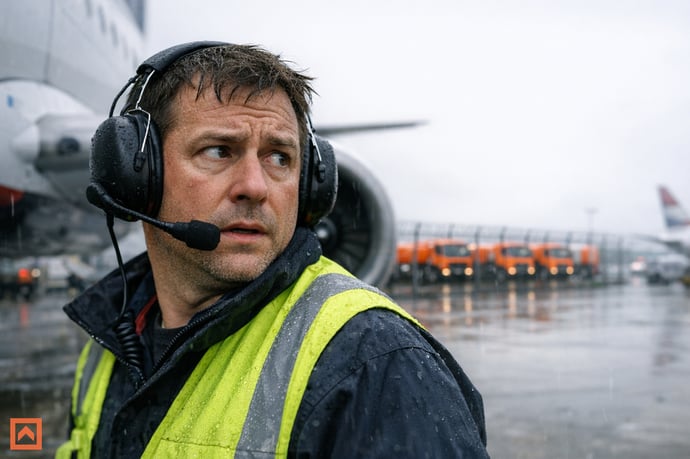
L'Europa assiste a una delle più severe minacce al sistema del trasporto aereo dagli anni della pandemia. La prospettiva improvvisa di una carenza di carburante per jet, a seguito della guerra in Iran e della successiva chiusura dello Stretto di Hormuz, alimenta un'ondata di preoccupazione tra le principali compagnie aeree e gli organismi di settore. Diverse compagnie hanno già adottato misure straordinarie, come la riduzione di alcune rotte, e il timore di ulteriori cancellazioni di voli contagia l'intero comparto, evidenziando una dipendenza strutturale dai flussi energetici provenienti dal Medio Oriente.
Le prime ripercussioni di questa crisi di rifornimento sono state visibili sui grandi scali europei e in tutta l'area mediterranea. Gli aeroporti iniziano a valutare la tenuta delle scorte strategiche, mentre i vettori si muovono tra contrazione dell'offerta e aumento progressivo dei costi operativi. L'instabilità geopolitica, inevitabilmente, si riflette sulla mobilità di milioni di viaggiatori e sulle prospettive di un settore già messo alla prova da anni difficili.
Perché la chiusura dello Stretto di Hormuz mette a rischio i voli europei
Nel crocevia energetico globale, lo Stretto di Hormuz rappresenta un nodo vitale per il settore aereo europeo. Attraverso questo passaggio transitano, in tempi ordinari, circa la metà delle forniture di carburante destinate agli aeroporti del continente. Con la chiusura imposta dall'Iran dopo l'intensificarsi del conflitto, questo flusso si è brutalmente interrotto, creando una pressione inedita sui meccanismi di approvvigionamento energetico europeo.
Nonostante una diversificazione delle fonti di combustibile, Europa, Italia e diversi Stati mediterranei rimangono fortemente dipendenti dalle raffinerie del Golfo Persico. Dal Medio Oriente, infatti, giungeva una percentuale significativa di jet fuel indispensabile al funzionamento regolare degli scali e delle flotte. L'attuale blocco obbliga gli operatori a cercare rapidamente fonti alternative, quali gli Stati Uniti e l'Africa occidentale, che tuttavia non sono in grado di supplire interamente al vuoto lasciato dalla chiusura dei canali tradizionali.
Il risultato appare chiaro: la riduzione delle importazioni di carburante ha già inciso sensibilmente sui livelli delle riserve disponibili nei principali hub europei. Le tensioni sui prezzi sono diventate accentuate, arrivando a raddoppiare il costo del cherosene rispetto a poche settimane fa, come risulta dalle rilevazioni di mercato. Questa combinazione di fattori rende la situazione altamente instabile e impone interventi tempestivi a vari livelli della filiera del trasporto aereo.
L'ultima petroliera e la tempistica della crisi
Un singolare viaggio per mare racconta la delicatezza della situazione. La petroliera «Rong Lin Wan», lunga 250 metri e con bandiera di Singapore, sta terminando in questi giorni la sua traversata verso il porto di Rotterdam. Essa rappresenta l'ultimo carico di cherosene per aerei proveniente dal Golfo Persico con destinazione Europa, avendo attraversato lo Stretto di Hormuz poco prima del blocco definitivo imposto dall'Iran.
Secondo le principali compagnie aeree europee, «da fine aprile, inizio maggio, ci ritroveremo con la metà del cherosene a disposizione» rispetto agli standard di periodo. Gli operatori stimano che, anche sfruttando le scorte strategiche e rallentando le manutenzioni ordinarie delle raffinerie, si possa guadagnare soltanto poche settimane prima che il deficit energetico diventi insostenibile. Le tempistiche si annunciano strette: da metà maggio in poi, la mancanza di jet fuel inizierà a pesare sempre più sui piani operativi e sulla regolarità dei voli.
La crisi non è improvvisa né isolata: si inserisce in un quadro di produzione interna ridotta, chiusura di raffinerie meno redditizie e vincoli ambientali che privilegiano i biocarburanti (molto più costosi e meno disponibili). Ad aggravare le prospettive, le limitazioni alle esportazioni di fornitori chiave asiatici e il contemporaneo aumento del margine di raffinazione, non coperto dalle attuali politiche di hedging, contribuiscono ad accentuare l'allerta nel settore.
Dove e quali collegamenti aerei sono più esposti al rischio
Non tutti i voli e gli aeroporti sono colpiti allo stesso modo dal prosciugarsi delle forniture. Le stime degli operatori e delle associazioni di categoria segnalano come le tratte più a rischio siano quelle che collegano aree insulari, destinazioni turistiche e scali meno serviti dalle reti logistiche principali. Italia, Spagna, Grecia e Portogallo mostrano i livelli di dipendenza più elevati, con percentuali di importazione del cherosene che superano, in alcuni casi, l'80% del fabbisogno totale:
- Rotte a forte stagionalità: in alta stagione, la pressione sul sistema aeroportuale aumenta, rendendo i voli turistici particolarmente vulnerabili a eventuali tagli.
- Collegamenti con isole: l'approvvigionamento difficoltoso rende gli aeroporti insulari molto esposti.
- Voli a lungo raggio: le rotte intercontinentali richiedono maggiori riserve di carburante e potrebbero essere ridotte o sospese più rapidamente rispetto ai collegamenti domestici o regionali.
- Frequenze multiple: le tratte con più voli al giorno saranno probabilmente le prime ad essere razionalizzate, per salvaguardare le connessioni essenziali.
Le conseguenze per compagnie aeree, passeggeri e turismo
La vulnerabilità nella filiera del jet fuel si traduce in rischi concreti per il tessuto economico e sociale europeo. Dal lato delle compagnie, l'incremento dei costi operativi impone scelte drastiche: riduzione della capacità di volo, taglio dei collegamenti meno redditizi e talvolta stop temporanei di alcune flotte. Alcuni grandi gruppi, come Lufthansa, considerano la possibilità di fermare decine di aeromobili nel momento di massima domanda stagionale; altri, come Volotea, hanno già annunciato tagli selettivi alle rotte e riorganizzazioni:
- Aumenti dei costi dei biglietti: le compagnie che non possono coprire i rincari tramite contratti di hedging si trovano costrette a trasferire parte dei costi sui clienti finali.
- Interruzione dei viaggi programmati: si registrano aumenti di richieste di rimborso e riprotezione, con passeggeri lasciati a terra o costretti a riprogrammare itinerari complessi.
- Effetti a catena sul turismo: aree a forte vocazione turistica rischiano di vedere calare drasticamente i flussi internazionali, specie dove l'accessibilità è legata indissolubilmente al trasporto aereo.
La risposta delle compagnie e le strategie di sopravvivenza
L'industria aerea europea si trova costretta a rivedere strategie e modelli operativi. In una fase di crescente incertezza, le compagnie adottano approcci multipli per contenere gli effetti della scarsità di carburante:
- Ridimensionamento programmato delle rotte, puntando a preservare la sostenibilità economica e la solidità organizzativa nel medio periodo.
- Ritiro anticipato degli aeromobili più datati, per contenere consumi e costi extra legati alla manutenzione.
- Adeguamenti tariffari, con aumenti progressivi dei prezzi dei biglietti per compensare la crescita dei costi energetici.
- Gestione flessibile delle scorte e monitoraggio costante della sicurezza operativa, in linea con le raccomandazioni delle autorità regolatorie europee e nazionali.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra