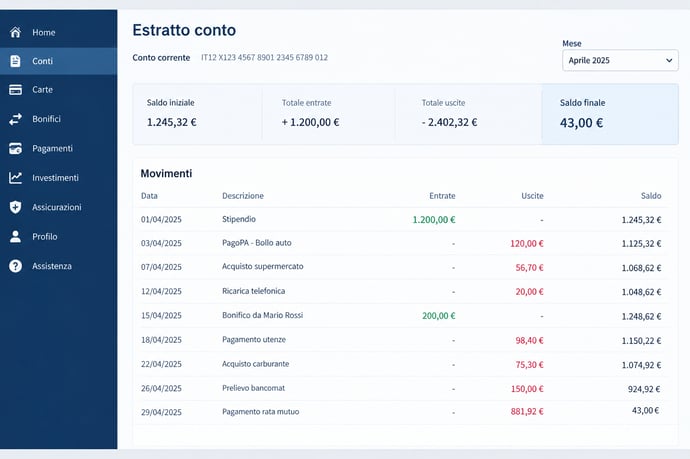
Uno stipendio da 2.400 euro, due figli neurodivergenti, un lutto e il caro vita: perché una madre non riesce ad arrivare a fine mese e cosa può fare per riprendere il controllo.
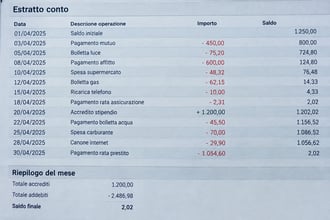
Sulla carta, 2.400 euro al mese sono uno stipendio più che dignitoso. In Italia superano la retribuzione netta media di molti lavoratori dipendenti e basterebbero, in teoria, a vivere senza affanni. Eppure Marta (nome di fantasia, come tutti i dettagli che potrebbero renderla riconoscibile) il 30 settembre ha guardato l’app della banca e ha letto 43 euro. Mancavano ancora due giorni all’accredito dello stipendio.
Marta ha 47 anni, due figli di 16 e 19 anni e un lavoro a tempo pieno che porta avanti da vent’anni con serietà. Non è una persona che spende senza criterio. Il suo caso è la fotografia di un fenomeno che riguarda sempre più famiglie: lavorare molto, guadagnare “abbastanza” e non riuscire comunque ad arrivare a fine mese.
Un reddito che sulla carta basta, nella realtà no
Il primo equivoco è proprio la cifra. Quando si dice “2.400 euro al mese” si pensa a una somma disponibile da spendere. In realtà, per una famiglia monoreddito, quella cifra è già quasi interamente assegnata prima ancora di arrivare sul conto.
Il budget di Marta, semplificato, funziona così:
- Affitto o rata della casa: una quota che da sola assorbe oltre un terzo dello stipendio.
- Utenze: luce, gas, acqua, internet e telefoni, aumentate in modo sensibile negli ultimi anni.
- Spesa alimentare: con due ragazzi in crescita, che mangiano come adulti, il carrello pesa molto più di quanto sembri.
- Trasporti: assicurazione, carburante, manutenzione dell’auto e abbonamenti.
- Scuola e università: libri, tasse, materiali, gite e attività.
- Spese sanitarie e di supporto: una voce che per Marta pesa più che per altre famiglie.
Il caro vita che erode lo stipendio senza farsi vedere
Dal 2022 in avanti l’aumento del costo della vita ha colpito in modo particolare i beni essenziali: energia, alimentari, affitti e servizi. Lo stipendio di Marta, invece, è cresciuto pochissimo. Il risultato è una perdita silenziosa di potere d’acquisto: gli stessi 2.400 euro di qualche anno fa oggi comprano meno cibo, meno energia, meno tutto.
Il fenomeno ha un nome tecnico, ma per chi lo vive è molto concreto: si fa la spesa guardando il prezzo al chilo, si rinuncia al marchio abituale, si controlla lo scontrino alla cassa prima ancora di pagare. Contare i centesimi non è una scelta di stile di vita. È una necessità.
Se il caro vita fosse l’unico problema, la storia di Marta sarebbe già difficile. Ma c’è un secondo livello, meno visibile e più pesante: la solitudine.
Qualche anno fa è venuto a mancare l’ex marito, il padre dei due ragazzi. Oltre al dolore, e al lutto che i figli hanno dovuto elaborare in un’età delicata, quella scomparsa ha cambiato l’equilibrio della famiglia. Marta è rimasta l’unico adulto di riferimento, economico ed emotivo. Non c’è più nessuno con cui dividere le decisioni, le emergenze, le notti di preoccupazione. Non c’è più nemmeno un secondo contributo, per quanto parziale, al mantenimento dei figli.
Chi vive da solo la responsabilità di una famiglia sa che il peso non si misura solo in euro. Si misura in energia mentale: ogni scelta ricade su una sola persona, e ogni errore ha un costo che nessuno può aiutare a coprire.
Due ragazzi neurodivergenti: un amore enorme e costi che nessuno vede
Il terzo elemento è la neurodivergenza dei figli. Entrambi i ragazzi hanno modalità di apprendimento e di relazione diverse da quelle considerate “standard”, e questo richiede percorsi specifici: supporti scolastici, consulenze, terapie, professionisti che non sempre sono raggiungibili tramite il servizio pubblico in tempi ragionevoli.
Marta racconta di aver dovuto spesso rivolgersi al privato, perché le liste d’attesa erano troppo lunghe. Ogni seduta ha un prezzo, e quando i figli sono due i costi si moltiplicano. A questo si aggiunge la fatica organizzativa: accompagnamenti, colloqui con gli insegnanti, permessi sul lavoro, giornate da incastrare.
Sono costi che non compaiono nelle statistiche sul reddito familiare, ma che incidono profondamente sul bilancio reale. E sono costi che, per un genitore che ama i propri figli, non sono mai “tagliabili”. Si può rinunciare a una cena fuori, non a un percorso che aiuta un ragazzo a stare meglio.
C’è un dettaglio che Marta fa fatica a raccontare senza che le tremi la voce. Sono due anni che a Natale non riesce a fare un regalo ai suoi figli.
Non perché non voglia, ma perché a dicembre il conto è già svuotato dalle spese fisse, dalle bollette invernali e dagli imprevisti dell’anno. I ragazzi, dice, sono stati comprensivi. Il più grande ha detto che “non fa niente, mamma”. È proprio questa frase, pronunciata con dolcezza, a pesare di più. Perché un genitore vorrebbe poter dire ai propri figli che le cose andranno meglio, e invece si ritrova a ringraziarli per aver rinunciato.
Il Natale, in fondo, è solo un simbolo. Ma è un simbolo potente di quello che significa non riuscire a garantire ai figli nemmeno il superfluo, quel piccolo margine di gioia che rende una famiglia, anche in difficoltà, una famiglia serena.
Gli investimenti per il futuro: un paradosso che inquieta
Qui la storia di Marta prende una piega che molti lettori riconosceranno. Negli anni, pensando al domani dei suoi figli e alla propria vecchiaia, Marta ha fatto dei sacrifici e degli investimenti. Ha messo da parte, ha vincolato risparmi, ha scelto strumenti pensati per dare frutti nel lungo periodo. Ha fatto, insomma, quello che i consulenti consigliano a tutti: pianificare.
Il paradosso è che oggi quegli investimenti sono illiquidi: non si possono trasformare in denaro subito, se non a condizioni sfavorevoli. Così Marta vive in una contraddizione dolorosa. Sulla carta ha un patrimonio che cresce. Nella pratica non ha 100 euro per un regalo di Natale.
E si pone una domanda che la tiene sveglia la notte: riuscirà mai a vedere i frutti di quei sacrifici, oppure sarà costretta a svendere tutto prima, in un momento sbagliato, solo per pagare le spese correnti? Vendere in anticipo significherebbe perdere i vantaggi dell’investimento, forse realizzare una perdita, e soprattutto vanificare anni di rinunce.
Non esistono bacchette magiche, ma ci sono alcuni passi concreti che possono aiutare a riprendere il controllo del budget familiare:
- Fare una mappatura precisa delle spese. Per un mese, annotare tutto. Spesso emergono voci dimenticate, abbonamenti inutili o costi rinegoziabili.
- Rinegoziare utenze e contratti. Confrontare le offerte di luce, gas e telefonia può liberare diverse decine di euro al mese.
- Verificare i sostegni a cui si ha diritto. Un patronato o un CAF possono aiutare a controllare bonus, agevolazioni, detrazioni e, nel caso di famiglie dopo un lutto, eventuali prestazioni per i superstiti come la pensione ai figli orfani, a seconda della posizione contributiva. Vale anche la pena informarsi sulle agevolazioni legate alla disabilità e ai bisogni educativi speciali.
- Costruire un piccolo fondo di liquidità. Anche pochi euro al mese su un conto accessibile evitano di dover toccare gli investimenti a lungo termine in caso di emergenza.
- Rivedere la liquidità degli investimenti. Chi ha strumenti vincolati dovrebbe confrontarsi con un consulente indipendente per capire se esistono soluzioni meno rigide, senza prendere decisioni affrettate.
- Non restare sola. Reti di genitori, associazioni dedicate alla neurodivergenza e servizi sociali del proprio comune possono offrire un aiuto concreto e, soprattutto, un sostegno umano.


Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra