Due stipendi, un mutuo da 1.100 euro e una figlia all'università privata. La storia di una coppia napoletana racconta la difficoltà di molte famiglie italiane ad arrivare a fine mese.
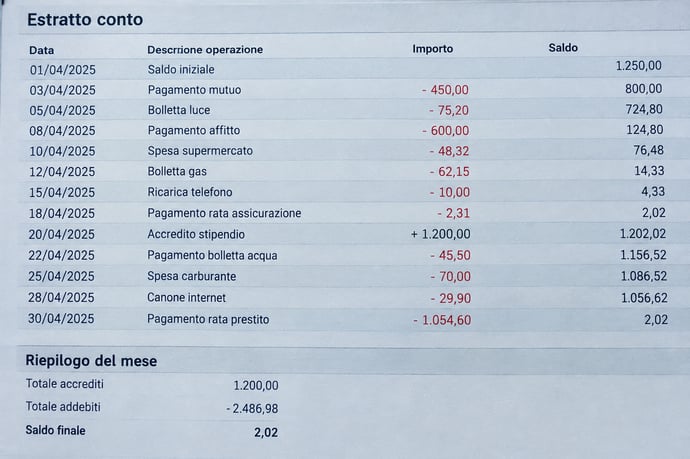
C'è un momento preciso del mese in cui Rosaria apre l'app della banca e trattiene il respiro. Non è il giorno dello stipendio, quando i soldi arrivano e per qualche ora sembra tutto più semplice. È l'ultimo giorno, quando il saldo si ferma su una cifra che ormai conosce a memoria: 2 euro. A volte 5, a volte 12, raramente di più. Mai abbastanza per chiamarlo risparmio.
La sua è una storia che a Napoli, e non solo, suona fin troppo familiare. Rosaria e suo marito Gennaro lavorano entrambi come dipendenti privati, hanno contratti regolari, non giocano d'azzardo, non hanno finanziamenti per vacanze o auto di lusso. Eppure, dopo aver pagato tutto, il conto finisce quasi a zero. Il loro racconto è lo specchio di una situazione che oggi accomuna moltissime famiglie italiane: non si tratta di sprechi, ma di un equilibrio sempre più fragile.
Due stipendi, 2.800 euro al mese: il punto di partenza
Rosaria ha 48 anni e lavora in un'azienda di servizi nell'area nord di Napoli. Gennaro, 51, è impiegato in una società di logistica. Insieme portano a casa circa 2.800 euro netti al mese. Sulla carta è una cifra che molti definirebbero dignitosa, soprattutto in una città dove i salari medi sono tra i più bassi del Paese.
«Quando ci siamo sposati, con due stipendi pensavamo di essere a posto», racconta Rosaria. «Oggi so che 2.800 euro in due, con le spese che abbiamo, sono una somma che sparisce prima ancora di accorgertene.»
Il problema, come spesso accade, non è un singolo grande costo, ma la somma di molte voci fisse che non si possono comprimere.
Il mutuo da 1.100 euro: quasi il 40% del reddito
La voce più pesante è la rata del mutuo: 1.100 euro al mese. Hanno acquistato casa una quindicina di anni fa, in un periodo in cui il tasso variabile sembrava una scelta prudente. Poi i tassi sono saliti, e la rata con loro.
Su un reddito familiare di 2.800 euro, il mutuo assorbe quasi il 40% di tutto ciò che entra. Gli esperti di finanza personale indicano spesso come soglia di sicurezza una quota inferiore, intorno a un terzo del reddito. Rosaria e Gennaro la superano di parecchio, senza aver mai fatto un passo più lungo della gamba: a cambiare è stato il contesto, non le loro abitudini.
Dopo la rata restano circa 1.700 euro. E qui comincia la parte più difficile del racconto.
Una figlia all'università privata: la scelta che pesa sul bilancio
La loro figlia, Chiara, ha 20 anni ed è iscritta a un ateneo privato. Non è stato un capriccio. Dopo la maturità ha scelto un corso di laurea a numero chiuso in cui non è riuscita a entrare nel pubblico per pochi punti. Per non perdere un anno, e per non rinunciare a un percorso a cui teneva, la famiglia ha deciso di investire.
«Abbiamo fatto i conti e ci siamo detti: è il suo futuro, ce la faremo», ricorda Rosaria. «Non potevo dirle di rinunciare.»
Le rette di un'università privata, tra tasse, contributi e materiali, possono arrivare a diverse migliaia di euro l'anno. Spalmate sui mesi, per la famiglia di Rosaria significano una quota fissa di alcune centinaia di euro mensili, a cui si aggiungono libri, trasporti e le spese ordinarie di una ragazza che studia. Anche qui, nessuno spreco: è un investimento sulla formazione, esattamente ciò che si chiede alle famiglie di fare.
Bollette, spesa e auto: le spese che non si tagliano
Tolti mutuo e retta, il margine si assottiglia ulteriormente. Restano le spese quotidiane, quelle che nessuna famiglia può eliminare:
- Utenze domestiche (luce, gas, acqua, rifiuti, internet): circa 250 euro al mese, con picchi in inverno
- Spesa alimentare: tra 500 e 550 euro, nonostante l'attenzione alle offerte e ai discount
- Auto e carburante: circa 200 euro, tra benzina, assicurazione e manutenzione, indispensabile per raggiungere i rispettivi posti di lavoro
- Telefonia, abbonamenti e spese sanitarie: un centinaio di euro, che salgono quando c'è una visita da fare fuori dal pubblico
Sommando tutte le voci, il bilancio familiare si chiude in modo quasi perfetto: entrate e uscite coincidono al centesimo, con 2 euro di margine, non arrivando a fine mese. Non c'è spazio per un imprevisto.
Quando basta una spesa imprevista per andare in rosso
Il vero timore, per la coppia, non è la normale gestione del mese, ma tutto ciò che non si può prevedere. Una caldaia che smette di funzionare, una visita dal dentista, la riparazione dell'auto, un aumento improvviso della bolletta.
«Basta una cosa fuori programma e siamo costretti a chiedere un aiuto, o a rimandare qualcosa», dice Gennaro. «Abbiamo evitato finora i prestiti, ma sappiamo che il rischio è dietro l'angolo.»
Questo è forse l'aspetto più rilevante dal punto di vista economico: l'assenza di un cuscinetto di risparmio. Gli esperti consigliano di avere da tre a sei mesi di spese in liquidità, un obiettivo che per famiglie come questa resta semplicemente fuori portata. Non per mancanza di disciplina, ma perché a fine mese non rimane nulla da accantonare.
Una storia personale che racconta un problema collettivo
Quella di Rosaria e Gennaro non è un'eccezione. È la fotografia di molte famiglie italiane del ceto medio, che non rientrano nelle fasce di disagio estremo e per questo spesso restano invisibili. Hanno un lavoro stabile, una casa di proprietà gravata da un mutuo, figli che studiano. Eppure vivono in una condizione di equilibrio precario.
Diversi fattori si sommano:
- Il costo della vita in aumento: energia, alimentari e servizi essenziali hanno visto rincari importanti negli ultimi anni, erodendo il potere d'acquisto dei salari.
- Stipendi che crescono lentamente: in Italia le retribuzioni reali faticano a recuperare il terreno perso rispetto all'inflazione, come mostrano da tempo le analisi di istituti di ricerca e organismi internazionali.
- Mutui più cari: chi ha un tasso variabile o ha rinegoziato in anni recenti ha visto salire la rata in modo sensibile.
- Costi dell'istruzione: quando l'accesso all'università pubblica è limitato, per molte famiglie l'alternativa privata diventa un sacrificio notevole.
- Divari territoriali: nel Mezzogiorno i salari medi sono più bassi, mentre molte spese fisse restano simili al resto del Paese.
Come si sopravvive a un bilancio al limite
Rosaria e Gennaro hanno adottato, negli anni, una serie di accorgimenti che molte famiglie conoscono bene:
- Monitoraggio costante delle spese, con un'app che registra ogni uscita
- Spesa pianificata e acquisti nei periodi di promozione
- Controllo periodico delle offerte per luce, gas e telefonia
- Rinuncia ai consumi non essenziali, dalle uscite ai piccoli sfizi
- Confronto con la banca per valutare una rinegoziazione del mutuo
Sul fronte del mutuo, chi si trova in situazioni simili può informarsi sulle possibilità di rinegoziazione, surroga o allungamento della durata, valutando con attenzione costi e convenienza complessiva. Per le spese universitarie esistono inoltre detrazioni fiscali sulle rette e, in alcuni casi, borse di studio e agevolazioni, da verificare in base alla propria situazione e all'ateneo. Rivolgersi a un consulente o a un CAF può aiutare a non lasciare sul tavolo opportunità spesso poco conosciute.
Il peso emotivo dei conti che non tornano
Dietro i numeri c'è un aspetto meno visibile ma altrettanto importante: la fatica psicologica di vivere in costante allerta. «La cosa che pesa di più non è rinunciare», confessa Rosaria. «È l'ansia. Guardare il telefono a fine mese, fare calcoli a mente alla cassa, dire a mia figlia che non possiamo permetterci una cosa. Ti senti in colpa anche se non hai fatto niente di sbagliato.»
È una sensazione che accomuna molte persone nella stessa condizione: la convinzione di dover essere più bravi a gestire i soldi, quando in realtà il problema è strutturale. Non è una questione di educazione finanziaria, ma di un rapporto tra redditi e costi che si è fatto sempre più stretto.
Una storia che interroga tutti
La vicenda di Rosaria e Gennaro pone una domanda che va oltre i confini di una singola famiglia: è sostenibile un sistema in cui due stipendi regolari non bastano a garantire un margine di sicurezza? Quando una coppia che lavora, non ha debiti di consumo e fa scelte prudenti arriva a fine mese con 2 euro, il tema smette di essere privato e diventa una questione economica e sociale.
Per molte famiglie italiane la sfida non è più "come risparmiare", ma "come arrivare al giorno 30 senza andare in rosso". Una sfida che riguarda salari, fisco, credito, istruzione e costo della casa, e che richiede risposte che nessun bilancio domestico, per quanto attento, può dare da solo.
Intanto, a Napoli, Rosaria continua a controllare l'app ogni sera. «Finché il numero resta sopra lo zero, per questo mese ce l'abbiamo fatta», sorride. E il mese dopo si ricomincia.
Leggi anche
- Come può un albergatore dichiarare meno di un dipendente comunale, un gioielliere meno di un insegnante
- Fabio, dipendente statale, da quasi 2 mln di lire ai 1900 euro: il mio stipendio in 27 anni non è cambiato anzi è calato
- Quando in Italia uno stipendio o il guadagno da partita Iva è basso, medio o alto: cosa dicono gli ultimi dati del 2026
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra