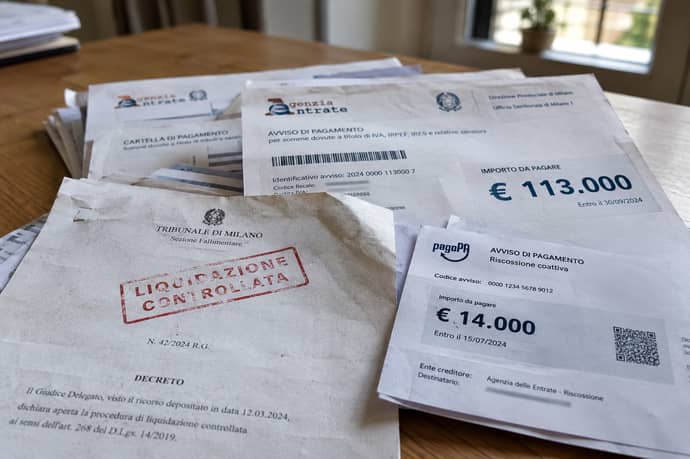
Christian, 52 anni, ex imprenditore di Belluno, aveva 113mila euro di debiti con il Fisco. Grazie alla liquidazione controllata ne pagherà solo 14mila. La sua storia e come funziona la legge sul sovraindebitamento.
Ci sono parole che dopo vent’anni pesano più di qualsiasi cifra. “Così ritorno a vivere” sono le prime parole di Christian, 52 anni, ex imprenditore bellunese che ha visto il Tribunale di Belluno aprire per lui la procedura di liquidazione controllata. Un percorso che gli consentirà di chiudere una esposizione debitoria di oltre 113mila euro versandone soltanto 14mila.
Il caso, riportato da Il Messaggero e seguito dal servizio Legge3.it, riguarda un uomo originario della provincia di Belluno, oggi lavoratore dipendente, che per anni ha convissuto con un debito diventato ingestibile. Non è la storia di un truffatore né di un avventuriero della finanza. È la storia di un piccolo imprenditore come ce ne sono migliaia in Italia, travolto da un meccanismo che ogni anno inghiotte famiglie e partite IVA.
Dall’impresa alla crisi: come nasce un debito di 113mila euro
Christian era il titolare di una società di impermeabilizzazioni, un’attività artigiana legata all’edilizia, un settore che negli ultimi quindici anni ha attraversato cicli di crisi pesantissimi. Quando i cantieri rallentano e i clienti pagano in ritardo, la liquidità evapora e per un’impresa di piccole dimensioni la scelta diventa quasi obbligata: rinviare il pagamento delle imposte e dei contributi per tenere in piedi l’azienda, pagare i fornitori e garantire lo stipendio ai collaboratori.
È un copione che molti imprenditori conoscono bene. Si rimanda un versamento sperando che l’anno dopo vada meglio. Ma l’anno dopo, spesso, non va meglio. E nel frattempo il debito smette di essere una cifra fissa e comincia a crescere da solo.
Il meccanismo delle cartelle che raddoppiano
Il vero problema dei debiti fiscali e contributivi non è soltanto l’importo originario. Sono le voci che si sommano nel tempo:
- le sanzioni per omesso o tardivo versamento;
- gli interessi che maturano mese dopo mese;
- gli aggi di riscossione e le spese di notifica;
- le nuove cartelle che arrivano a distanza di anni per annualità diverse.
La svolta: il Tribunale di Belluno apre la liquidazione controllata
La soluzione è arrivata dal diritto della crisi. Il Tribunale di Belluno ha applicato la normativa sul sovraindebitamento, nata con la Legge 3 del 2012 e oggi confluita nel Codice della crisi d’impresa e dell’insolvenza. In concreto, il giudice ha aperto la procedura di liquidazione controllata del sovraindebitato, uno strumento pensato per le persone che non possono accedere alle procedure concorsuali tradizionali, come il fallimento.
Secondo quanto riferito, la procedura è stata impostata in modo da affrontare l’esposizione di oltre 113mila euro senza privare l’interessato di ciò che serve per vivere. È un punto centrale: la legge non chiede a nessuno di restare senza il necessario per sé e per la propria famiglia. Chiede invece di mettere a disposizione dei creditori ciò che è realmente disponibile, in misura compatibile con una vita dignitosa.
Il risultato pratico è una riduzione drastica del debito da pagare: dai 113mila euro iniziali ai circa 14mila euro che Christian dovrà effettivamente versare. Il resto, al termine del percorso e al ricorrere delle condizioni previste dalla legge, potrà essere cancellato attraverso la cosiddetta esdebitazione.
Un effetto immediato e molto concreto dell’apertura della procedura è la sospensione delle azioni esecutive individuali. Pignoramenti dello stipendio, fermi amministrativi e iniziative di recupero crediti non possono più proseguire in ordine sparso. Tutto passa sotto il controllo di un liquidatore nominato dal Tribunale e sotto la vigilanza del giudice. Per chi vive con l’ansia dell’ennesima raccomandata, questo significa tornare a respirare.
Cos’è la liquidazione controllata e a chi serve
Per capire la vicenda di Christian conviene spiegare, in modo semplice, come funziona lo strumento che gli ha cambiato la vita.
La liquidazione controllata è una delle procedure di regolazione della crisi da sovraindebitamento previste dal Codice della crisi d’impresa e dell’insolvenza. È rivolta a:
- consumatori con debiti contratti per esigenze personali o familiari;
- professionisti e piccoli imprenditori non assoggettabili alle procedure concorsuali maggiori;
- ex imprenditori che, come nel caso di Christian, hanno chiuso l’attività ma portano ancora il peso di debiti accumulati.
Non basta essere indebitati. La legge richiede che la crisi non sia stata causata da colpa grave, malafede o frode. Chi ha contratto obbligazioni sproporzionate rispetto alle proprie capacità o ha sottratto beni ai creditori rischia di non ottenere il beneficio. Per questo la storia di Christian ha un valore esemplare: dimostra che il sistema può aiutare chi ha sbagliato soltanto a sperare in una ripresa che non è arrivata.
Perché questa vicenda interessa migliaia di italiani
Il caso bellunese non è un’eccezione. In Italia il fenomeno del sovraindebitamento coinvolge una platea ampia di persone: lavoratori autonomi, ex titolari di piccole imprese, famiglie colpite da un licenziamento, da una malattia o da una separazione. Molti di loro non sanno che esiste una strada legale per uscire dal tunnel e continuano a convivere con cartelle, pignoramenti e solleciti per anni.
Le ragioni dell’ignoranza sono comprensibili. Chi è sommerso dai debiti prova vergogna, tende a nascondere il problema e spesso si affida soltanto a soluzioni di breve periodo: una rateizzazione che poi non riesce a rispettare, un prestito per coprire un altro prestito, la rinuncia a qualsiasi progetto. Il risultato è una spirale che consuma risparmi, salute e relazioni.
La storia di Christian racconta il contrario. Dopo due decenni di difficoltà, la possibilità di ripartire senza il macigno del debito originario restituisce non solo respiro economico, ma anche dignità e prospettive.
Quanto si risparmia davvero? Il confronto dei numeri
Vale la pena mettere in fila le cifre, perché sono ciò che rende la notizia così rilevante:
- Debito complessivo: oltre 113mila euro;
- Somma da versare: circa 14mila euro;
- Durata della crisi: circa vent’anni;
- Situazione attuale: lavoratore dipendente, con una vita da ricostruire.
Come muoversi se ci si trova in una situazione simile
Chi si riconosce nella vicenda di Christian può seguire alcuni passaggi pratici, sempre con l’assistenza di professionisti qualificati:
- Fare un quadro completo della propria situazione: elenco di tutti i debiti, importi, scadenze, cartelle e creditori.
- Rivolgersi a un professionista esperto, come un avvocato o un commercialista specializzato, oppure a un Organismo di composizione della crisi (OCC) presente sul territorio.
- Valutare lo strumento più adatto: piano di ristrutturazione, concordato minore o liquidazione controllata, a seconda del profilo del debitore.
- Raccogliere la documentazione sulle cause della crisi e sulle proprie condizioni economiche e familiari.
- Presentare la domanda al Tribunale competente e rispettare con scrupolo gli obblighi previsti durante la procedura.
La vicenda di Christian di Belluno ricorda che il fallimento di un’impresa non deve coincidere con il fallimento di una persona. Dopo vent’anni di crisi, imposte rinviate, contributi arretrati e cartelle cresciute fino a superare i 113mila euro, un provvedimento del Tribunale gli consente di chiudere il capitolo versando 14mila euro.
È una notizia che vale come messaggio di speranza per le tante persone che oggi vivono la stessa condizione. La legge esiste, funziona e offre una seconda possibilità a chi dimostra buona fede e correttezza. Per Christian, a 52 anni, significa guardare avanti senza il fantasma delle cartelle. O, come ha detto lui stesso, tornare a vivere.
Fonti usate per scrivere questo articolo:
- Normattiva – Codice della crisi d’impresa e dell’insolvenza (D.Lgs. 12 gennaio 2019, n. 14), art. 268: liquidazione controllata del sovraindebitato
https://www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:2019-01-12;14~art268 - Normattiva – Codice della crisi d’impresa e dell’insolvenza (D.Lgs. 12 gennaio 2019, n. 14), art. 282: condizioni e procedimento di esdebitazione
https://www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:2019-01-12;14~art282

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra