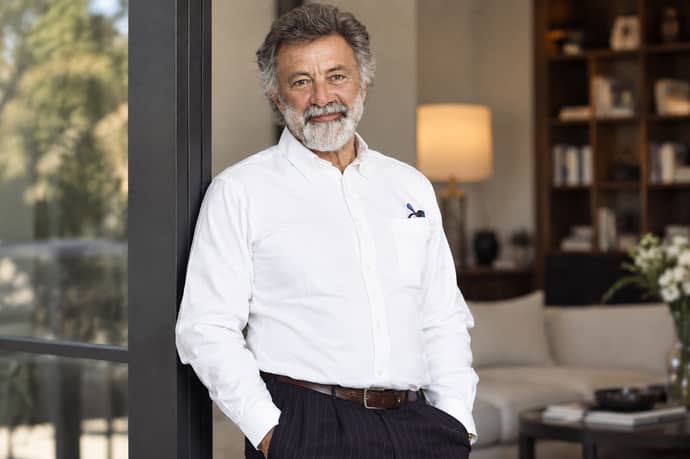
Quando redditi altissimi non permettono comunque di avere una pensione molto elevata: la storia di Luca Barbareschi che dice di aver guadagnato fino a 2 miliardi di lire l’anno e di prendere oggi 3.600 euro di pensione. Cosa c’è di vero, come funziona il calcolo Inps e perché i contributi alti non garantiscono un assegno proporzionato.
Una pensione da 3.600 euro al mese è molto superiore alla media italiana. Eppure, per chi ha avuto redditi da capogiro, può sembrare una beffa. È la tesi di Luca Barbareschi, attore, produttore e regista, che in una recente intervista ha riaperto il dibattito sul sistema pensionistico italiano e sull’Inps. Il suo caso è una buona occasione per capire perché versare tantissimi contributi non significa ottenere una pensione proporzionata.
Cosa ha detto Luca Barbareschi sulla pensione
Nell’intervista pubblicata il 9 novembre 2026 da Il Fatto Quotidiano, Barbareschi ha dichiarato: “Guadagnavo anche 2 miliardi di lire all’anno e pagavo il 70% di tasse. Oggi prendo 3.600 euro di pensione, con un fondo privato ne avrei 70mila al mese”.
L’attore, che ha 70 anni, ha aggiunto di aver versato in alcuni anni fino a un miliardo di lire di contributi e imposte. Ha poi difeso il principio di pagare il dovuto allo Stato, criticando chi predica moralità fiscale senza aver rispettato i propri obblighi. Infine ha chiarito che i 3.600 euro, per quanto alti rispetto alla media, continueranno a essere tassati.
Le cifre sono dichiarazioni dell’interessato e non risultano verificate da fonti indipendenti. Vanno quindi lette come una testimonianza, non come un dato certificato dall’Inps.
Per capire la portata del racconto conviene convertire. Al cambio fisso di 1.936,27 lire per euro, un miliardo di lire equivale a circa 516mila euro. Due miliardi sono quindi poco più di 1 milione di euro all’anno. Se l’aliquota complessiva fosse stata davvero del 70%, a Barbareschi sarebbero rimasti circa 155mila euro netti ogni miliardo guadagnato.
Sono redditi eccezionali, che spiegano perché la pensione, pur elevata, appaia a lui sproporzionata rispetto a quanto versato. Ma proprio qui il ragionamento si scontra con le regole del sistema previdenziale.
Il nodo vero: i contributi non sono tutti uguali
Il primo equivoco riguarda il rapporto tra reddito, contributi e pensione. Il sistema pubblico non è una cassaforte in cui ciascuno vede restituito ciò che ha messo. È un sistema a ripartizione, in cui i contributi dei lavoratori di oggi finanziano le pensioni di oggi.
Questo significa che, soprattutto per i redditi alti, valgono tetti e meccanismi che attenuano il legame tra quanto si guadagna e quanto si riceve. Ne citiamo tre.
1. Il massimale contributivo. Per chi è iscritto a una forma pensionistica obbligatoria dopo il 31 dicembre 1995, esiste un tetto oltre il quale non si versano più contributi ai fini pensionistici. Per il 2026 il massimale annuo della base contributiva e pensionabile è pari a 122.295 euro, come indicato dall’Inps nella circolare n. 6 del 30 gennaio 2026. Chi guadagna 500mila euro e chi ne guadagna 122mila, ai fini della base pensionabile, sono quasi nella stessa posizione. Oltre quella soglia scatta soltanto un contributo di solidarietà.
2. Le aliquote di rendimento decrescenti. Nel calcolo retributivo, applicato alle anzianità maturate fino al 1995 e in parte fino al 2011, la quota di retribuzione che sale oltre certe fasce viene valorizzata con percentuali sempre più basse. Più il reddito cresce, meno ogni euro in più pesa sull’assegno finale.
3. La solidarietà del sistema. I contributi pagati dai redditi più alti servono anche a sostenere le pensioni più basse e le prestazioni assistenziali. È una scelta di politica previdenziale, non un errore di calcolo.
Retributivo, contributivo e misto: perché il risultato cambia
Chi è andato in pensione con anzianità maturate in epoche diverse ha un assegno che dipende da tre possibili metodi di calcolo:
- Retributivo: la pensione si calcola sulla media delle retribuzioni degli ultimi anni di lavoro, con aliquote di rendimento per fasce.
- Contributivo: la pensione dipende dai contributi realmente versati e rivalutati, moltiplicati per un coefficiente di trasformazione legato all’età di uscita.
- Misto: una parte della carriera è calcolata con il primo metodo e una parte con il secondo.
Va poi ricordato che chi lavora nello spettacolo ha una storia previdenziale particolare. Il vecchio Enpals, l’ente dei lavoratori dello spettacolo, è confluito nell’Inps nel 2012, e le regole su contributi e accrediti per questa categoria hanno avuto molte specificità nel tempo. Senza l’estratto conto contributivo di Barbareschi non è possibile dire quale sia stato il suo percorso. Il punto, però, è generale: chi ha carriere discontinue e redditi molto variabili è esposto a risultati difficili da prevedere.
I 70mila euro al mese con un fondo privato: i conti non tornano
L’affermazione più forte dell’intervista è quella sul fondo privato. Barbareschi sostiene che, investendo quei contributi altrove, oggi incasserebbe 70mila euro al mese. Proviamo a verificare con un calcolo semplice.
Una rendita di 70mila euro al mese equivale a 840mila euro l’anno. Ipotizzando un prelievo sostenibile del 4% annuo sul capitale, un’ipotesi prudente usata di solito nella pianificazione finanziaria, servirebbe un montante di circa 21 milioni di euro. Per accumularlo, bisognerebbe aver messo da parte per decenni cifre enormi, ottenendo in più rendimenti costanti e favorevoli, senza crisi di mercato e senza mai prelevare.
Ci sono poi due precisazioni da fare:
La prima è fiscale. In Italia i versamenti ai fondi pensione sono deducibili solo entro un limite annuo, indicato in circa 5.300 euro per il 2026. La parte eccedente non gode dello stesso beneficio. Un’ipotetica scelta di destinare al fondo l’intero reddito non sarebbe stata consentita con quei vantaggi.
La seconda è concettuale. Il confronto tra pubblico e privato non è omogeneo. I contributi obbligatori finanziano non solo la pensione di vecchiaia, ma anche invalidità, reversibilità e altre tutele. Un fondo privato non sostituisce la previdenza pubblica: la affianca. E il suo rendimento è legato ai mercati, con anni positivi e anni negativi.
In altre parole, il paragone di Barbareschi ha un valore provocatorio e comunicativo, ma non è una proiezione realistica di cosa sarebbe accaduto con una scelta alternativa.
Cosa insegna il caso Barbareschi a chi lavora oggi
Al di là delle cifre, la vicenda racconta qualcosa di molto concreto. Chi ha avuto redditi elevati per anni può ritrovarsi con una pensione che, pur ampiamente sopra la media, non rispecchia il tenore di vita precedente. Il cosiddetto tasso di sostituzione, cioè il rapporto tra ultimo stipendio e prima pensione, tende a ridursi quando il reddito cresce oltre certe soglie.
Per questo conviene, a ogni livello di reddito, fare alcune verifiche:
- Controllare l’estratto conto contributivo nell’area personale MyInps, per accertarsi che periodi e importi siano correttamente registrati.
- Capire quale metodo di calcolo si applica, perché cambia tutto in base alla data di inizio dei versamenti.
- Valutare la previdenza complementare, tenendo conto di costi, profilo di rischio e limiti di deducibilità.
- Simulare la pensione futura con gli strumenti messi a disposizione dall’Inps, evitando stime basate solo sul reddito attuale.
In questo quadro, il caso Barbareschi è utile non perché dimostri che l’Inps “trattenga” ricchezze, ma perché mostra con un esempio estremo un principio generale: contributi e pensione non sono legati da una proporzione lineare. Tetti contributivi, aliquote decrescenti, solidarietà tra generazioni e tra categorie producono assegni che, per i redditi più alti, appaiono inevitabilmente più bassi delle aspettative.
Il caso, insomma, non dimostra che la pensione pubblica sia un cattivo investimento, ma che non è pensata per replicare il reddito di chi ha guadagnato cifre fuori scala. Conoscere regole e limiti del sistema, prima di arrivare all’età della pensione, è l’unico modo per evitare sorprese.
Fonti:
- https://www.inps.it/it/it/inps-comunica/notizie/dettaglio-news-page.news.2026.02.lavoratori-dipendenti-limite-minimo-di-retribuzione-giornaliera-2026.html
- https://www.covip.it
- https://www.lavoro.gov.it
- https://www.agenziaentrate.gov.it
- https://www.oecd.org
Leggi anche
- Opzione donna tra emendamenti pensioni ma non è il solo per modificare importi e uscite anticipate in manovra
- Pensioni, tutte le novità nel cedolino di Dicembre 2026 mentre cresce l'attesa per modifiche in manovra finanziaria
- Italia fuori da procedura infrazione Ue ed elezioni in primavera: la vera svolta attesa per pensioni anticipate e aumento importi
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra