Eredita 1 milione di euro e lo sperpera in meno di un anno: il racconto di Cristian
Cristian ha ricevuto dal padre un milione di euro, ma tra lusso, regali, prestiti, vacanze e investimenti sbagliati ha dilapidato tutto in meno di un anno, senza pianificare il futuro.
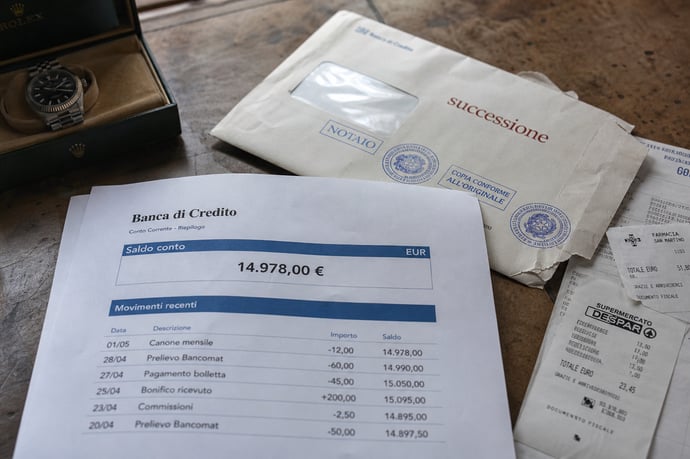
Quando ha visto il saldo del conto arrivare a 1.000.000 di euro nel 2026, Cristian aveva 38 anni, un lavoro regolare e nessun debito. Undici mesi più tardi gli rimanevano meno di 15.000 euro liquidi, oltre a una serie di pagamenti ancora da sostenere. Il denaro arrivava dall'eredità del padre: disponibilità finanziarie già trasformate in liquidità. La cifra è netta. Il caso, invece, è una ricostruzione di fantasia basata su costi e decisioni plausibili.
Non c'è stata una spesa capace, da sola, di spiegare il tracollo. Il conto si è assottigliato attraverso acquisti simbolici, richieste di parenti, prestiti mai restituiti, investimenti improvvisati e uscite ricorrenti considerate trascurabili. Cristian ha continuato a trattare quel milione come una rendita permanente, non come un capitale da difendere.
Il milione ricevuto dal padre
Il padre di Cristian è morto all'inizio del 2026. Il figlio, unico erede, ha ricevuto liquidità, alcuni titoli e un piccolo immobile. Dopo la vendita dei titoli e la conclusione delle pratiche, Cristian ha deciso di considerare disponibile soltanto la parte liquida: 1.000.000 di euro netti nel 2026.
Il grado di parentela incide sulla tassazione. Per il coniuge e i parenti in linea retta, quindi anche per un figlio, nel 2026 l'imposta di successione è del 4% sulla parte che supera la franchigia di 1.000.000 di euro. Se la quota imponibile fosse esattamente pari a 1.000.000 di euro, l'imposta sarebbe dunque pari a zero. Resterebbero, però, gli altri costi legati alla pratica.
La dichiarazione di successione va presentata entro 12 mesi dall'apertura della successione, che normalmente coincide con la data del decesso. Per disporre davvero delle somme depositate, la banca deve ricevere la documentazione richiesta e gli atti relativi alla successione. Nel caso di Cristian, lo sblocco è arrivato dopo alcune settimane del 2026, quando l'istituto ha ricevuto la dichiarazione e i documenti necessari.
Per attività, certificazioni, volture, consulenze e atti collegati alla successione, il notaio ha fatturato circa 8.000 euro nello scenario 2026. Non è una tariffa valida per ogni situazione: l'importo cambia in base alla complessità dell'eredità, alla presenza di immobili, ai documenti da esaminare e alle operazioni richieste. Cristian, comunque, ha percepito quella spesa come una formalità quasi irrilevante rispetto al milione appena ricevuto.
Il primo mese tra regali e promesse
La prima decisione è stata cambiare auto. Cristian ha scelto un modello sportivo da 72.000 euro nel 2026 e ha aggiunto accessori, assicurazione e una polizza furto e incendio. Nel giro di poche settimane sono partiti altri 18.000 euro nel 2026 per arredamento, elettronica e abbigliamento.
La notizia dell'eredità ha circolato in fretta tra parenti e conoscenti. Una cugina gli ha chiesto 15.000 euro nel 2026 per estinguere un finanziamento; un amico ha ricevuto 10.000 euro per avviare un'attività; un ex collega, 5.000 euro per superare una difficoltà personale.
Di quei trasferimenti non sono rimasti contratti di restituzione, scadenze o garanzie. Ogni somma veniva presentata come un aiuto temporaneo, da recuperare in seguito. Alla fine del primo mese, tra acquisti e denaro prestato, il saldo era sceso a circa 880.000 euro nello scenario 2026.
La cifra, però, raccontava soltanto una parte della vicenda. Ogni pagamento aveva cambiato la percezione degli altri: Cristian non era più soltanto un lavoratore che aveva ricevuto un patrimonio inatteso, ma qualcuno considerato disponibile. Da quel momento dire di no è diventato più complicato.
Casa nuova e ristrutturazione senza budget
Nel secondo mese Cristian ha acquistato un appartamento più grande per 250.000 euro nel 2026. All'inizio aveva previsto 40.000 euro per i lavori. Poi il progetto ha continuato a crescere mentre il cantiere era già aperto.
Sono stati rifatti i pavimenti, sostituita la cucina, ampliato il bagno e installato un impianto domotico. Sono arrivati anche mobili su misura, elettrodomestici, parcelle tecniche, costi di trasloco e spese condominiali straordinarie. Alla fine, la casa aveva richiesto 135.000 euro nello scenario 2026 di interventi e spese collegate.
Acquisto e ristrutturazione hanno assorbito complessivamente 385.000 euro nel 2026. Quel denaro non era stato completamente distrutto: una parte era confluita nell'immobile e nelle migliorie, beni che però non si possono trasformare subito in contanti senza affrontare tempi, trattative o possibili perdite. La liquidità disponibile, intanto, si era ridotta drasticamente. Anche il nuovo appartamento aveva iniziato a produrre uscite mensili: utenze, manutenzione, condominio, assicurazioni e mutui tecnici.
Alla fine del terzo mese restavano circa 495.000 euro liquidi nello scenario 2026. Cristian si sentiva ancora ricco. Aveva una casa più costosa, un'auto nuova e un patrimonio immobiliare. Sul conto corrente, però, era già sparita più della metà della disponibilità iniziale.
Auto, lusso e spese ricorrenti
Nel quarto mese è arrivata una seconda auto, pagata 48.000 euro nel 2026. Cristian ha comprato anche un orologio da 16.000 euro, gioielli per 9.000 euro e apparecchiature tecnologiche per 7.000 euro.
Il pagamento, in questi casi, chiude raramente la spesa. Due auto significano assicurazioni, bollo, manutenzione, pneumatici, carburante e svalutazione. Una casa ristrutturata comporta utenze più alte, mobili da mantenere e interventi periodici. Gli articoli di lusso, se vengono rivenduti in fretta, possono invece valere meno di quanto sono costati.
Tra il quarto e il quinto mese Cristian ha sostenuto circa 22.000 euro di costi ricorrenti nel 2026. Ha organizzato anche cene, feste e soggiorni brevi per amici e familiari, spendendo altri 18.000 euro. Il saldo disponibile è arrivato a circa 384.000 euro nello scenario 2026:
|
Voce di spesa |
Importo nello scenario 2026 |
Saldo dopo la spesa |
|
Liquidità ereditata |
1.000.000 euro |
1.000.000 euro |
|
Auto, regali e acquisti iniziali |
120.000 euro |
880.000 euro |
|
Casa e lavori |
385.000 euro |
495.000 euro |
|
Seconda auto e beni di lusso |
80.000 euro |
415.000 euro |
|
Costi ricorrenti e ospitalità |
31.000 euro |
384.000 euro |
Prestiti agli altri e vacanze senza limiti
Nel sesto mese Cristian ha cominciato a finanziare con maggiore continuità le persone vicine. Ha versato 40.000 euro nel 2026 a un familiare che voleva acquistare un negozio e altri 25.000 euro a un amico, il quale aveva promesso di restituire la somma dopo la vendita di un immobile.
Nessuno dei due accordi prevedeva un piano di rimborso verificabile. I bonifici riportavano causali generiche e non erano accompagnati da una scrittura privata completa. Nei mesi successivi le restituzioni sono state rimandate più volte.
Nello stesso periodo Cristian ha affrontato un viaggio di lusso tra più destinazioni. Il costo è arrivato a circa 38.000 euro nello scenario 2026, considerando voli, hotel, ristoranti e attività per lui e per altre persone. Il viaggio non si è esaurito con il rientro: sono rimasti abbonamenti, prenotazioni, rate di acquisti e abitudini di consumo più costose.
Prestiti, viaggio e spese quotidiane hanno portato il saldo a circa 281.000 euro nel 2026. Il patrimonio complessivo sembrava ancora rilevante, ma il denaro facilmente utilizzabile era quasi tutto sul conto corrente. E veniva speso senza un tetto mensile.
L'attività improvvisata e l'investimento sbagliato
Nel settimo mese due conoscenti hanno proposto a Cristian di aprire un locale insieme. Lui ha investito 110.000 euro nel 2026 tra caparra, lavori, attrezzature, consulenze e prime forniture.
Prima di procedere non è stato preparato un piano economico completo. Mancavano una stima prudente dei ricavi, il calcolo del punto di pareggio, una riserva per il personale e una verifica indipendente dei conti. L'apertura è arrivata in ritardo; gli incassi, invece, sono rimasti sotto le attese. Dopo alcuni mesi Cristian ha versato altri 35.000 euro per pagare fornitori e spese urgenti.
Nel frattempo ha destinato 60.000 euro nel 2026 a operazioni speculative suggerite da conoscenti. Una parte è finita in strumenti difficili da comprendere, un'altra in attività molto volatili. Quando è arrivata la prima perdita, Cristian ha aumentato l'esposizione con l'obiettivo di recuperare il capitale. La liquidità ha continuato a diminuire.
La Consob, autorità italiana che vigila sui mercati finanziari, distingue tra opportunità di investimento e rischi associati a prodotti complessi, leva finanziaria e promesse di rendimento. La leva può aumentare i guadagni, ma può anche causare perdite superiori al capitale impiegato. Per Cristian il tentativo di recuperare in fretta quanto perso ha trasformato un investimento sbagliato in una successione di decisioni ancora più rischiose.
Alla fine del nono mese sul conto erano rimasti circa 76.000 euro nello scenario 2026. Il locale aveva ancora bisogno di fondi, i prestiti non erano rientrati e le spese personali non si erano ridotte.
Il saldo quasi azzerato prima dell'anno
Negli ultimi due mesi sono arrivate imposte, assicurazioni, rate, utenze, manutenzioni e costi legati alla chiusura dell'attività. In tutto, 32.000 euro nel 2026. Cristian ha poi impiegato altri 18.000 euro per sostenere il locale, sperando di riuscire a venderne la gestione.
La liquidità residua è scesa a circa 26.000 euro nello scenario 2026. Alcuni beni erano ancora intestati a Cristian, ma nessuno poteva essere convertito rapidamente in denaro senza una perdita: l'auto si era svalutata, l'appartamento aveva bisogno di ulteriori lavori e l'attività aveva debiti nei confronti dei fornitori.
Quando il conto è sceso sotto i 15.000 euro, Cristian ha usato una carta di credito e un piccolo finanziamento per coprire le spese ordinarie. Alla soglia del dodicesimo mese disponeva quindi di circa 15.000 euro liquidi nel 2026 e aveva accumulato un debito personale vicino a 20.000 euro.
Dire che abbia sperperato l'intero milione è corretto soltanto se si considera la liquidità consumata o immobilizzata. Una parte del patrimonio esisteva ancora sotto forma di casa e beni acquistati. Il problema economico, però, restava lo stesso: Cristian non aveva più abbastanza denaro disponibile per mantenere lo stile di vita costruito dopo l'eredità.
Leggi anche
- Eredita 1 milione di euro e lo sperpera in meno di un anno: il racconto di Cristian
- La grande eredità mancata: perché gli italiani riceveranno meno soldi di quanto pensano
- Eredità e non darla ai propri figli: un fenomeno sempre più diffuso come racconta questa pensionata
Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra