L'eredità ricevuta dai genitori potrebbe essere un problema non una fortuna anche quando vale centinaia di migliaia di euro
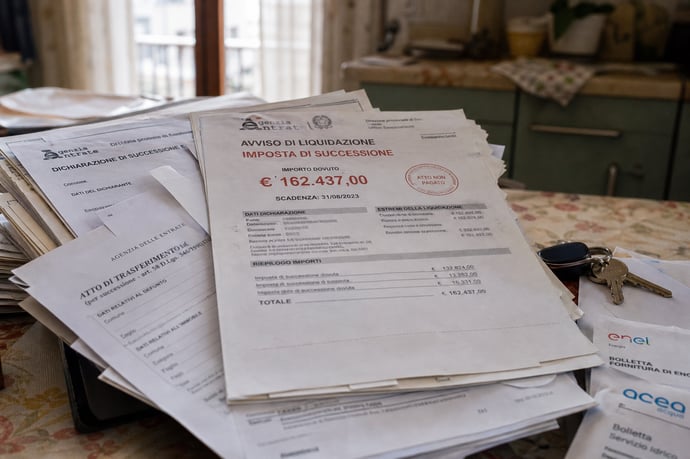
Non sempre ricevere una eredità, anche cospicua, rappresenta una fortuna e un vantaggio degli eredi: in alcuni casi può trasformarsi in un vero e proprio problema. Quali sono i motivi.
Ricevere un'eredità dai propri genitori è spesso percepito come un colpo di fortuna, un momento atteso con speranza o vissuto con emozione mista al dolore della perdita. Eppure la realtà, per molti eredi italiani, si rivela ben diversa da quanto immaginato. L'eredità ricevuta dai genitori può trasformarsi in un vero e proprio problema, anche quando vale centinaia di migliaia di euro e non presenta debiti apparenti. Burocrazia, tasse, conflitti familiari, costi di gestione e vincoli legali possono rendere quel patrimonio un peso difficile da sostenere.
In questo articolo analizziamo tutti i motivi per cui accettare un'eredità, anche consistente, può rivelarsi più complicato del previsto, e cosa bisogna sapere prima di procedere.
Perché l'eredità può diventare un problema
Molti pensano che ereditare beni di valore, senza debiti associati, sia sempre una situazione favorevole. In realtà il sistema successorio italiano nasconde insidie fiscali, gestionali e relazionali che spesso vengono sottovalutate.
Le spese immediate che nessuno considera
Il primo ostacolo che si presenta è di natura burocratica e finanziaria, soprattutto quando si parla di eredità immobiliari. Anche in assenza di debiti del defunto, l'erede si trova immediatamente a dover affrontare una serie di costi fissi e obbligatori:
- Dichiarazione di successione: deve essere presentata entro 12 mesi dalla morte del de cuius. Il costo del notaio o del commercialista incaricato può variare da poche centinaia a diverse migliaia di euro.
- Imposte ipotecarie e catastali: dovute per il trasferimento della proprietà degli immobili, pari rispettivamente al 2% e all'1% del valore catastale (con minimi fissi per la prima casa).
- Imposta di successione: sebbene in Italia le franchigie siano generose (un milione di euro per coniuge e figli), superata quella soglia l'aliquota parte dal 4% e può arrivare all'8% per parenti lontani o estranei.
- Volture catastali: ogni immobile ereditato deve essere volturato, con spese aggiuntive.
Il problema degli immobili: un patrimonio che costa
Nel patrimonio ereditato gli immobili rappresentano spesso la quota più rilevante in termini di valore. Ma un immobile, anche se libero da mutui e ipoteche, non è un bene passivo: genera costi ogni anno.
I costi fissi di un immobile ereditato
IMU: se l'immobile non è la prima casa dell'erede, è soggetto all'Imposta Municipale Propria. Su un appartamento dal valore catastale elevato, l'IMU annua può superare i 1.500-2.000 euro.
Spese condominiali: per gli appartamenti in condominio, le spese ordinarie e straordinarie continuano a maturare indipendentemente dal fatto che l'immobile venga utilizzato o meno. Spesso gli eredi scoprono morosità pregresse o delibere già approvate per lavori di ristrutturazione delle parti comuni.
Assicurazione e manutenzione ordinaria: un immobile vuoto si deteriora più rapidamente. Mantenerlo in buone condizioni ha un costo che nel tempo può diventare rilevante.
TARI: anche un immobile disabitato può essere soggetto alla tassa sui rifiuti in alcune fasce.
Chi eredita un appartamento da 300.000 euro, senza la liquidità per gestirlo o la possibilità di abitarlo, può trovarsi a pagare 3.000-5.000 euro l'anno solo per mantenerlo.
La comproprietà: quando l'eredità crea divisione
Uno degli scenari più complessi, e spesso più conflittuali, è quello della successione con più eredi. Quando il patrimonio viene diviso tra fratelli o altri coeredi, nascono situazioni di comproprietà che possono degenerare.
Cosa succede con più eredi sullo stesso immobile
Se un appartamento viene ereditato da tre figli in quote uguali, nessuno dei tre può decidere autonomamente cosa farne. Per vendere, affittare o ristrutturare è necessario l'accordo unanime (o almeno la maggioranza qualificata in certi casi). Quando le opinioni divergono, il bene rimane bloccato.
Le conseguenze pratiche di questa situazione possono essere:
- Anni di stallo in cui l'immobile perde valore e genera costi
- Necessità di ricorrere al giudice per lo scioglimento della comunione ereditaria, con spese legali spesso consistenti
- Deterioramento dei rapporti familiari, con ripercussioni su tutta la rete delle relazioni.
L'eredità con crediti vantati: attenzione ai beni illiquidi
Un'eredità può includere beni difficili da liquidare, come quote societarie, crediti commerciali, beni strumentali, collezioni d'arte, terreni agricoli. Il valore nominale di questi beni può essere elevato, ma trasformarli in denaro contante richiede tempo, competenze specifiche e spesso un mercato favorevole.
Nel frattempo, l'erede:
- Non può contare su quella liquidità per pagare le spese di successione o l'IMU
- Deve gestire beni che non conosce o che richiedono competenze professionali
- Rischia di svendere pur di risolvere rapidamente una situazione che sta diventando insostenibile.
Cosa fare: le opzioni a disposizione degli eredi
Conoscere le proprie opzioni è fondamentale per non trovarsi impreparati davanti a una situazione complessa.Accettazione pura e semplice
L'erede subentra in tutti i diritti e obblighi del defunto. È la scelta più comune ma anche la più rischiosa in presenza di debiti non chiari.
Accettazione con beneficio di inventario
Permette di separare il patrimonio personale da quello ereditato. L'erede risponde dei debiti del defunto solo nei limiti del valore dei beni ricevuti. Deve essere fatta entro 10 anni dalla morte (3 mesi se si è già nel possesso dei beni) e richiede la redazione di un inventario notarile.
Rinuncia all'eredità
Spesso sottovalutata, la rinuncia è la scelta giusta quando i debiti superano o si avvicinano all'attivo, o quando la gestione del patrimonio è troppo onerosa. La rinuncia ha effetto retroattivo: l'erede rinunciatario viene considerato come se non avesse mai avuto diritto all'eredità.
Come proteggersi: i consigli pratici
Ricevere un'eredità richiede preparazione e consulenza professionale. Ecco cosa fare prima di prendere qualsiasi decisione:
Rivolgersi a un notaio o a un avvocato specializzato in diritto successorio per avere un quadro chiaro della situazione.
Verificare la presenza di debiti e passività attraverso una visura delle ipoteche, un controllo delle Agenzie delle Entrate e una consultazione dei registri delle imprese in caso di attività economiche.
Valutare la liquidità disponibile per far fronte alle spese immediate: tasse, volture, spese condominiali arretrate.
Non accettare frettolosamente: il termine per accettare o rinunciare è di 10 anni, il che significa che non è necessario decidere in pochi giorni sotto la pressione emotiva del lutto.
Pianificare la gestione o la dismissione degli immobili con il supporto di un consulente immobiliare, per capire se conviene vendere, affittare o utilizzare i beni ricevuti.
Conclusione: l'eredità va gestita, non solo ricevuta
Ereditare non significa automaticamente arricchirsi. Un patrimonio immobiliare da 500.000 euro, in mancanza di liquidità, di accordo tra eredi e di una strategia gestionale chiara, può trasformarsi in anni di stress, spese crescenti e conflitti familiari.
La chiave è affrontare la successione con la stessa attenzione e pianificazione che si dedicherebbe a qualsiasi altra operazione finanziaria importante. Informarsi, consultare professionisti qualificati e non lasciarsi travolgere dall'emozione del momento sono i passi fondamentali per trasformare quello che potrebbe essere un problema in una reale opportunità di crescita patrimoniale.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra