Poste Italiane introduce cinque nuovi depositi Supersmart, confronto con i conti deposito di maggio 2026 per condizioni, rendimenti, durata e profili ideali. Vantaggi, limiti e suggerimenti pratici.
Nel panorama attuale del risparmio, l'attenzione degli investitori italiani si orienta sempre più verso strumenti in grado di unire sicurezza, liquidità e rendimenti competitivi. In questo contesto, la famiglia dei Depositi Supersmart, collegata al Libretto Smart di Poste Italiane, si arricchisce di novità significative per il mese di maggio 2026: opzioni studiate per adattarsi a esigenze diverse, sia dal punto di vista della durata che dell'importo accantonabile.
Parallelamente, le offerte dei classici conti deposito bancari tornano protagoniste, grazie a nuove condizioni e tassi di interesse più elevati rispetto agli anni precedenti. Questa guida si propone di analizzare le peculiarità delle principali offerte Supersmart aggiornate a maggio 2026, illustrandone caratteristiche, funzionamento e rendimenti, con un confronto dettagliato rispetto alle alternative disponibili sui conti deposito bancari, in modo da offrire una panoramica completa per orientare la scelta del risparmiatore informato.
Cosa sono i Depositi Supersmart di Poste Italiane
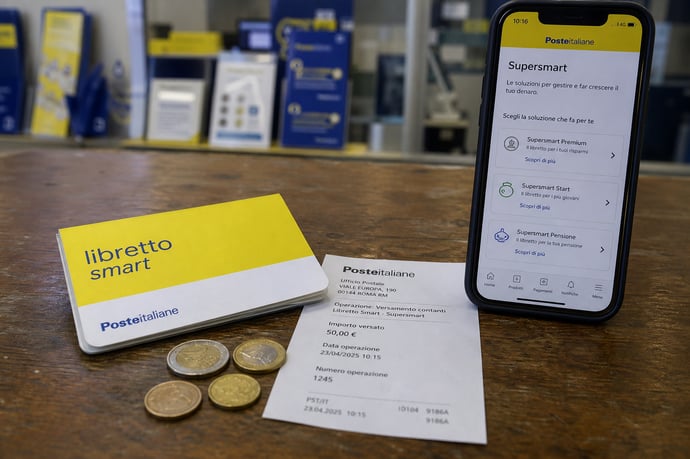
I Depositi Supersmart rappresentano un'evoluzione delle tradizionali soluzioni di risparmio offerte da Poste Italiane. Si tratta di accantonamenti vincolati sul Libretto Smart che permettono al cliente di beneficiare di un tasso di interesse più elevato rispetto al rendimento base del libretto stesso. Il principio di funzionamento è semplice e trasparente: al titolare maggiorenne del Libretto Smart viene data la possibilità di vincolare una quota delle somme disponibili, scegliendo tra diversi orizzonti temporali e profili promozionali, a fronte di offerte che premiano la fedeltà e la nuova liquidità.
La principale caratteristica di questi strumenti è la flessibilità: è infatti possibile disattivare (anche solo in parte) ciascun accantonamento prima della scadenza prevista, senza penalizzazioni sul capitale e con il riconoscimento di interessi al tasso base sulle somme svincolate anticipatamente. Gli interessi maturano solo per le somme rimaste vincolate fino al termine pattuito. L'intera gamma dei Depositi Supersmart beneficia della garanzia dello Stato, in quanto sono strumenti emessi da Cassa Depositi e Prestiti S.p.A. e distribuiti da Poste Italiane. L'operatività è stata resa sempre più digitale, così che per attivazioni, monitoraggi e svincoli si può procedere anche online o tramite app, oltre che presso qualunque ufficio postale.
Le offerte Supersmart maggio: caratteristiche e rendimenti
Il catalogo dei Depositi Supersmart si è ampliato, rispondendo alle necessità di una platea trasversale di risparmiatori. Ogni soluzione prevede requisiti di sottoscrizione, durata e tassi differenti:
- Supersmart Premium: destinato a chi apporta nuova liquidità, offre il tasso più elevato per durate annuali di 366 giorni.
- Supersmart Plus: ideale per chi aderisce alle formule Risparmio Smart, con un vincolo di 181 giorni e requisiti di importo minimi contenuti.
- Supersmart Rinnova: pensato per chi reinveste somme provenienti da precedenti accantonamenti scaduti, con una durata estesa.
- Supersmart Open: soluzione flessibile, accessibile a tutti i maggiorenni, che consente un vincolo di 360 giorni senza requisiti aggiuntivi.
- Supersmart Young: offerta specifica per la fascia 18-35 anni, durata contenuta e accessibilità pensata per i giovani risparmiatori.
- Supersmart Pensione: dedicato a chi accredita la pensione INPS, con condizioni vantaggiose per i pensionati.
Sulla piattaforma digitale di Poste è disponibile un simulatore che consente di valutare con trasparenza la crescita potenziale dei propri risparmi secondo la tipologia prescelta. La tassazione degli interessi segue il regime ordinario italiano (26%), mentre l'imposta di bollo applicata è proporzionale allo 0,2% annuo del capitale accantonato. Questa impostazione permette di progettare una strategia di risparmio su misura, adattando la sottoscrizione alle proprie mutevoli esigenze e al profilo finanziario individuale.
Deposito Supersmart Premium: condizioni e simulazione guadagni
La versione Premium, riservata ai titolari del Libretto Smart che apportano nuova liquidità, offre le condizioni più remunerative tra tutte le alternative Supersmart. Nel dettaglio, il tasso annuo lordo a maggio 2026 si attesta sul 3,25% per una durata di 366 giorni. La soglia minima di accantonamento parte da 500 euro, con possibilità di incremento per multipli di 50 euro. Gli interessi maturati sono riconosciuti solo sulle somme effettivamente vincolate fino a scadenza, mentre in caso di svincolo anticipato, si applica il solo tasso base del Libretto Smart.
Una simulazione efficace sugli importi consente di valutare l'impatto degli oneri fiscali sul rendimento netto, con strumenti messi a disposizione anche online da Poste Italiane. Per esempio, un deposito di 2.000 euro produce, al termine dell'anno, interessi lordi di circa 65 euro, che al netto della ritenuta fiscale e imposta di bollo si traducono in una crescita effettiva di circa 33 euro (valori arrotondati e soggetti a variazioni secondo la fiscalità vigente). Sottolineata la possibilità di disattivazione parziale o totale senza costi diversi dalle imposte di legge, questa opzione si rivolge a chi ricerca rendimento senza sacrificare la libertà di gestione delle proprie somme.
Deposito Supersmart Plus: dettagli e rendimento
La formula Plus è attivabile dai maggiorenni che abbiano aderito all'Opzione Risparmio Smart ed è caratterizzata da una durata di 181 giorni. Permette di accantonare importi da 500 euro in su, beneficiando di un tasso annuo lordo del 2,50%. Questa soluzione consente la disattivazione in ogni momento, senza penali o commissioni, con interessi riconosciuti integralmente solo sulle somme rimaste fino a scadenza.
Gli importi non accantonati o svincolati prima del termine sono remunerati al tasso base. In termini di rendimento netto, su un accantonamento di 2.000 euro, il guadagno effettivo si aggira sui 18 euro, dopo la detrazione di tasse e imposte di bollo. Plus rappresenta una via intermedia, mirata ad accontentare chi desidera investire somme anche per tempi brevi e mantenere alta la flessibilità, con un rendimento superiore rispetto a molte offerte bancarie a breve termine.
Deposito Supersmart Rinnova, Open, Young e Pensione: per profili specifici
Un segmento rilevante della gamma Supersmart è costituito da soluzioni pensate per bisogni circoscritti:
- Rinnova: destinato a chi reinveste fondi provenienti da precedenti accantonamenti scaduti, con una durata di 540 giorni e tasso lordo annuo intorno al 2%. Consente il trasloco automatico di capitali scaduti verso una nuova forma di risparmio, idealmente senza interruzioni di rendimento.
- Open: proposta universalmente accessibile, senza requisiti particolari, offre 1,50% lordo per una durata di 360 giorni, col vantaggio di essere svincolabile in qualsiasi momento.
- Young: rivolta ai risparmiatori di età compresa tra 18 e 35 anni, ha una durata rapida (180 giorni) e garantisce un tasso lordo annuo del 2,25%, per favorire l'educazione e la propensione al risparmio tra i giovani.
- Pensione: pensata esclusivamente per chi accredita la pensione INPS sul Libretto Smart, garantisce condizioni agevolate (tasso lordo annuo del 2% circa, durata 364 giorni) e risponde alle esigenze dei pensionati che desiderano abbinare sicurezza e liquidità.
Conti deposito bancari a confronto: tassi, vincoli e flessibilità
Il dibattito tra Supersmart e conti deposito bancari si concentra essenzialmente su tre fattori chiave: tasso d'interesse, vincolo temporale e flessibilità nella gestione. Nel 2026, i conti deposito delle principali banche. inclusi gli operatori online e tradizionali. offrono generalmente tassi lordi annui compresi tra 2,25% e 3,75%. Le soluzioni più redditizie spesso richiedono un vincolo dai 12 ai 36 mesi, ma sono disponibili anche offerte a breve termine, paragonabili alle durate dei Supersmart. Diversamente dai prodotti postali, tuttavia, molte offerte bancarie prevedono penali o la perdita degli interessi maturati in caso di svincolo anticipato totale o parziale. Ecco alcuni punti comuni nell'attuale mercato:
- I conti deposito vincolati consentono spesso di ottenere i rendimenti più elevati ma con vincolo stringente.
- I conti deposito a tasso libero offrono maggiore liquidità, ma a un tasso generalmente più basso del massimo raggiungibile.
- L'operatività si svolge prevalentemente online, con processi digitali validati da firme elettroniche e strumenti di autenticazione sempre più sofisticati.
Limiti, costi fiscali e sicurezza: cosa sapere prima di scegliere
Le scelte di investimento in strumenti garantiti sono sempre guidate da una valutazione accurata delle condizioni accessorie:
- Soglie minime e massime di investimento: per i Supersmart l'importo parte da 500 euro e può essere incrementato per multipli di 50 euro, mentre i conti deposito bancari possono stabilire soglie d'ingresso variabili, talvolta anche superiori.
- Costi fiscali: sia per i prodotti postali che bancari, vale la ritenuta fiscale del 26% sugli interessi e l'imposta di bollo dello 0,2% annuo sul capitale.
- Sicurezza del capitale: i Supersmart, in quanto prodotti di Cassa Depositi e Prestiti/Patrimonio BancoPosta, sono assistiti dalla garanzia dello Stato italiano tramite l'art. 5 del D.L. 269/2003 e successive modifiche; per i conti bancari l'assicurazione arriva dal FITD (Fondo Interbancario di Tutela dei Depositi).
Quale rende di più a maggio 2026? Analisi e suggerimenti
Un'analisi comparata dei rendimenti effettivi evidenzia come la risposta cambi al variare di importo, orizzonte temporale e profilo dell'investitore. Considerando l'esempio di un accantonamento di 10.000 euro:
|
Strumento |
Durata |
Tasso lordo |
Rendimento netto* (stimato) |
|
Supersmart Premium |
366 giorni |
3,25% |
238,50 € |
|
Conto deposito bancario vincolato |
12 mesi |
3,50% |
259,00 € |
|
Supersmart Plus |
181 giorni |
2,50% |
90,75 € |
|
Conto deposito bancario libero |
12 mesi |
2,30% |
125,75 € |
|
Supersmart Young |
180 giorni |
2,25% |
82,00 € |
Il consiglio operativo è di:
- Valutare il reale bisogno di liquidità nei 12 mesi successivi.
- Ponderare la probabilità di dover svincolare le somme.
- Confrontare sempre più offerte, considerando sia segmento bancario sia quello postale.
Leggi anche
- I 5 nuovi depositi Smart di Poste Italiane a confronto con i conti depositi del mese di maggio: rendimenti, caratteristiche, durata
- Convengono i nuovi depositi smart di Poste Italiane appena lanciati a maggio 2026? I pro e contro a confronto
- Conti deposito a maggio 2026: i rendimenti e interessi più alti offerti tra rialzo spread e promozioni particolari

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra