I nuovi depositi smart di Poste Italiane, lanciati a maggio 2026, promettono rendimenti interessanti e flessibilità. Funzionamento, opzioni, vantaggi, rischi, fiscalità e reali prospettive di guadagno.
Negli ultimi anni, la gestione del risparmio in Italia ha conosciuto una decisa evoluzione, con un crescente interesse verso strumenti sicuri e digitalizzati. I nuovi depositi smart proposti da Poste Italiane rappresentano un'opzione innovativa in questo contesto, introducendo una gamma di soluzioni denominate Supersmart. Queste alternative si sviluppano sul canale del Libretto Smart, evoluzione dei classici libretti postali, e sono rivolte a diversi segmenti di clientela, dai giovani ai pensionati fino agli investitori che dispongono di nuova liquidità. Grazie all'integrazione tra soluzioni digitali, massima sicurezza e rendimenti superiori rispetto al tasso base, queste offerte contrastano la staticità dei risparmi non vincolati, spesso penalizzati dall'inflazione e dalla bassa remunerazione. I depositi Supersmart non solo permettono di vincolare importi per periodi definiti, ma consentono anche una certa flessibilità di svincolo, restando competitivi rispetto ad altri strumenti affini nel panorama bancario.
L'introduzione delle nuove forme di accantonamento avvenuta a maggio 2026 coincide con un generale aggiornamento delle condizioni e l'ampliamento delle opzioni disponibili, fatto che ha portato a un incremento della varietà delle soluzioni offerte. L'obiettivo è offrire alternative personalizzabili, accessibili sia nei canali fisici che digitali, per una platea sempre più digitale e attenta a sicurezza, trasparenza e facilità d'uso.
Caratteristiche principali dei depositi Supersmart
I Supersmart sono offerte di accantonamento collegate ai Libretti Smart, emessi da Cassa Depositi e Prestiti e distribuiti da Poste Italiane. Il funzionamento è basato sull'accantonamento di una parte delle somme presenti sul libretto, dedicando queste cifre a periodi vincolati e soggetti a condizioni specifiche, con la prospettiva di ottenere interessi significativamente più elevati rispetto alla giacenza libera. Le principali caratteristiche operative sono le seguenti:
- Accessibilità: Prenotazione e sottoscrizione gestibili tramite web, app o direttamente negli uffici postali su tutto il territorio nazionale.
- Importo minimo di attivazione: 500 euro, con incrementi possibili di 50 euro e multipli (a seconda delle offerte).
- Durate differenziate: Ogni tipologia di deposito Supersmart ha una durata specifica, variabile dai 180 ai 540 giorni.
- Sicurezza del capitale: Tutte le somme sono garantite dallo Stato Italiano (art. 5 D.L. 30/09/2003 n. 269 e s.m.i.), condizione che minimizza il rischio di perdita delle somme accantonate.
- Zero costi di gestione: Non sono previsti oneri di apertura, tenuta, chiusura o gestione del prodotto, eccetto la fiscalità obbligatoria per legge.
- Possibilità di svincolo anticipato: Il cliente può disattivare parzialmente o totalmente ogni deposito senza penali, ma sulle somme svincolate in anticipo viene applicato il tasso base, estremamente basso (0,001% annuo lordo).
- Gestione multicanale: Visualizzazione e controllo dello stato degli accantonamenti sia tramite piattaforma digitale che in filiale.
Nel complesso, questa formula abbina la semplicità operativa alle esigenze di rendimento e protezione, adattandosi a vari profili di risparmiatori e offrendo una trasparenza superiore rispetto ad altri vincolati tradizionali.
Tipologie di deposito Supersmart a confronto
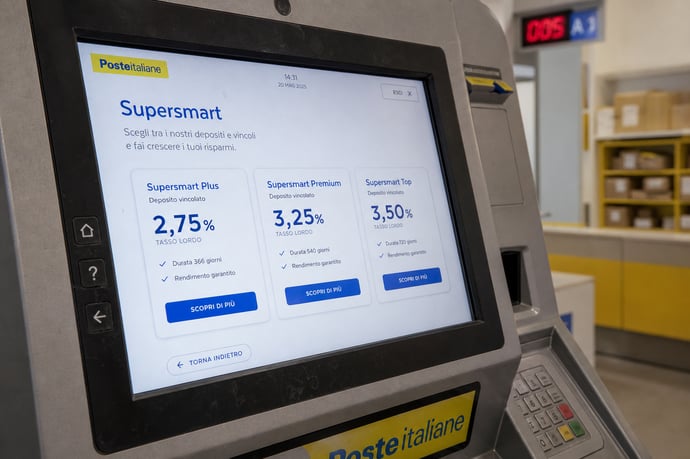
L'offerta Supersmart è articolata in più opzioni, ciascuna con requisiti di accesso, durate e rendimenti distinti. Di seguito un riassunto tecnico delle cinque formule disponibili dal 19 maggio 2026:
|
Tipologia |
Durata |
Tasso annuo lordo (%) |
Target |
|
Supersmart Premium |
366 giorni |
3,25 |
Nuova liquidità da investire |
|
Supersmart Plus |
181 giorni |
3,25 |
Titolari di Opzione Risparmio Smart |
|
Supersmart Rinnova |
540 giorni |
1,75 |
Rinnovo accantonamenti precedenti |
|
Supersmart Young |
180 giorni |
2,00 |
Età 18-35 anni |
|
Supersmart Pensione |
364 giorni |
2,00 |
Accredito pensione INPS |
|
Supersmart Open |
360 giorni |
1,50 |
Tutti i titolari Libretto Smart |
Le peculiarità chiave riguardano la destinazione delle somme e la flessibilità:
- Per nuova liquidità si intendono somme immesse ex novo rispetto ai saldi precedenti.
- L'offerta Plus si attiva solo tramite Opzione Risparmio Smart, funzione digitale collegata a conto BancoPosta o Postepay Evolution.
- Young e Pensione sono offerte promozionali dedicate a segmenti specifici, mentre Open punta su facilità d'accesso e assenza di condizioni restrittive.
Vantaggi e svantaggi dei nuovi depositi smart di Poste Italiane
I Supersmart raccolgono numerosi aspetti positivi, ma occorre sottolineare anche alcune possibili limitazioni. Le principali caratteristiche vantaggiose includono:
- Garanzia dello Stato Italiano: I depositi postali godono di tutela statale, un ulteriore elemento di sicurezza rispetto a molti conti deposito bancari.
- Nessun costo di attivazione o gestione: Gli oneri ricadono esclusivamente sulla fiscalità nazionale, nessun balzello nascosto su apertura, chiusura o utilizzo ordinario.
- Flessibilità operativa: Possibilità di svincolo anticipato, parziale o totale, senza penali.
- Accesso semplificato: Operazioni facilmente gestibili tramite app e web, oltre ai canali tradizionali degli Uffici Postali.
- Soglie di adesione accessibili: Importi minimi e modularità delle somme rendono i Supersmart utilizzabili anche da piccoli risparmiatori.
- Rendimento certo a scadenza: I tassi dichiarati sono fissi alla sottoscrizione, evitando sorprese dovute al mutamento delle condizioni di mercato.
- Rendimento reale contenuto: Nonostante i tassi elevati rispetto al passato, i Supersmart difficilmente colmano l'effetto erosivo dell'inflazione attuale.
- Rigidi criteri di ammissibilità: Alcune offerte sono riservate a chi apporta nuova liquidità o a determinate categorie (giovani, pensionati), riducendo la disponibilità per il pubblico generale.
- Vincoli temporali: Per ottenere il rendimento massimo è necessario mantenere la somma vincolata fino a scadenza; in caso di disattivazione anticipata, infatti, il tasso riconosciuto retrocede allo 0,001%.
- Limiti sugli importi accantonabili: L'offerta Plus consente di vincolare fino a 10.000 euro, molto meno rispetto ai 3 milioni di Premium.
- Mancanza di protezione completa da inflazione e fiscalità: La tassazione degli interessi e l'imposta di bollo comportano, di fatto, un ritorno inferiore rispetto al lordo prospettato nelle condizioni d'offerta.
Prospettive rendimento: quanto si guadagna con Supersmart?
I rendimenti pubblicizzati dei Supersmart sono tra i più alti nell'ambito del risparmio postale, ma ciò che conta realmente è la remunerazione netta, ovvero quanto resta in tasca una volta considerate le trattenute fiscali. Analizzando le simulazioni pubbliche sui rendimenti degli accantonamenti attualmente sottoscrivibili, è possibile riassumere i risultati in una tabella esemplificativa:
|
Deposito |
Importo esempio (€) |
Durata |
Interesse netto (stima) |
|
Supersmart Plus |
2.500 |
181 giorni |
€ 29,82 |
|
Supersmart Rinnova |
2.500 |
540 giorni |
€ 47,90 |
|
Supersmart Open |
2.500 |
360 giorni |
€ 27,37 |
|
Supersmart Young |
2.500 |
180 giorni |
€ 18,25 |
|
Supersmart Pensione |
2.500 |
364 giorni |
€ 36,90 |
I dati sono calcolati al netto della ritenuta fiscale (26%) e prima dell'applicazione annuale dell'imposta di bollo (0,2%). Considerando somme più elevate, i rendimenti crescono in valore assoluto ma sono comunque caratterizzati da un ritorno netto in linea con strumenti a basso rischio. Rispetto a prodotti obbligazionari brevi (come BTP a un anno), le differenze possono essere minime; tuttavia, l'assenza di oscillazioni di prezzo e la garanzia pubblica rendono i Supersmart ideali per chi vuole protezione, liquidità programmabile e certezza di capitale.
Flessibilità e sicurezza: svincolo anticipato e garanzie
Uno degli aspetti più qualificanti dei Supersmart è la possibilità di gestire liberamente gli accantonamenti, anche quando si desidera selezionare lo svincolo anticipato, totale o parziale. La dinamica di svincolo è la seguente:
- È possibile richiedere la disattivazione anticipata in qualunque momento tramite web/app o sportello postale.
- Lo svincolo comporta la perdita del tasso promozionale: tutte le somme svincolate, dal momento della disattivazione, sono retribuite esclusivamente con il tasso base (0,001% annuo lordo).
- Gli importi minimi di disattivazione sono 50 euro (multipli), con mantenimento del saldo minimo di 500 euro per posizioni attive.
- Le somme sono sempre garantite nella loro totalità, inclusa la restituzione integrale al netto dei vincoli fiscali e delle normative antiriciclaggio.
Leggi anche
- Convengono i nuovi depositi smart di Poste Italiane appena lanciati a maggio 2026? I pro e contro a confronto
- Conti deposito a maggio 2026: i rendimenti e interessi più alti offerti tra rialzo spread e promozioni particolari
- Investire liquidità ad aprile 2026: conti deposito rendono meno di Btp e Bot per tassi di interesse applicati e imposte

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra