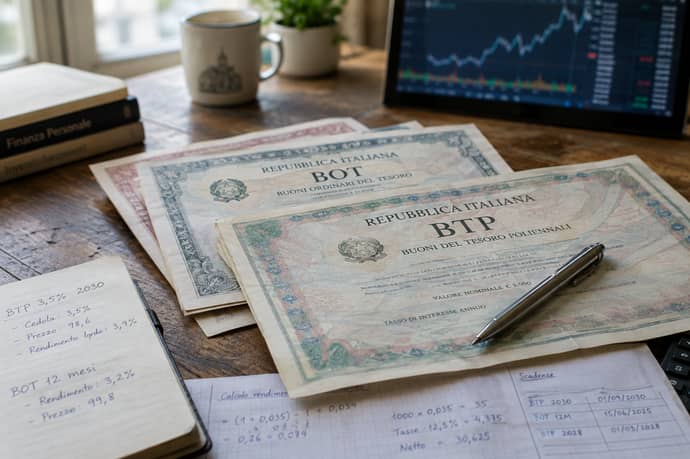
BOT e BTP sono strumenti accessibili anche ai piccoli risparmiatori, ma il debito pubblico italiano è nelle mani di famiglie e investitori con patrimoni molto diversi, inclusi molti milionari. Contano durata, rendimento, tasse e obiettivi familiari.
Tra il 2022 e il 2024 le famiglie italiane hanno acquistato direttamente 195 miliardi di euro di titoli di Stato. Alla fine del 2024 ne detenevano 310 miliardi, pari al 5,2% delle loro attività finanziarie. I dati della Banca d’Italia mostrano una platea ampia: accanto ai nuclei familiari comprano BOT e BTP banche, fondi, assicurazioni, investitori esteri e altri operatori.
BOT e BTP: accessibili, non esclusivi
I titoli di Stato italiani sono prestiti concessi allo Stato da cittadini e investitori. Il Tesoro rimborsa il capitale alle scadenze previste e, quando il titolo lo prevede, paga gli interessi. Una famiglia può acquistare tramite banca o piattaforma di negoziazione, partecipando a una nuova emissione oppure comprando un titolo già in circolazione sul mercato secondario. L’accesso è semplice anche per chi investe cifre contenute, e i titoli possono entrare in portafogli con disponibilità e obiettivi molto diversi.
Alcuni collocamenti, come quello dei BTP Valore, sono rivolti agli investitori individuali e affini. Durante la finestra di emissione il titolo si acquista alla pari, a un prezzo fissato, attraverso intermediari abilitati. La sottoscrizione è così più lineare; per alcune emissioni è previsto anche un premio per chi compra all’inizio e mantiene il titolo fino alla scadenza. Le emissioni ordinarie e gli acquisti sul mercato secondario coinvolgono invece anche investitori professionali e istituzionali.
Le statistiche distinguono tra titoli detenuti direttamente dalle famiglie e investimenti effettuati tramite fondi o polizze. Un fondo o una compagnia assicurativa può possedere obbligazioni pubbliche per conto dei risparmiatori: in quel caso, il detentore registrato è l’intermediario, mentre la famiglia partecipa indirettamente all’investimento.
La Banca d’Italia suddivide i detentori di titoli pubblici in categorie: famiglie, banche, assicurazioni, fondi, altri investitori italiani, soggetti esteri e Banca d’Italia insieme all’Eurosistema. Le quote variano nel tempo. Nella prima metà del 2025 è aumentata la componente estera, mentre quella delle famiglie è rimasta sostanzialmente sui livelli del 2024. La ripartizione dipende anche dal criterio di calcolo: alcune serie escludono i titoli posseduti dalle amministrazioni pubbliche e separano gli investitori esteri dai fondi esteri riconducibili a risparmiatori italiani:
|
Categoria di detentore |
Che cosa comprende |
Che cosa indica |
|
Famiglie italiane |
Titoli posseduti direttamente dai nuclei |
Investimento individuale diretto |
|
Banche e assicurazioni |
Portafogli degli intermediari e delle compagnie |
Gestione di liquidità, attività e passività |
|
Fondi e gestioni |
Investimenti di fondi e patrimoni gestiti |
Esposizione diretta o indiretta dei risparmiatori |
|
Investitori esteri |
Operatori residenti fuori dall’Italia |
Domanda internazionale di debito pubblico |
|
Banca d’Italia ed Eurosistema |
Titoli detenuti nei portafogli di politica monetaria |
Componente distinta dagli acquisti delle famiglie |
Per i nuclei familiari, il dato più concreto è quello delle consistenze. A fine 2024 detenevano direttamente circa 310 miliardi di euro in titoli di Stato, il 5,2% delle loro attività finanziarie. La cifra comprende l’insieme dei titoli pubblici. I fondi e i prodotti assicurativi attraverso cui le famiglie investono indirettamente sono rilevati separatamente.
Per il 2024 la Banca d’Italia ha indicato una quota del 24,8% per gli investitori esteri, calcolata al netto dei titoli detenuti dall’Eurosistema e di quelli presenti in gestioni e fondi esteri riconducibili a investitori italiani. È una misura costruita su un perimetro specifico. Il dato conferma il peso dei mercati internazionali e degli operatori professionali, accanto agli acquisti delle famiglie.
Quanto partecipano le famiglie alle emissioni
Nel triennio 2022-2024 le famiglie hanno effettuato acquisti diretti per 195 miliardi di euro. Circa 60 miliardi sono transitati attraverso emissioni dedicate ai piccoli investitori, quasi un terzo del totale acquistato dai nuclei nel periodo. Alla fine del 2024 dichiarava di possedere titoli di Stato il 15,5% delle famiglie; circa il 5% aveva esclusivamente titoli collocati con emissioni dedicate.
La quota dei nuclei detentori era salita rispetto alla fine del 2022, quando si attestava al 6%. L’indagine congiunturale sulle famiglie italiane, riferita a giugno 2024, rilevava inoltre che il 12% dei nuclei era interessato ad acquistare BTP in futuro. Tra le famiglie che non ne possedevano, la quota era del 6%.
La partecipazione cambia sensibilmente in base alla ricchezza. Nel quintile con ricchezza netta più bassa deteneva titoli di Stato il 3,9% delle famiglie; in quello più alto, il 26,9%. La ricchezza netta è data dalla somma delle attività reali e finanziarie, sottratte le passività. Tra i nuclei che già possedevano strumenti finanziari diversi dai depositi, nel 2024 la quota in possesso di titoli pubblici raggiungeva il 57,3%.
Milionari e patrimoni diversi
Nel rapporto pubblicato nel 2025, Boston Consulting Group stimava in 517.000 il numero di italiani che nel 2024 possedevano almeno un milione di dollari di ricchezza finanziaria. La soglia usata dal BCG riguarda gli asset finanziari; l’indagine della Banca d’Italia sui quintili considera invece la ricchezza netta familiare.
Le statistiche sulle famiglie non incrociano il possesso di BOT e BTP con la soglia finanziaria adottata per definire i milionari. Offrono però un confronto per fasce di ricchezza: nel 2024 le famiglie del quintile più ricco avevano una probabilità molto più alta di detenere titoli pubblici rispetto a quelle del quintile più basso, 26,9% contro 3,9%. Il dato mostra che i titoli pubblici sono presenti anche nei patrimoni elevati, oltre che nei portafogli dei piccoli risparmiatori.
Le ragioni dell’acquisto cambiano da una famiglia all’altra. Con risparmi contenuti, si può cercare uno strumento comprensibile in cui collocare una somma non necessaria nell’immediato. Un patrimonio più ampio può invece distribuire il rischio tra attività diverse, programmare flussi d’interesse o abbinare alcune scadenze alle proprie esigenze. Pensionati e famiglie con redditi da capitale possono apprezzare la regolarità delle cedole dei BTP; altri investitori possono preferire la durata breve dei BOT. La scelta dipende anche dagli obiettivi del singolo nucleo.
BOT brevi e BTP più lunghi
I BOT hanno una durata non superiore a un anno. Non pagano cedole periodiche: di norma si acquistano sotto la pari e si rimborsano a cento. Il rendimento deriva dalla differenza tra il prezzo di acquisto e il valore di rimborso. L’investimento ha così un orizzonte più breve rispetto a un BTP pluriennale. Chi vende il BOT prima della scadenza, però, riceve il prezzo di mercato di quel momento.
I BTP hanno scadenze medio-lunghe e, nella forma ordinaria, pagano cedole fisse ogni sei mesi. Il rendimento dipende dal prezzo d’acquisto, dall’importo delle cedole e dal rimborso finale. Chi compra all’emissione e conserva il titolo fino alla scadenza conosce il calendario dei flussi previsti. Restano il rischio legato alla solvibilità dell’emittente e quello di una vendita anticipata. I BTP indicizzati o con cedole variabili seguono regole diverse da quelle dei BTP a tasso fisso.
La durata incide sulle oscillazioni del prezzo. Quando i tassi di mercato salgono, i titoli già emessi con cedole meno convenienti tendono a perdere valore; se i tassi scendono, possono rivalutarsi. Una scadenza più lunga amplifica in genere queste variazioni, perché i flussi di cassa si distribuiscono su un periodo maggiore. Sul mercato secondario il prezzo può quindi scendere sotto quello pagato, anche quando il titolo prevede il rimborso del valore nominale alla scadenza e l’emittente rispetta i propri obblighi.
Per un BOT il rischio di prezzo tende a essere più contenuto, grazie alla durata breve, ma una vendita prima della scadenza, una variazione dei tassi o condizioni di mercato meno favorevoli possono ridurre il ricavo. La scadenza ravvicinata porta poi a una nuova decisione: reinvestire il capitale, con rendimenti che possono essere diversi da quelli iniziali.
Rendimento e tassazione da confrontare
Il rendimento indicato all’emissione non coincide necessariamente con quello di chi compra sul mercato secondario. Per un BOT conta il prezzo effettivamente pagato rispetto al rimborso; per un BTP incidono prezzo, cedole, scadenza e quotazione di mercato, se il titolo viene venduto in anticipo. Il confronto va fatto sul prezzo d’acquisto e sul periodo previsto di detenzione, non soltanto sul tasso cedolare.
I redditi dei titoli di Stato italiani sono tassati con l’aliquota agevolata del 12,5%. La stessa aliquota si applica ai proventi e alle plusvalenze riconducibili ai titoli pubblici, secondo le regole fiscali vigenti. Per un investimento custodito in un dossier titoli può aggiungersi l’imposta di bollo prevista per i prodotti finanziari. Si tratta di un costo separato dalla tassazione degli interessi, da includere nel calcolo del risultato netto. Le commissioni di negoziazione, soprattutto per gli acquisti e le vendite sul mercato secondario, dipendono invece dall’intermediario e dalle condizioni del conto.
La cedola, da sola, non basta per confrontare due titoli. Un BTP con cedola più alta può essere stato acquistato sopra o sotto il valore nominale; un BOT senza cedole può offrire un rendimento competitivo grazie allo sconto sul prezzo. Nel calcolo entrano anche il rischio di prezzo, quello sovrano e la possibilità di dover vendere in un momento sfavorevole.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra