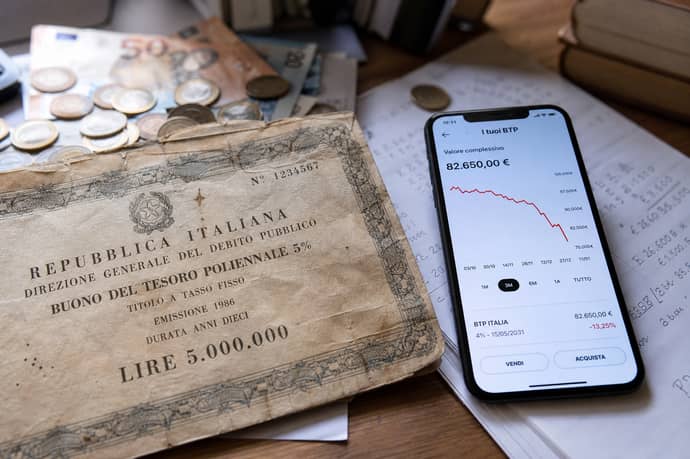
L’aumento dei tassi penalizza il valore dei BTP già in portafoglio, ma può offrire rendimenti più interessanti ai nuovi acquirenti: pesano scadenze, prezzi e orizzonte temporale.
Le famiglie italiane detenevano 310 miliardi di euro in titoli di Stato alla fine del 2024, pari al 15% delle attività finanziarie familiari e al livello più alto dal 2013. L'aumento dei rendimenti può quindi avere effetti su diversi milioni di nuclei. Chi possiede BTP già acquistati vede in genere scendere il prezzo di mercato dei titoli; chi invece dispone di liquidità e può aspettare la scadenza trova quotazioni più basse, dalle quali può derivare un rendimento potenziale maggiore.
Qui va fatta una distinzione: perdita potenziale e perdita effettiva non sono la stessa cosa. Il valore indicato nel deposito titoli può diminuire senza trasformarsi subito in una perdita definitiva. Se il BTP resta in portafoglio fino alla scadenza, lo Stato rimborsa normalmente il valore nominale previsto e corrisponde le cedole stabilite, salvo eventi di credito o ristrutturazioni del debito. Il danno diventa concreto soprattutto quando l'investitore vende prima del termine a un prezzo inferiore a quello pagato.
Perché l'aumento dei tassi fa scendere i prezzi
Tra il 2022 e il 2024 la presenza dei BTP nei portafogli familiari è aumentata con particolare intensità. In quei due anni le famiglie italiane hanno acquistato direttamente 195 miliardi di euro di titoli di Stato. Alla fine del 2024 le consistenze complessive erano così arrivate a 310 miliardi.
La quota di famiglie che dichiarava di possedere titoli pubblici è passata dal 6% del 2022 al 15% del 2024. Nel dato rientrano i BTP ordinari, ma anche le emissioni destinate ai risparmiatori, tra cui BTP Valore e BTP Italia, oltre agli altri strumenti collocati attraverso la rete bancaria e postale.
Le rilevazioni più recenti della Banca d'Italia richiedono però una lettura attenta. A dicembre 2025 le famiglie consumatrici detenevano presso il sistema bancario 3,293 miliardi di euro in BTP? No: in quella specifica rilevazione il dato è espresso in milioni, quindi si tratta di 3.293 milioni di euro, vale a dire circa 3,3 miliardi.
Per le obbligazioni il rapporto tra tassi e prezzi è inverso. Un BTP già emesso continua a pagare la cedola fissata al momento dell'emissione, mentre i titoli nuovi possono arrivare sul mercato con rendimenti più elevati. Il vecchio titolo deve quindi diventare meno caro, così da offrire al nuovo acquirente un rendimento comparabile a quello delle emissioni recenti.
L'esempio è semplice. Si consideri un BTP con valore nominale di 1.000 euro, una cedola annua dell'1,65% e scadenza nel 2030. Ogni anno il titolo paga 16,50 euro lordi. Se, nel frattempo, i nuovi BTP con durata simile offrono un rendimento superiore, quel titolo non può continuare a essere scambiato sempre a 1.000 euro: a quel prezzo garantirebbe infatti una remunerazione più bassa.
La quotazione potrebbe scendere, per esempio, a 930 euro. Chi lo compra a quel prezzo continuerebbe a ricevere le cedole previste e, mantenendolo fino alla scadenza, avrebbe diritto al rimborso di 1.000 euro, salvo il rischio legato all'emittente. La differenza tra i 930 euro versati e il valore nominale rimborsato concorrerebbe ad aumentare il rendimento effettivo dell'investimento.
Il calcolo effettivo è più articolato. Bisogna considerare la durata residua, le cedole già maturate, l'imposta sostitutiva, i costi di negoziazione e la struttura esatta del titolo. L'esempio serve a chiarire il meccanismo di base: tassi più alti significano prezzi più bassi per i BTP già in circolazione.
Il caso del BTP 1,65% con scadenza 2030
Un riferimento concreto è il BTP con cedola annua dell'1,65% e scadenza il 1° dicembre 2030. Nella seduta del 9 settembre 2026 il prezzo di mercato si è attestato intorno a 92,70-92,90 euro ogni 100 euro di valore nominale. Il rendimento effettivo lordo a scadenza risultava vicino al 3,48%:
|
Caratteristica |
Valore rilevato nel 2026 |
|
Cedola annua |
1,65% |
|
Scadenza |
1 dicembre 2030 |
|
Prezzo di mercato |
circa 92,70-92,90 euro ogni 100 |
|
Rendimento effettivo lordo |
circa 3,48% |
|
Periodicità della cedola |
Semestrale |
Un prezzo sotto la pari non segnala, da solo, un peggioramento dell'obbligo di rimborso. Riflette soprattutto la distanza tra la cedola dell'1,65% e il rendimento richiesto dal mercato nel 2026 per un titolo con quella durata residua.
Per chi avesse comprato il BTP a 100 euro, la vendita a circa 92,70 euro comporterebbe una perdita sul capitale. Al risultato andrebbero poi aggiunti o sottratti l'effetto delle cedole già incassate e quello del rateo.
Il rendimento pubblicato dalle piattaforme è un rendimento teorico a scadenza. Il suo calcolo presuppone che il titolo venga conservato fino al rimborso, che le cedole siano reinvestite secondo le ipotesi adottate e che non cambino le condizioni fiscali o di mercato. Non equivale, dunque, a un guadagno certo disponibile in qualunque momento.
Quando la perdita diventa effettiva
Il calo della quotazione diventa una perdita realizzata soprattutto quando il BTP viene venduto prima della scadenza a un prezzo più basso di quello di acquisto. Lo stesso accade se il risparmiatore deve liquidare il titolo durante una fase di forte rialzo dei rendimenti, se le cedole incassate non compensano la riduzione del prezzo di vendita oppure se costi, imposte e ratei peggiorano il risultato complessivo.
La cifra che compare nel dossier titoli non basta, invece, per parlare di perdita definitiva. Un BTP comprato a 100 e quotato a 93 mostra una minusvalenza potenziale di 7 euro ogni 100 euro nominali. Il risultato finale cambia se il titolo resta in portafoglio, se nel frattempo vengono riscosse le cedole e se alla scadenza il rimborso avviene a 100.
La durata residua incide molto sulla sensibilità del prezzo. Un titolo con scadenza lontana registra in genere oscillazioni più ampie quando cambiano i rendimenti di mercato. Uno con scadenza breve tende a riavvicinarsi più rapidamente al valore nominale, perché il rimborso è vicino. Un BTP decennale o trentennale può invece muoversi in misura più marcata.
Arrivare alla scadenza non cancella ogni rischio. Il rimborso del capitale dipende dalla capacità dello Stato emittente di rispettare i propri impegni. Resta poi il rischio d'inflazione: ricevere 1.000 euro tra diversi anni non significa disporre dello stesso potere d'acquisto che avrebbero 1.000 euro oggi.
Il problema dell'orizzonte temporale
Comprare un BTP non significa necessariamente poterlo o volerlo tenere fino alla scadenza. Un dato Consob, richiamato nelle analisi rivolte ai risparmiatori, indica che circa il 60% degli investitori retail non mantiene un titolo per oltre tre anni; il restante 40% supera quel periodo. La quota di chi va oltre i tre anni, però, non coincide con quella degli investitori che arrivano fino al rimborso.
Un BTP acquistato nel 2026 e con scadenza nel 2036 richiede un orizzonte di dieci anni. Tre anni non bastano. Anche chi non ha un bisogno urgente di denaro può decidere di vendere prima per ragioni fiscali, familiari o legate al rendimento. L'orizzonte deve quindi essere misurato sulla scadenza effettiva del titolo, non sulla generica intenzione di fare un investimento a medio termine.
Per chi entra sul mercato, una quotazione più bassa può tradursi in un rendimento a scadenza superiore a quello disponibile quando i BTP erano vicini alla pari. Il calcolo considera il prezzo pagato, le cedole periodiche e l'eventuale differenza positiva tra l'acquisto e il rimborso finale:
- prezzo di acquisto inferiore al valore nominale;
- cedole corrisposte periodicamente dal titolo;
- possibile differenza positiva tra prezzo pagato e rimborso finale.
Un prezzo più basso, però, non è automaticamente un'occasione. Se i rendimenti salgono ancora, la quotazione può diminuire ulteriormente prima di recuperare. Chi potrebbe aver bisogno del capitale a breve rischia di trasformare un rendimento teorico a scadenza in una perdita realizzata.
Chi può valutare l'opportunità
Un BTP può essere coerente con un obiettivo fissato alla scadenza quando l'investitore dispone di liquidità non necessaria nel breve periodo, conosce la durata residua e accetta oscillazioni temporanee del prezzo. Prima dell'acquisto è utile verificare il rendimento netto, la tassazione, i costi e l'eventuale differenza tra prezzo pagato e rimborso nominale.
Serve maggiore cautela se il capitale potrebbe dover essere liquidato entro pochi anni, se il portafoglio è già molto concentrato su titoli italiani o se il risparmiatore confonde il valore nominale con quello di mercato. La diversificazione tra emittenti, strumenti e scadenze può ridurre il rischio di dover vendere una posizione sfavorevole per far fronte a una necessità imprevista.
La scelta dipende quindi dall'orizzonte temporale e dalla capacità di sostenere il rischio, non soltanto dal livello della cedola o dal prezzo sotto la pari.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra