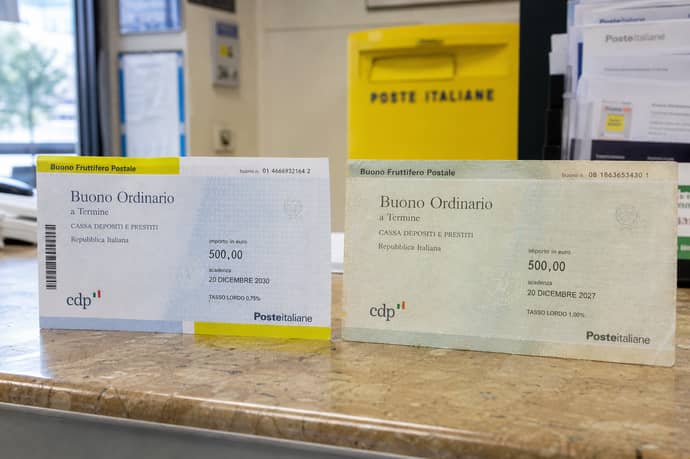
La promozione Buono per un Buono 6 mesi dei buoni fruttiferi postali promette un vantaggio extra: ne acquisti uno, ne ottieni un altro. Costi, rischi, rendimento reale, alternative e aspetti fiscali.
I buoni fruttiferi postali sono una delle forme di risparmio più diffuse e apprezzate dagli italiani per la loro sicurezza, flessibilità e semplicità. Da sempre garantiti dallo Stato italiano, questi strumenti sono scelti in modo particolare da chi intende preservare il capitale piuttosto che puntare a rendimenti elevati. Nel panorama delle offerte di Poste Italiane, è emersa la formula cosiddetta Buono per un Buono 6 mesi, una promozione specifica che consente di ricevere un secondo buono fruttifero a fronte della sottoscrizione di un primo, a condizioni prefissate.
La crescita d'interesse verso questa iniziativa è strettamente legata alle aspettative di incremento del valore nominale dell'investimento e alla ricerca di forme di impiego dei risparmi senza rischi di perdita patrimoniale. Tuttavia, occorre valutare le proposte andando oltre l'apparenza promozionale, analizzando a fondo il funzionamento e il reale beneficio economico al netto di imposte, bollo e inflazione. Solo affrontando il tema con un approccio esperto e con informazioni trasparenti si può davvero comprendere se queste promozioni offrano un reale vantaggio rispetto ad altri strumenti di risparmio.
Come funziona la promozione Buono per un Buono 6 mesi
Buono per un Buono consiste in una sottoscrizione, tipicamente vincolata a una durata molto breve (6 mesi), in cui il capitale investito permette di ricevere un secondo buono a scadenza. Essenzialmente, una volta raggiunta la scadenza dei primi sei mesi, oltre agli interessi maturati che vengono liquidati, il capitale viene automaticamente reinvestito in un nuovo buono della stessa tipologia. Questa operazione di rinnovo viene effettuata in automatico fino a un massimo di 40 cicli, con la possibilità per il risparmiatore di richiedere il rimborso in qualsiasi momento. Le principali condizioni prevedono:
- Nessun costo di sottoscrizione, gestione o rimborso (solo gli oneri fiscali sono applicati).
- Sottoscrizione esclusivamente in forma dematerializzata: l'importo è addebitato e accreditato solo tramite libretto o conto postale.
- Possibilità di rimborso parziale o totale senza penalità già durante la vita del buono, con tagli minimi previsti dalla normativa.
- Reinvestimento automatico del capitale per ogni ciclo, senza necessità di azioni da parte dell'intestatario.
Struttura, tipologie e funzionamento dei buoni fruttiferi
Il sistema dei buoni fruttiferi postali si articola in più tipologie, ciascuna definita da caratteristiche precise:
- Buoni ordinari: durata ventennale, tasso fisso crescente nel tempo.
- Buoni risparmio semplice/Plus: rendimenti a breve termine (da 3 a 4 anni), adatti per piani di accumulo progressivo.
- Buoni 3x4, 3x2, 4x4: riconoscimento di interessi a scaglioni, con la particolarità che rimborsi anticipati prima degli step previsti portano spesso alla perdita di parte degli interesessi.
- Buoni per minori: rendimento più elevato, vincolati fino al compimento della maggiore età del beneficiario.
- Buoni indicizzati all'inflazione: rendimento agganciato all'indice dei prezzi europei, utile per tutelarsi da eventuali periodi inflattivi.
- Tassazione sugli interessi del 12,5%, allineata a BTP e BOT ma molto inferiore a quella di altri strumenti finanziari.
- Imposta di bollo dello 0,2% annuo se i buoni detenuti superano il valore nominale di 5.000 €. Al di sotto di questa soglia, il bollo non si applica.
- Esenzione da imposta di successione sui capitali investiti.
Rendimento reale dei buoni fruttiferi postali a confronto
Il confronto tra BFP, titoli di Stato e strumenti bancari richiede di considerare rendimento netto, sicurezza e flessibilità. Riassumendo i dati correnti:- BFP ordinari (20 anni): rendimento lordo fino al 2,50% annuo a scadenza; dopo imposte e bollo il tasso netto oscilla intorno al 2% o poco meno. Nei primi anni il rendimento reale è ancora più ridotto per la struttura crescente dei tassi.
- BTP (10-20 anni): tassi lordi tra il 3,5% e il 4%, equivalente al 3-3,5% netto grazie alla stessa aliquota fiscale 12,5%; gli investitori subiscono però il rischio di prezzo se vendono prima di scadenza.
- BOT (fino a 12 mesi): rendimenti in media tra l'1,5% e il 2,2% netto, con rischi minimi ma nessuna possibilità di consolidare vantaggi di lungo periodo.
- Conti deposito vincolati: offrono, a seconda dell'intermediario, dal 2,5% al 3% netto su durate 12-36 mesi, i migliori garantiti dal Fondo Interbancario fino a 100.000 euro.
|
Strumento |
Rendimento netto annuo |
Tipo di rischio |
Flessibilità |
|
BFP ordinario |
1,9-2,0% |
Zero rischio capitale |
Rimborso anticipato, rendimento penalizzato |
|
BTP 10-20 anni |
3-3,5% |
Rischio prezzo se venduti prima |
Liquidità variabile |
|
BOT |
~2% |
Zero rischio capitale |
Alta liquidità |
|
Conto deposito |
2,5-3% |
Rischio banca (coperto sotto 100.000€) |
Penalità se svincolato prima |
Quando conviene sottoscrivere un buono fruttifero postale
Le situazioni in cui un buono fruttifero postale si rivela adatto sono legate a esigenze specifiche:
- Quando l'obiettivo è la sicurezza assoluta e si desidera investire senza rischio di perdita nominale.
- Se serve la possibilità di rimborso anche prima della scadenza, senza costi o penalità significative.
- In presenza di pianificazione per minori: i buoni dedicati ai più giovani offrono una soluzione sicura e fiscalmente avvantaggiata per la costruzione di un capitale finalizzato a un evento futuro (maggior età, studi, ecc.).
- Per chi non ha familiarità con strumenti finanziari complessi o non desidera gestire investimenti tramite depositi titoli o conti online.
- Orizzonte temporale molto breve (con la promozione Buono per un Buono a 6 mesi): utile in caso di capitali che si intende impiegare temporaneamente senza rischi di fluttuazioni, anche se la convenienza rispetto ad altre opzioni va sempre verificata caso per caso.
Alternative più efficienti: vantaggi, limiti e rischi
Rispetto ai buoni promozionali e agli standard, le principali alternative sicure sono:
- BTP: titoli di Stato italiani con rendimenti più elevati su scadenze medio-lunghe. Pur con doppia garanzia (Stato e liquidità), i BTP possono risentire di variazioni di prezzo se rimborsati prima e sono soggetti a oscillazioni di mercato.
- Conti deposito vincolati: soluzione bancaria sicura fino a 100.000€, spesso più remunerativa nel breve termine ma inficiata da eventuali penalità in caso di svincolo anticipato.
- ETF obbligazionari o portafogli diversificati: introdurre una piccola quota di rischio in cambio di rendimenti superiori, ma soggetti alle oscillazioni dei mercati.
- Massima semplicità operativa (niente gestione titoli).
- Zero rischio di perdita del capitale in caso di detenzione fino a scadenza.
- Tassazione agevolata e esenzione di bollo sotto i 5.000€.
- Rendimento tipicamente più basso rispetto a BTP e migliori conti deposito.
- Poco adatto per orizzonti medio-lunghi: la promozione ciclica a 6 mesi non ha vantaggio reale se non per capitali temporanei o in attesa di destinazione definitiva.
- Non preserva completamente dall'erosione inflattiva su lungo periodo.
Calcolo netto: numeri, esempi pratici e considerazioni
Analizzando un esempio numerico semplificato, si chiarisce l'impatto delle promozioni:- Sottoscrizione di 10.000€ in Buono per un Buono a 6 mesi, rendimento lordo annuo 2% (ipotetico):
- Dopo 6 mesi interessi lordi: 100€ (cioè 2% su 10.000€ riproporzionato a 6 mesi)
- Interessi netti calcolati: circa 87,5€ al netto della ritenuta fiscale (12,5%)
- Se sotto la soglia di 5.000€, nessun bollo dovuto. Sopra i 5.000€, bollo annuo proporzionale (0,2%).
- Capitale reinvestito automaticamente, ripetendo il ciclo.
- Dimenticare la soglia di bollo, che riduce il netto percepito anno su anno.
- Confrontare il tasso lordo del buono solo con tassi di strumenti privi di copertura statale, senza considerare la sicurezza differenziale.
- Sottovalutare l'effetto cumulativo dell'inflazione nell'orizzonte temporale considerato.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra