I supermercati e ipermercati: cosa non funziona in base al nostro sondaggio su 5mila italiani
L'evoluzione di supermercati e ipermercati italiani si gioca su qualità, prezzi, servizi innovativi e sostenibilità. Sfide e delle opportunità per rispondere ai nuovi bisogni dei consumatori.
Quali sono oggi le reali aspettative degli italiani quando entrano in un punto vendita della GDO? Il nostro recente sondaggio, condotto su un campione di 5.000 cittadini distribuiti equamente per età, genere e area geografica, restituisce una fotografia trasversale che va oltre i luoghi comuni. Emergono richieste precise: maggiore trasparenza sui prezzi, offerte meno aleatorie e promozioni realmente accessibili, oltre a un’organizzazione degli spazi più intuitiva che favorisca le scelte di benessere. Non mancano sollecitazioni su temi come sostenibilità, digitalizzazione dei servizi e comportamento sia del personale che degli altri clienti durante la spesa.
Rispetto alle indagini degli anni precedenti, gli intervistati dimostrano un crescente senso critico e una sensibilità all’impatto economico e sociale degli acquisti. Mentre la rapidità e la comodità restano prioritarie, oggi si pretende un valore aggiunto: dal controllo dei costi all’ampliamento dei servizi digitali, fino a una maggiore attenzione all’esperienza complessiva, con negozi che siano inclusivi, puliti e accoglienti. Questi elementi costituiscono la base da cui partire per indagare cosa migliorare nei supermercati e negli ipermercati secondo sondaggio realizzato sulle reali opinioni di chi fa spesa ogni giorno.
Le criticità rilevate dai consumatori nella gestione dei prezzi
L'aumento generalizzato dei prezzi tra il 2024 e il 2025 (+2,2% medio secondo Altroconsumo) ha spinto le famiglie italiane ad adottare comportamenti sempre più oculati. L'indagine annuale su oltre 1.150 punti vendita in 67 città evidenzia dati sorprendenti: una famiglia di quattro persone può arrivare a risparmiare fino a 3.700 euro l'anno scegliendo le insegne più convenienti e orientandosi verso i prodotti dal prezzo più basso. Le strategie di risparmio variano tuttavia in base allo stile di acquisto:
- I discount, Eurospin, In's Mercato e Lidl in testa, risultano imbattibili sul carrello dei prodotti primo prezzo. Eurospin primeggia per i risparmi massimi, grazie a un modello orientato a ridurre i costi fissi e i margini, pur mantenendo uno standard qualitativo soddisfacente.
- Per chi privilegia varietà e presenza di prodotti di marca, i supermercati come Famila, Coop e Conad restano competitivi per la spesa mista. Famila, in particolare, si distingue sia nel paniere dei prodotti di marca che nel carrello combinato a private label ed economici.
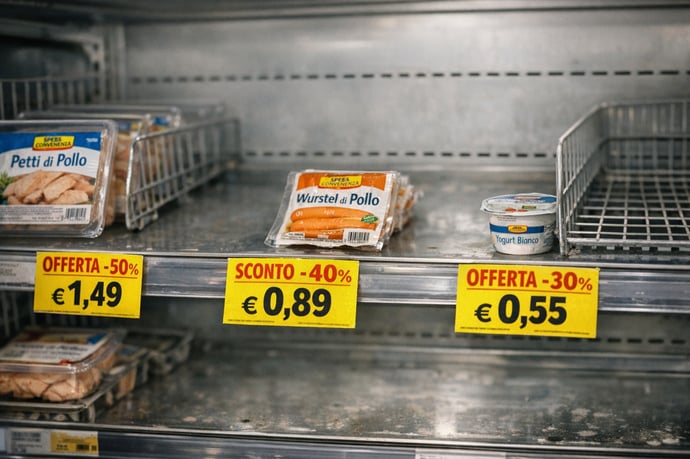
Dall’analisi delle risposte emerge un quadro chiaro: l’insoddisfazione rispetto a prezzi e promozioni è il tema dominante. Più del 68% dei partecipanti lamenta innanzitutto la scarsa chiarezza delle offerte e la difficoltà di confrontare i prezzi effettivi tra prodotti analoghi. Il 61% dichiara che la reale convenienza delle promozioni risulta spesso illusoria, con offerte limitate a prodotti residuali o poco richiesti, mentre il 54% segnala che molte promozioni sono soggette a restrizioni temporali o condizioni poco trasparenti, vanificando i vantaggi sulla spesa complessiva.
- Prezzi variabili per area geografica: nelle grandi città del Nord, come confermano indagini di mercato, la concorrenza tra catene spinge il risparmio fino al 40% rispetto agli stessi prodotti nel Centro-Sud, dove la scarsa competizione impedisce riduzioni sensibili.
- Oscillazioni nei prodotti di marca: la differenza di prezzo può superare anche il 100% tra diversi punti vendita, con i brand che risultano i più soggetti a forti variazioni e scarsa trasparenza nel posizionamento della fascia prezzo.
- Fidelizzazione poco efficace: carte sconto e raccolte punti sono giudicate dal 47% poco funzionali al reale risparmio familiare, generando spesso aspettative disattese.
- Shrinkflation: gli utenti segnalano sempre più spesso confezioni ridotte, a fronte di prezzi invariati o crescenti, fenomeno che erode la fiducia e rende più difficile il confronto.
|
Valore massimo risparmiabile in famiglia |
Fino a 3.700 euro l’anno scegliendo discount e prodotti a marchio |
|
Risparmio con spesa mista (discount) |
Circa 2.800 euro annui per famiglia tipo |
|
Risparmio con spesa di marca (supermercati/iper) |
Oltre 500 euro annui, in casi ottimali |
La sfida prioritaria individuata dagli italiani è dunque un nuovo patto di trasparenza sui prezzi, con una riduzione delle promozioni “civetta” e maggior diffusione di offerte su prodotti effettivamente utili alla spesa settimanale.
Dalla disposizione dei reparti ai comportamenti dei clienti
L’esperienza vissuta tra le corsie riveste un peso centrale nella percezione di qualità dei punti vendita. Dal sondaggio emergono richieste precise riguardo a una disposizione più intuitiva dei reparti, con il 56% che indica la necessità di ottimizzare la topografia degli alimenti freschi, in particolare frutta e verdura. Studi internazionali dimostrano che l’esposizione di prodotti salutari all’ingresso incentiva scelte di acquisto benefiche e contribuisce agli obiettivi di salute pubblica.
Altra criticità ricorrente è legata alla pulizia e cura degli ambienti. Il 39% dei rispondenti si lamenta del livello di ordine nelle ore di punta e chiede un incremento delle pratiche di igienizzazione, sia sui banchi che nei servizi igienici.
Particolare attenzione è riservata ai comportamenti di altri clienti, elementi che incidono pesantemente sulla fluidità della spesa:
- Carrelli abbandonati nei corridoi e nei parcheggi, segnalati come fonte di disagio sia dai clienti che dai lavoratori;
- Prodotti rimessi a casaccio negli scaffali sbagliati, con dispersione di articoli freschi in aree non idonee, spesso causa di spreco alimentare;
- Manipolazione eccessiva di frutta e verdura (schiacciamenti per testare la maturazione), fattore che compromette l’igiene e comporta scarti aggiuntivi;
- Consumi in negozio (apertura di confezioni prima dell’acquisto), fonte di stress per il personale e altri clienti;
- Spese ingenti a pochi minuti dalla chiusura, vissute come irrispettose verso i lavoratori e penalizzanti per il servizio;
Servizi innovativi e aspettative verso la digitalizzazione
L’adozione di tecnologie e servizi digitali si conferma tra le priorità più sentite dal campione intervistato. Circa il 52% dichiara di utilizzare con regolarità soluzioni di spesa online, click&collect e punti locker per il ritiro di pacchi o acquisti e-commerce direttamente nel punto vendita, giudicando questi servizi "utili per ottimizzare la routine".
Nel dettaglio, le aspettative principali riguardano:
- Locker e Pick-Up point: oltre 8 intervistati su 10 li considerano una "semplificazione" dei tempi di spesa (i dati confermano un fortissimo gradimento nell’integrazione tra e-commerce e supermercato fisico).
- App e tool digitali: un’ampia maggioranza utilizza applicazioni per consultare volantini, gestire offerte personalizzate o accedere ai servizi di lista spesa e prenotazione. Cresce la richiesta di funzioni integrate per segnalare prodotti mancanti o verificare in tempo reale la disponibiità degli scaffali.
- Pagamenti e check-out rapidi: si chiedono più casse automatiche funzionali, QR code per scan diretto dei prodotti, sistemi di pagamento digitale sicuri.
- Nuove esperienze digitali: una parte significativa del panel desidera l’introduzione di esperienze immersive, dalla realtà aumentata per scoprire l’origine dei prodotti a percorsi personalizzati in-store.
Dott.ssa Sara Melchionda
La Dott.ssa Sara Melchionda è un’esperta nel settore della sanità con oltre 15 anni di esperienza. Laureata in Tossicologia dell'ambiente e alimenti all'Università Statale di Lodi, ha sviluppato una solida competenza nelle tematiche legate alla sicurezza sanitaria, alla prevenzione dei rischi e alla valutazione degli effetti delle sostanze sulla salute. Nel corso della sua carriera ha collabora...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra