Il 52% degli under 35 spende cifre alte per le esperienze ma non compra più beni: ecco come
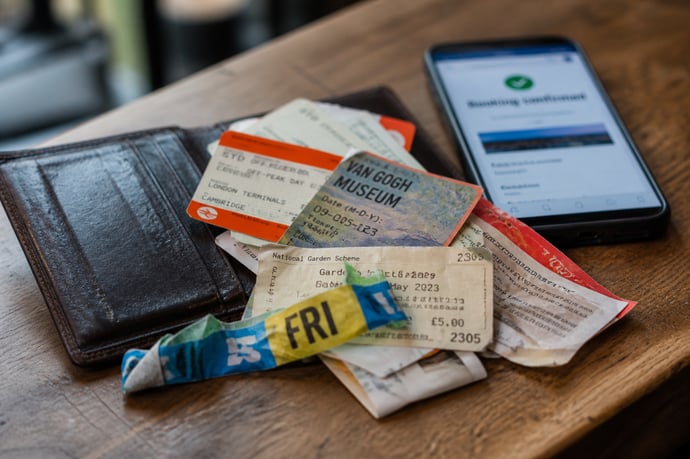
Gli under 35 stanno rivoluzionando il concetto di consumo: preferiscono investire in esperienze, sostenibilità, autoimprenditorialità e crescita personale, sostenuti da incentivi, finanziamenti.
Il 52% degli under 35 spenderebbe cifre alte per vivere esperienze e non comprerebbe più beni. I giovani non hanno abbandonato vestiti, tecnologia, automobili, mobili o casa. Hanno cambiato l'ordine delle priorità, rinviano diversi acquisti durevoli e, quando possono scegliere, destinano più denaro a viaggi, concerti, ristorazione, benessere, sport e formazione.
C'è poi un punto che cambia la lettura dell'intero fenomeno: non tutto nasce da una libera preferenza. Una parte degli under 35 sceglie le esperienze perché le considera più ricche di valore personale; un'altra parte le compra perché una vacanza da mille euro resta raggiungibile, mentre anticipo, mutuo e spese di una casa richiedono somme fuori portata. Il nuovo consumo giovanile è dunque un intreccio di cultura, convenienza e vincoli economici.
Da dove arriva il 52% e che cosa misura davvero
Il 52% rintracciabile nelle ricerche sull'argomento proviene da un'indagine globale commissionata da Booking.com e diffusa nel 2019. Lo studio coinvolse quasi 22 mila persone in 29 mercati, ma il campione indicato come Generazione Z aveva fra 16 e 24 anni, non comprendeva tutti gli under 35. Il 52% dichiarò che viaggiare vale sempre il denaro speso. Non disse di non comprare più beni.
La stessa ricerca rende il quadro molto meno estremo: fra le destinazioni previste per il denaro nei cinque anni seguenti, il 65% indicava viaggi e scoperta del mondo, il 60% l'anticipo per un immobile, il 60% istruzione o formazione professionale, il 51% la pensione e il 33% nuova tecnologia. In altre parole, il viaggio arrivava davanti agli oggetti, ma casa, studio e risparmio non sparivano. Il 52% è quindi un dato sulla percezione del valore del viaggio, non la quota di giovani che ha chiuso con il consumo materiale.
Gli under 35 non hanno smesso di comprare: i dati italiani lo smentiscono
Secondo il Rapporto annuale Istat 2026, nel 2025 la spesa reale delle famiglie è cresciuta dell'1%: i servizi sono saliti dell'1% e i beni dello 0,9%. Fra questi ultimi, i semidurevoli sono cresciuti dell'1,9%, i durevoli dello 0,8% e i non durevoli dello 0,7%.
Il cambiamento si vede nella composizione. Rispetto al 2019, ricreazione e cultura avevano già superato i livelli precedenti alla pandemia nel 2024; nel 2025 abbigliamento e calzature restavano sotto dell'1,6%, mentre alloggio e ristorazione erano ancora sotto del 3,5%. Dunque non c'è un passaggio uniforme da tutti i beni a tutti i servizi. Alcune esperienze avanzano, alcuni oggetti perdono terreno e altre spese tornano più lentamente.
La partecipazione fuori casa conferma il recupero delle attività dal vivo. I dati Istat mostrano che nel 2024 il 45,5% della popolazione era andato al cinema, contro il 40,9% del 2023; la partecipazione ai concerti non classici era salita dal 21,7% al 24,7% e quella al teatro dal 19,8% al 22%. Allo stesso tempo, le famiglie italiane destinavano a ricreazione e cultura il 5,8% dei consumi nel 2023, sotto la media europea del 7,6%. L'Italia non è quindi diventata una società che spende quasi tutto in divertimento.
Ecco come si spendono cifre alte senza comprare molti oggetti
La chiave non è una spesa quotidiana sempre elevata. È la concentrazione del budget in pochi appuntamenti scelti con largo anticipo. Un giovane può rinunciare per mesi a vestiti nuovi, cambiare smartphone meno spesso, usare trasporto pubblico o car sharing e poi pagare 700 euro per un viaggio, 150 euro per un concerto con trasferta o 500 euro per un corso. La spesa appare alta nel giorno dell'acquisto, ma spesso nasce da piccoli accantonamenti mensili e da tagli effettuati altrove:
|
Esperienza scelta |
Come viene finanziata |
Bene o spesa rinviata |
|---|---|---|
|
Viaggio o fine settimana |
Accantonamento mensile, prenotazione anticipata, bassa stagione, alloggio condiviso |
Auto, abbigliamento, arredo, elettronica non essenziale |
|
Concerto, festival o evento sportivo |
Prevendita, regalo collettivo, viaggio diviso fra amici |
Serate ordinarie, shopping, accessori |
|
Ristoranti e socialità |
Meno pasti fuori durante la settimana, offerte e programmi fedeltà |
Prodotti premium per la casa, piccoli acquisti impulsivi |
|
Palestra, trekking, wellness |
Abbonamento, pacchetti, attrezzatura usata |
Secondo dispositivo, moda stagionale |
|
Corso, workshop o soggiorno studio |
Risparmio dedicato, contributo familiare, rate |
Vacanza tradizionale, nuovo computer o altri beni durevoli |
|
Gaming, streaming e comunità digitali |
Abbonamenti e micropagamenti |
Supporti fisici, collezioni, televisore o console sostituiti più di rado |
Il meccanismo segue sei strade ricorrenti.
1. Il fondo per una meta precisa
L'esperienza viene trasformata in una rata verso se stessi. Cento euro accantonati ogni mese producono 1.200 euro in un anno; 150 euro ne producono 1.800. Per chi vive ancora con la famiglia o divide l'affitto, una somma simile può finanziare due viaggi brevi e alcuni eventi. Non è denaro comparso dal nulla: è una quota che non va a un'auto, a mobili, a molti capi di abbigliamento o al risparmio di lungo periodo.
2. L'acquisto anticipato
Biglietti aerei, concerti e festival vengono comprati mesi prima. La distanza fra pagamento e fruizione riduce la sensazione del costo complessivo; allo stesso tempo, offerte iniziali e condivisione delle spese possono abbassare il prezzo. Il rischio è perdere la visione d'insieme quando nello stesso conto si sovrappongono prevendite, caparre e abbonamenti.
3. L'accesso al posto del possesso
L'automobile viene noleggiata solo quando serve, l'abito si cerca nel mercato dell'usato, musica e film arrivano in abbonamento, l'attrezzatura sportiva si affitta. Il giovane compra meno unità fisiche, ma paga molti servizi. La casa con poco spazio e la mobilità lavorativa rendono il possesso meno attraente: ogni oggetto costa, occupa spazio, richiede manutenzione e rende più complesso un trasferimento.
4. Il mercato dell'usato
Vendere ciò che non viene usato finanzia in parte il nuovo viaggio o il biglietto. Comprare capi, mobili e dispositivi ricondizionati libera risorse senza imporre una rinuncia totale. Questo comportamento non elimina il bene: ne allunga la vita e sposta la spesa dal nuovo al second hand, che non sempre emerge con la stessa chiarezza nelle statistiche del commercio tradizionale.
5. La condivisione
Casa vacanze, automobile, taxi, attrezzatura e pasti vengono divisi. Il costo individuale scende mentre cresce il valore sociale. L'esperienza ha una caratteristica che un oggetto possiede solo in parte: crea un'occasione comune e produce contenuti, conversazioni e ricordi condivisi.
6. Il pagamento dilazionato
Qui si apre il lato più fragile. Il “compra ora, paga dopo” viene usato anche per voli, pernottamenti, biglietti e servizi. Una nota della Banca d'Italia sul Buy Now Pay Later stima che la quota di famiglie italiane che lo ha utilizzato sia passata dal 4% nel 2022 al 30% nel 2025, anche se circa due terzi vi ricorrono solo occasionalmente. L'uso si è esteso a nuclei con redditi medio-bassi, poche risorse patrimoniali e debiti già attivi. La rata rende accessibile l'acquisto oggi, ma sposta sul reddito di domani un consumo già esaurito.
Perché un'esperienza vale più di un oggetto agli occhi dei giovani
Per molti under 35, l'identità non passa più soltanto da ciò che si possiede. Un viaggio, un concerto o un corso raccontano interessi, relazioni e competenze. Possono offrire ricordi, nuove amicizie, apprendimento e benessere. Lo smartphone, da questo punto di vista, resta un bene centrale proprio perché abilita servizi ed esperienze: permette di prenotare, pagare, orientarsi, fotografare e condividere.
I social amplificano la dinamica. Mostrano continuamente mete, locali ed eventi e trasformano l'esperienza in prova pubblica di una vita intensa. Il confronto con gli altri può spingere a prenotare per paura di restare esclusi. Il fenomeno non va ridotto a superficialità: dopo isolamento pandemico, lavoro ibrido e relazioni digitali, la presenza fisica ha acquisito un valore più alto. Ma la pressione sociale può confondere desiderio personale e consumo da esibire.
C'è anche una ragione economica molto concreta. L'acquisto di una casa, la formazione di una famiglia e una nuova automobile richiedono capitale, reddito stabile e capacità di sostenere costi per anni. Una vacanza, pur cara, ha un prezzo finito e una data certa. Il Rapporto Istat 2026 rileva che nel 2025 il tasso di occupazione dei 15-34enni era del 43,9% e che il 67,8% dei giovani entrati nell'occupazione nel biennio 2024-2025 lo aveva fatto con un contratto a termine. In questo contesto, scegliere un'esperienza non equivale sempre a preferire il presente al futuro: può essere l'unico progetto raggiungibile senza impegnarsi per vent'anni.
Quali beni perdono davvero terreno
Non scompaiono i beni utili, durevoli o capaci di abilitare altre attività. Perdono attrattiva soprattutto gli acquisti ridondanti e quelli con un costo di gestione alto:
- molti capi di moda comprati per una sola stagione;
- seconda automobile in famiglia o auto usata poco;
- mobili acquistati prima di avere una casa stabile;
- collezioni di supporti fisici sostituite da cataloghi digitali;
- elettrodomestici e dispositivi cambiati prima della fine del loro ciclo di vita;
- lusso usato soltanto come segnale di status.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra