Il conto corrente cointestato, spesso percepito come simbolo di fiducia e praticità, nasconde insidie legali e gestionali: proprietà effettiva del denaro, responsabilità verso la banca e complessità.
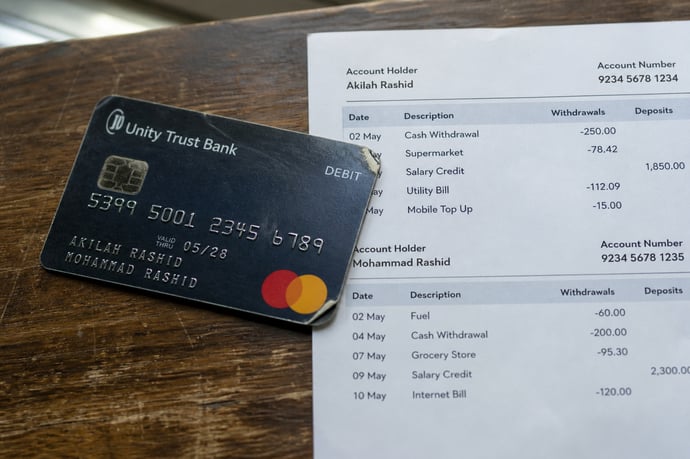
La condivisione delle risorse finanziarie tramite un conto bancario con più intestatari rappresenta una decisione spesso dettata da praticità e fiducia. Famiglie, coppie conviventi, coniugi e anche genitori e figli maggiorenni optano per questa soluzione, attirati dall'idea di semplificare la gestione delle entrate, delle spese comuni e di centralizzare flussi finanziari come stipendi o pagamenti di utenze. Anche per questioni fiscali e amministrative, la possibilità di avere una sola posizione bancaria appare invitante: meno costi fissi, maggiore trasparenza e possibilità di accesso immediato ai mezzi di pagamento per tutti i titolari.
Tuttavia, dietro questa apparente linearità operativa si celano numerose complessità giuridiche e operative non sempre note agli utenti. La convinzione che la cointestazione garantisca automaticamente equa divisione delle somme, o che offra sicurezza in caso di necessità, è solo in parte corretta. Nel tempo, diversi casi giudiziari hanno evidenziato come simili strumenti, usati senza consapevolezza, possano trasformarsi in una trappola insidiosa, capace di mettere a rischio equilibri personali ed economici. Analizzare i reali meccanismi di funzionamento e i pericoli nascosti consente di usare tale strumento con effettiva sicurezza.
Funzionamento giuridico e firma disgiunta e congiunta
La disciplina normativa italiana del conto bancario cointestato a più soggetti si fonda sull'articolo 1854 del Codice Civile. La banca intrattiene un unico rapporto contrattuale con tutti i titolari, conferendo a ciascuno la possibilità di esercitare i diritti e di assumersi le obbligazioni che derivano dal contratto stesso.
Sul piano operativo, la gestione quotidiana dipende dal regime di firma scelto al momento della stipula:
- Firma disgiunta: ogni intestatario può disporre autonomamente delle somme depositate, prelevare, effettuare pagamenti e bonifici senza il consenso degli altri. La banca eseguirà le istruzioni di chiunque tra i titolari senza entrare nel merito degli accordi interni.
- Firma congiunta: l'operatività è subordinata al consenso di tutti i titolari. Per effettuare qualunque operazione bancaria sono necessarie tutte le firme, garantendo così un maggior controllo reciproco ma riducendo la praticità nelle spese correnti.
Uno degli equivoci più diffusi sul conto intestato a più persone riguarda l'attribuzione effettiva della proprietà delle somme. Nonostante la presenza di più nominativi, la mera cointestazione non sancisce necessariamente una comunione reale ed equiparata dei fondi. Giuridicamente, nei rapporti tra i titolari si presuppone una ripartizione paritaria delle somme (es. 50 e 50 se due intestatari, 33,3% per tre), ma tale presunzione cade se uno dei soggetti riesce a dimostrare di aver alimentato il conto con risorse esclusivamente proprie (art. 1298 c.c.).
Primo errore: l’eredità: il denaro non passa a chi resta
Il primo motivo riguarda l’eredità: il denaro non passa automaticamente a chi resta. Alla morte di un intestatario, entra nella successione la quota che gli apparteneva. In un conto con due titolari si presume, salvo prova contraria, che il saldo appartenga per metà a ciascuno. Ipotizzando una disponibilità di 60.000 euro e quote effettivamente uguali, 30.000 euro restano del superstite e gli altri 30.000 devono essere attribuiti secondo le regole successorie. L’eventuale diritto del superstite a ereditare una parte di questi ultimi dipende dalla sua posizione nella successione, non dalla firma depositata in banca.
La presunzione di quote uguali non equivale a una divisione incontestabile. Quando il conto contiene denaro appartenente a uno solo dei titolari, la ricostruzione della sua effettiva proprietà può cambiare la ripartizione. Gli estratti conto e i documenti sull’origine delle somme assumono quindi un peso concreto: la cointestazione, da sola, non basta a dimostrare che metà del patrimonio sia stata regalata all’altra persona. È proprio nei rapporti interni tra correntisti che opera la presunzione superabile prevista dall’articolo 1298 del Codice civile.
Per i conviventi di fatto il fraintendimento può essere particolarmente oneroso. Il partner non acquista la qualità di erede per il solo fatto di convivere o condividere un conto. Per attribuirgli beni dopo la morte serve una disposizione testamentaria, nel rispetto delle quote riservate agli eventuali legittimari. Credere che il conto comune sostituisca questa pianificazione espone il superstite al rischio di dover dividere disponibilità considerate familiari con gli eredi del defunto.
Esiste poi il problema dell’accesso al denaro. La firma disgiunta non si estingue automaticamente con la morte di un titolare, ma gli adempimenti successori, i vincoli fiscali e le condizioni contrattuali incidono sull’operatività. Un’opposizione degli eredi può complicarla: nella decisione n. 1206/2023 l’Arbitro Bancario Finanziario ha respinto la richiesta di sblocco di un conto dopo un’opposizione formale, sulla base della disciplina contrattuale applicabile. Non è quindi corretto promettere che metà del saldo sarà sempre immediatamente disponibile.
Secondo errore: pignoramento che può compromettere la liquidità di entramb
Il secondo motivo è il pignoramento: il problema di uno può compromettere la liquidità di entrambi. Cointestare un conto non rende automaticamente responsabili dei debiti personali dell’altro. Ma il creditore di uno degli intestatari può agire sul credito che il debitore vanta verso la banca. La quota effettivamente appartenente al titolare estraneo al debito deve essere tutelata; il punto è che questa tutela non coincide sempre con la disponibilità immediata del denaro.
La formula secondo cui si può pignorare soltanto il 50% trascura un passaggio: il vincolo iniziale sulle somme e la loro assegnazione al creditore sono momenti diversi. Secondo l’orientamento del Collegio di coordinamento ABF, la banca non deve risolvere autonomamente le controversie sulla proprietà dei fondi confluiti nel conto. Il vincolo può quindi interessare l’intero saldo, entro i limiti dell’esecuzione, mentre le ragioni dell’altro intestatario devono trovare tutela nella procedura.
Per comprendere la conseguenza pratica basta un esempio ipotetico: sul conto ci sono 20.000 euro destinati anche ad affitto e bollette, ma soltanto uno dei titolari è debitore. L’altro non può dare per scontato che 10.000 euro rimangano subito utilizzabili. Potrebbe dover dimostrare i propri diritti davanti al giudice, con tempi e costi che si aggiungono all’indisponibilità delle somme. La decisione ABF n. 286/2025 richiama, tra gli strumenti di tutela, l’opposizione di terzo prevista dall’articolo 619 del Codice di procedura civile.
Terzo errore: saldo comune non garantisce una ripartizione equa
Il terzo motivo riguarda le spese condivise: un saldo comune non garantisce una ripartizione equa. Versare entrambi lo stipendio sul medesimo conto rende visibili le entrate complessive, ma non stabilisce quali acquisti siano familiari, quanto debba contribuire ciascuno o quale somma possa essere destinata alle esigenze personali. Senza un accordo, la comodità iniziale può trasformarsi in una discussione continua su chi paga e chi consuma di più.
Anche dividere tutto a metà può creare squilibri. In un esempio con redditi mensili di 1.500 e 3.000 euro, un contributo di 1.000 euro ciascuno assorbe circa due terzi del primo stipendio e un terzo del secondo. Se la coppia scegliesse un criterio proporzionale per finanziare 1.800 euro di spese comuni, i versamenti sarebbero rispettivamente di 600 e 1.200 euro. È una scelta organizzativa da concordare, non una percentuale imposta dalla cointestazione; dovrebbe considerare anche il lavoro di cura e gli impegni familiari.
Con la firma disgiunta si aggiunge il rischio delle operazioni unilaterali. Nei limiti contrattuali, un intestatario può disporre anche somme superiori alla propria quota: la facoltà riconosciuta dalla banca non gli attribuisce però il diritto di appropriarsi del denaro altrui. Recuperarlo, se nasce un conflitto, può richiedere una contestazione e un’azione giudiziaria. Sul versante opposto, l’articolo 1854 del Codice civile prevede la responsabilità solidale per il saldo del conto quando i titolari possono operare separatamente: per uno scoperto la banca può chiedere l’intero importo a uno di loro, ferme le successive regolazioni interne.
Una gestione prudente può prevedere un conto comune destinato alle uscite concordate, alimentato con versamenti periodici e con una riserva commisurata alle necessità. Affitto, utenze e alimentari possono rientrare nel budget condiviso; gli acquisti personali e quelli straordinari richiedono criteri espliciti. Mantenere anche liquidità individuale riduce la dipendenza operativa da un solo rapporto, pur senza cancellare gli obblighi patrimoniali o familiari previsti dalla legge.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra