Le assicurazioni sanitarie permettono di accedere velocemente a visite mediche, esami diagnostici e terapie, saltando le liste di attesa del settore pubblico. Quali sono i costi
Negli ultimi anni, l'Italia assiste a una crescente diffusione delle soluzioni assicurative destinate a coprire visite specialistiche, ricoveri e interventi al di fuori del Servizio Sanitario Nazionale. Questa tendenza nasce in risposta alle attese sempre più lunghe per esami e consulti, che penalizzano utenti di ogni età.
Nel frattempo, la salute si afferma come patrimonio da proteggere anche da un punto di vista economico, complice l’aumento della spesa privata per prestazioni e la difficoltà di sostenere imprevisti sanitari senza tutele aggiuntive. In tale contesto, le polizze assicurative dedicate all’ambito sanitario diventano una soluzione sempre più scelta da famiglie e lavoratori.
Diffusione delle polizze: numeri e tendenze del mercato italiano
Il mercato delle assicurazioni sanitarie registra una crescita a doppia cifra: secondo l’IVASS, tra il 2018 e il 2023 il comparto malattia è aumentato del 10,9%, e oggi il settore rappresenta il 19,5% della produzione totale danni a livello nazionale. Dati ANIA rilevano che nel 2024 circa una persona su quattro possiede una polizza sanitaria privata. Questo sviluppo è accompagnato da un aumento degli importi delle polizze e da prodotti sempre più personalizzati, pensati sia per nuclei familiari sia per individuali e lavoratori autonomi.
La spesa sanitaria "out-of-pocket" delle famiglie ha raggiunto i 40,6 miliardi di euro, mentre le somme veicolate tramite assicurazioni e fondi si attestano su circa 5,2 miliardi di euro l’anno. L'incremento dell'aspettativa di vita, la carenza di risorse del SSN e la diffusione del welfare aziendale sono fra i principali motori di questa espansione, insieme al generale bisogno di risposte rapide e puntuali in tema di salute.
Come funzionano le assicurazioni sanitarie per ridurre i tempi di attesa
Un aspetto centrale del successo delle polizze salute è la possibilità di accedere velocemente a visite mediche, esami diagnostici e terapie, saltando le liste di attesa che spesso caratterizzano il settore pubblico. A fronte del pagamento di un premio annuo o mensile, la compagnia copre integralmente o in parte le spese sostenute in strutture private, spesso attraverso una rete convenzionata vastissima. Le modalità di utilizzo variano fra:
- Pagamento diretto: il costo dell’intervento o della visita viene saldato direttamente dall’assicuratore alla struttura convenzionata.
- Rimborso indiretto: l’assicurato anticipa la somma e viene poi rimborsato, di norma entro 30 giorni.
Vantaggi e benefici delle polizze salute: dall’accesso rapido alle cure alla prevenzione
La sottoscrizione di una copertura sanitaria privata offre vantaggi concreti:
- Accesso molto più rapido a visite specialistiche e diagnostica rispetto al SSN, con attese mediamente inferiori di oltre l’80%.
- Possibilità di scegliere strutture, medici e orari più flessibili, spesso anche in località diverse da quella di residenza.
- Programmi di prevenzione e screening inclusi, con check-up periodici e monitoraggio delle patologie croniche.
- Copertura su misura: dalle cure odontoiatriche alle terapie riabilitative, dall’assistenza domiciliare all’eventuale copertura internazionale.
- Pianificazione certa delle spese: la presenza di massimali e franchigie noti consente di pianificare in anticipo i costi sanitari.
Il business assicurativo: chi ci guadagna davvero e come si stabiliscono premi e coperture
L’attuale panorama delle assicurazioni sanitarie rappresenta un business in rapida crescita. Le compagnie colgono la domanda crescente proponendo pacchetti modulari, diversificati per età, stato di salute e livello di copertura richiesto. La redditività per il settore è sostenuta dal meccanismo attuariale di calcolo del rischio: sulla base dei dati sanitari raccolti tramite questionari anamnestici, età, precedenti medici e preferenze di garanzia, viene determinato il premio da corrispondere.
Le compagnie stabiliscono inoltre massimali (cifra massima annuale rimborsabile), franchigie (quota fissa o percentuale a carico dell’assicurato), esclusioni e periodi di carenza per tutelarsi da rischi prevedibili. In media, una parte non trascurabile dei premi versati (specialmente da persone giovani e in buona salute) supera l’ammontare delle richieste di rimborso, creando margini rilevanti per le compagnie, come evidenziato dai dati settoriali 2024-2025.
Costi delle polizze e fattori che li influenzano
I costi delle assicurazioni sanitarie variano considerevolmente in base a età, stato di salute, estensione della copertura e inclusione di servizi aggiuntivi. Molte formule prevedono:
- Premi annuali da circa 200-300 euro (copertura base, solo ricovero) fino a oltre 2.500 euro annui per pacchetti completi famiglia o con garanzie internazionali.
- Differenze di prezzo legate alle regioni di residenza, all’eventuale presenza di patologie croniche e al numero di assicurati nello stesso contratto.
- Franchigie e scoperti variabili, che consentono di abbassare il premio accettando una parte di spesa non rimborsata.
- Supplementi per prestazioni aggiuntive come cure dentali, fisioterapia o coperture malattie gravi.
Luci e ombre del sistema: criticità, limiti di accesso e disparità
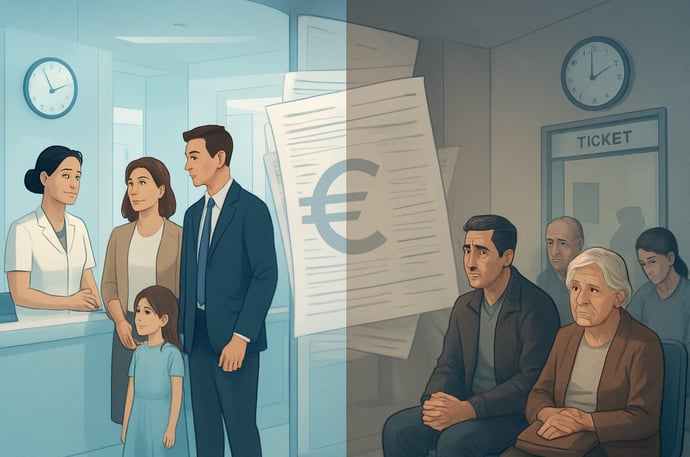
Nonostante i benefici, il crescente ricorso alle assicurazioni sanitarie genera criticità che incidono sull’equità dell’accesso alle cure:- Le polizze più complete sono spesso fuori portata per famiglie con redditi medio-bassi, accentuando il rischio di disparità sociale.
- La trasparenza delle condizioni contrattuali resta problematica: nel 43% dei casi le esclusioni risultano poco chiare per i non addetti ai lavori, con il rischio di disguidi e dinieghi nei rimborsi.
- Sono frequenti periodi di carenza e limiti sui rimborsi per alcune patologie o prestazioni a rischio elevato.
- L’esclusione di condizioni preesistenti, di trattamenti estetici e di alcune cronicità può penalizzare chi cerca tutela proprio nei momenti di maggior bisogno.


Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra