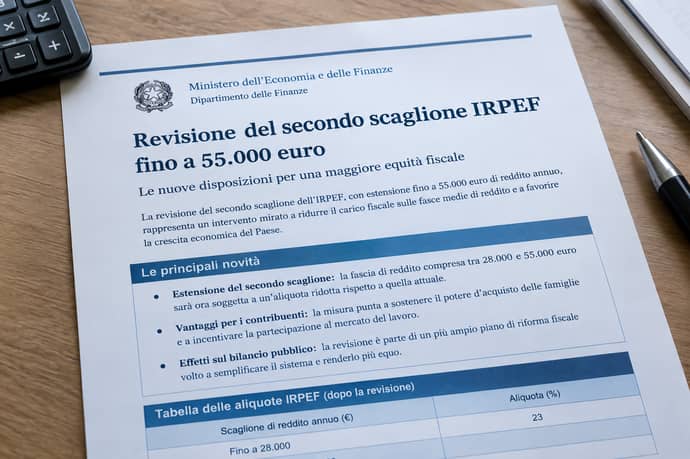
Il Taglio Irpef fino a 55mila euro costa 1,5 miliardi, vale 500 euro l’anno per circa 3 milioni di contribuenti, ma non cambia nulla per chi guadagna meno.
Il taglio Irpef fino a 55mila euro è la misura simbolo della manovra sul fronte fiscale. Il governo la presenta come un sostegno al ceto medio, la fascia di contribuenti che negli ultimi anni ha sentito di più il peso di prezzi, mutui e bollette. Guardando i numeri e il meccanismo tecnico, però, il quadro cambia. Lo sconto fiscale riguarda soltanto una quota ristretta di contribuenti e a beneficiarne davvero è chi si colloca nella parte alta della platea.
L’intervento ha un costo di circa 1,5 miliardi di euro per le casse dello Stato. Il risparmio annuale per contribuente arriva fino a un massimo di circa 500 euro. La platea interessata è di circa tre milioni di contribuenti.
Sono cifre importanti, ma vanno lette insieme. Un miliardo e mezzo di euro è una somma rilevante in una manovra dalle risorse limitate, e divisa per tre milioni di persone dà in media circa 500 euro a testa. Il punto è che quei tre milioni di persone non sono il ceto medio nel suo complesso. Sono soltanto i contribuenti che hanno un reddito imponibile superiore a 50.000 euro, cioè una parte della popolazione fiscale ben più ristretta e con redditi più alti della media italiana.
Come funziona il meccanismo: la seconda aliquota resta al 33% ma per chi ci sono novità
Per capire l’effetto reale bisogna guardare la struttura dell’Irpef, l’imposta sul reddito delle persone fisiche, che si applica per scaglioni progressivi. Il reddito non viene tassato con un’unica aliquota. Ogni porzione di reddito è tassata con l’aliquota del proprio scaglione.
Con la nuova Manovra 2027, la seconda aliquota Irpef rimane fissata al 33%. Non viene quindi ridotta, e chi già ricade in questo scaglione non vede scendere la percentuale applicata. Ciò che cambia è il tetto massimo dello scaglione, che viene ampliato da 50.000 euro a 55.000 euro di reddito imponibile.
In pratica, l’aliquota del 33% si applica a una porzione di reddito più ampia, e di conseguenza una parte di reddito che prima finiva nello scaglione successivo viene tassata meno.
Qui sta il cuore della questione. L’intervento comporta una riduzione fiscale del 10%, cioè da un’aliquota del 43% al 33%, esclusivamente sulla fascia di reddito compresa tra 50.000 e 55.000 euro.
Il calcolo è semplice. Quei 5.000 euro di reddito, che prima erano tassati al 43%, ora sono tassati al 33%. Dieci punti percentuali su 5.000 euro fanno 500 euro all’anno. Questo è il risparmio massimo ottenibile, ed è raggiunto da chi ha un reddito imponibile di almeno 55.000 euro.
Chi si trova a metà strada ottiene un beneficio proporzionale:
- con 52.000 euro di reddito imponibile, il risparmio è di circa 200 euro (10% su 2.000 euro);
- con 54.000 euro, il risparmio è di circa 400 euro;
- con 55.000 euro o più, il risparmio è pieno e pari a 500 euro.
Chi non guadagna nulla da questo taglio
Se la misura incide solo sulla fascia tra 50.000 e 55.000 euro, ne consegue che chi ha redditi inferiori non ottiene alcun vantaggio.
Prendiamo chi rientra già nello scaglione del 33%, per esempio un contribuente con 35.000 o 45.000 euro di reddito imponibile. La sua aliquota era già del 33% e resta tale. Il tetto dello scaglione sale, ma lui non ci arriva comunque, quindi non cambia nulla e non c’è alcun risparmio.
Stesso discorso per chi si trova nel primo scaglione, quello con l’aliquota più bassa. Il suo carico fiscale non viene toccato. Per queste persone la misura ha effetto zero, anche se spesso hanno redditi più vicini a quelli di un lavoratore dipendente con stipendio medio.
Il paradosso è evidente. Un intervento descritto come sostegno al ceto medio lascia fuori la grande maggioranza dei contribuenti che di solito rientrano in quella definizione, mentre premia chi ha già un reddito imponibile superiore ai 50.000 euro.
Un esempio pratico per capire la differenza
Immaginiamo tre contribuenti con diversi redditi imponibili.
Contribuente A, 25.000 euro. Rientra nel primo scaglione. Prima e dopo la misura paga le stesse imposte. Risparmio: 0 euro.
Contribuente B, 40.000 euro. Si trova nello scaglione del 33% e non raggiunge la soglia dei 50.000 euro. La sua tassazione resta identica. Risparmio: 0 euro.
Contribuente C, 56.000 euro. Sui 5.000 euro compresi tra 50.000 e 55.000 euro passa dal 43% al 33%. Risparmio: 500 euro l’anno.
L’esempio mostra la logica del provvedimento. Il beneficio non è distribuito in modo uniforme tra i redditi medi, ma si concentra su chi ha un imponibile più elevato.
Cosa significa per lavoratori, professionisti e pensionati
Per chi ha un reddito imponibile oltre i 50.000 euro, il taglio Irpef si tradurrà in un risparmio annuo fino a 500 euro, che si può vedere in busta paga per i dipendenti o in sede di dichiarazione per i professionisti e gli altri contribuenti. Non è una cifra trascurabile, ma incide per meno dell’1% su un reddito di 55.000 euro.
Per tutti gli altri, la raccomandazione è di non aspettarsi variazioni. Chi guadagna meno di 50.000 euro non vedrà modifiche del proprio carico fiscale a causa di questa misura, e dovrà guardare ad altri strumenti, come detrazioni, bonus e deduzioni, per ridurre l’imposta dovuta.
Vale la pena controllare con attenzione il proprio reddito imponibile, che non coincide con la retribuzione lorda né con lo stipendio netto. È il reddito su cui si calcolano le imposte, al netto di contributi previdenziali e deduzioni. Il confronto con le soglie va fatto su questo valore.
In sintesi, il taglio Irpef fino a 55mila euro ha un costo di 1,5 miliardi di euro, garantisce un risparmio massimo di circa 500 euro l’anno e interessa circa tre milioni di contribuenti. Mantiene la seconda aliquota al 33% e ne allarga il tetto da 50.000 a 55.000 euro di reddito imponibile, con una riduzione del 10% (dal 43% al 33%) solo sulla fascia tra questi due valori.
Il risultato è un intervento che, pur presentato come misura per il ceto medio, premia nei fatti chi guadagna di più. Chi si trova già nello scaglione del 33% e chi rientra nel primo scaglione non ottiene alcun cambiamento e alcun guadagno.
Il dibattito resta aperto, e sarà importante seguire l’iter parlamentare della manovra per capire se la misura verrà modificata o affiancata da interventi più ampi. Per ora, la lettura più onesta dei numeri è questa: un taglio concentrato, di importo limitato per singolo contribuente e rivolto a una minoranza di chi paga le tasse in Italia.

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra