Manovra 2027 da 26 miliardi: Irpef al 33% estesa fino a 55mila euro solo nel 2027, ma stretta sulle pensioni e 7mila posti in meno nella scuola. Cosa cambia davvero.
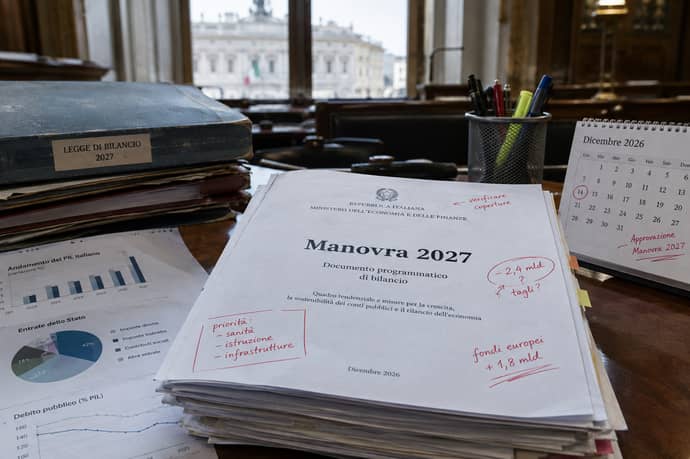
La manovra finanziaria 2027 è arrivata in Parlamento con un’impostazione che sta già dividendo maggioranza, opposizioni, sindacati e Regioni. Da una parte ci sono vantaggi per lavoratori, famiglie e partite Iva, in larga parte concentrati sul solo 2027. Dall’altra ci sono interventi su pensioni, scuola e sanità che producono effetti destinati a consolidarsi negli anni, perché incidono sugli organici, sulla spesa e sul valore reale degli assegni. Il provvedimento vale circa 26 miliardi di euro, copre il triennio 2027-2029 ed è stato approvato dal Consiglio dei ministri il 28 ottobre. È la quinta legge di bilancio del governo Meloni e l’ultima della legislatura.
Il testo è stato presentato alla Camera con undici giorni di ritardo rispetto ai tempi ordinari. La Commissione Bilancio ha iniziato l’esame, con audizioni dal 9 al 12 novembre e emendamenti attesi intorno al 17 novembre. L’obiettivo resta l’approvazione definitiva entro il 31 dicembre, per evitare l’esercizio provvisorio.
Il margine di modifica è ridotto. La stessa manovra mette a disposizione una dote parlamentare di soli 120 milioni di euro per il 2027 e altri 120 milioni per il 2028. Per capirne il peso: la sola stretta sulla rivalutazione delle pensioni vale oltre 1,4 miliardi nel 2027. Le coperture arrivano da maggiori entrate nei comparti finanziario, energetico e dei giochi, dal raddoppio della cosiddetta Tobin Tax, dall’attivazione di clausole fiscali e dal contributo richiesto ai ministeri.
I miglioramenti: quali sono e perché durano solo un anno
Il tratto comune delle misure della Manovra 2027 favorevoli ai contribuenti è la durata limitata. Molte valgono per il 2027 e poi servirà una nuova decisione politica per confermarle:
Irpef al 33% fino a 55mila euro, solo per il 2027
È la misura più visibile. Per il solo 2027 l'Irpef si ampliato da 50mila a 55mila euro il limite di reddito a cui si applica l’aliquota del 33%. Il vantaggio riguarda i redditi medio alti e, secondo le prime stime, può arrivare a circa 500 euro l’anno a seconda della situazione individuale.
Il punto critico è la scadenza. Se la misura non verrà rinnovata, dal 2028 si tornerà alla soglia precedente e il carico fiscale aumenterà di nuovo per chi oggi ne beneficia. Per questo si parla di un taglio delle tasse a termine, che non modifica in modo stabile la struttura dell’imposta.
Incentivi al lavoro e agli stipendi
Sul fronte occupazione la manovra prevede:
- la proroga fino al 31 dicembre 2027 degli esoneri contributivi per le assunzioni a tempo indeterminato di giovani, donne e lavoratori nelle Zone economiche speciali;
- maggiorazioni delle deduzioni per le imprese che aumentano il personale, con coefficienti più alti per le lavoratrici madri e per gli under 36;
- la conferma nel 2027 della tassazione agevolata al 5% sugli aumenti retributivi derivanti dai rinnovi contrattuali;
- una imposta sostitutiva dell’1% sugli incrementi di reddito da lavoro dipendente dei giovani, a determinate condizioni;
- l’innalzamento a 2.000 euro del limite di esenzione dei fringe benefit per i dipendenti under 30.
Casa, affitti e bonus ristrutturazioni
Sul mercato immobiliare la manovra riduce al 5% la cedolare secca sui contratti a canone concordato, con una aliquota dell’1% per gli immobili affittati a giovani fino a 35 anni, secondo le condizioni previste dal testo. Restano confermate per il 2027 le detrazioni per i lavori di ristrutturazione edilizia. Alcuni osservatori sottolineano che la cedolare agevolata varrebbe soprattutto per i nuovi contratti.
Partite Iva, bollo auto e altre misure
Per gli autonomi la novità più attesa è la flat tax fino a 100mila euro, con la soglia del regime forfettario che sale da 85mila a 100mila euro e una stabilizzazione che dà più certezza di pianificazione. Resta aperto il dibattito sulla disparità rispetto ai lavoratori dipendenti e sull’effetto soglia, oltre ad alcuni nodi su regole e tempi di entrata in vigore.
Tra le altre misure compare l’esenzione strutturale dal bollo auto per i veicoli fino a 80 kW e per i motocicli, che secondo il governo riguarderebbe circa il 70% del parco circolante. Sono poi previsti un voucher per cure mediche e un fondo da 850 milioni annui legato alla flessibilità in uscita dal lavoro, la cui destinazione concreta non è ancora definita.
I peggioramenti: perché pesano nel lungo periodo
Il secondo blocco di misure ha un’altra caratteristica: non scade dopo dodici mesi e prevede diversi tagli. Riduce spesa e organici in modo che gli effetti si accumulino e diventino la nuova normalità.
Pensioni: rivalutazione ridotta e requisiti più alti
Il primo intervento riguarda la rivalutazione degli assegni all’inflazione. La rivalutazione piena resta riconosciuta solo fino a quattro volte il trattamento minimo. Oltre questa soglia, la quota di adeguamento scende al 32%. Secondo la relazione tecnica, il risparmio per lo Stato è di circa 1,476 miliardi di euro già nel 2027, intorno a 885 milioni al netto degli effetti fiscali.
Perché la questione è strutturale? Perché la rivalutazione agisce sulla base dell’assegno. Se un anno si adegua meno del dovuto, la pensione parte dal livello più basso e gli aumenti successivi si calcolano su quella cifra: la perdita di potere d’acquisto si trascina negli anni. Per chi sta sopra la soglia, il costo cresce nel tempo.
A questo si aggiunge l’età pensionabile. Dal 2027 scatta l’adeguamento alla speranza di vita nella versione già definita dalle leggi di bilancio precedenti: un mese in più per uscire dal lavoro, con esclusione dei lavori usuranti e gravosi. Le opposizioni ricordano che la maggioranza aveva promesso di bloccare gli aumenti e di introdurre l’uscita a 64 anni. Per ora quella promessa resta rinviata: nel testo compare il fondo da 850 milioni annui, ma senza stabilire chi potrà davvero andare in pensione prima.
Scuola: quasi 7mila posti in meno
Sulla scuola la manovra prevede un taglio complessivo di 6.974 posti, tra docenti e personale Ata:
- 4.925 docenti in meno;
- 2.049 lavoratori amministrativi, tecnici e ausiliari in meno.
La giustificazione del governo è la denatalità: meno alunni, meno cattedre. I sindacati e le opposizioni rispondono che il calo demografico dovrebbe servire a ridurre le classi numerose, rafforzare il tempo pieno e il sostegno agli alunni con disabilità, non a tagliare gli organici. Cambiano anche i criteri di riparto delle risorse per gli asili nido: con meno bambini, i Comuni potrebbero raggiungere l’obiettivo del 33% di copertura con meno fondi, ma c’è il timore che il Mezzogiorno, dove l’offerta è più bassa, resti indietro.
Sanità: più fondi sulla carta, ma il divario resta
Sulla sanità il quadro è meno lineare e va raccontato con precisione. La manovra non taglia il Fondo sanitario nazionale: lo incrementa di 3,4 miliardi, portandolo a 146,3 miliardi nel 2027. Sale inoltre al 4,7% il tetto di spesa per i dispositivi medici, con un costo aggiuntivo di circa 146 milioni l’anno.
Il problema, secondo Regioni e osservatori come la Fondazione Gimbe, è che le risorse non seguono la spesa reale. Gimbe stima un divario di circa 30,6 miliardi nel triennio 2027-2029 tra fabbisogno e finanziamento, di cui circa 7,1 miliardi nel solo 2027. Se il finanziamento cresce meno dei costi, il rischio è un peggioramento strutturale dei servizi: liste d’attesa più lunghe, carenza di personale e Regioni costrette a coprire il buco con i propri bilanci o con le tasse locali. È questo il senso in cui si parla di peggioramento “per sempre”: un sotto-finanziamento che si accumula anno dopo anno.
Pubblica amministrazione, magistrati e welfare
Il quadro dei risparmi comprende anche il turnover al 75% nella pubblica amministrazione per il 2027, con un solo dipendente su quattro non sostituito, una stretta sugli adeguamenti retributivi dei magistrati con arretrati esclusi, un taglio di 100 milioni dal 2027 sull’Assegno di inclusione e una riduzione di 1,2 miliardi nel triennio per il fondo dedicato al soccorso civile e alle calamità naturali.
Chi guadagna e chi perde: la sintesi
Mettendo insieme i tasselli, il bilancio può essere riassunto così:
- Redditi medio alti: vantaggio fiscale con l’Irpef al 33% fino a 55mila euro, ma solo nel 2027.
- Giovani e nuovi assunti: incentivi e agevolazioni, in gran parte legati alla proroga al 2027.
- Partite Iva: flat tax stabile fino a 100mila euro, con alcuni dettagli applicativi ancora da chiarire.
- Pensionati con assegni sopra quattro volte il minimo: perdita progressiva di potere d’acquisto.
- Chi si avvicina alla pensione: un mese in più di attesa dal 2027.
- Scuola: quasi 7mila posti in meno e risparmi crescenti dal 2028.
- Sanità: più risorse nominali, ma un divario rispetto ai bisogni che resta aperto.
Con soli 120 milioni a disposizione, gli scenari più realistici sono ritocchi mirati e non un ribaltamento delle misure: qualche deroga sulla scuola per le aree più fragili, una correzione per le pensioni più basse, interventi sul personale sanitario. Non si possono escludere nuove coperture, per esempio da un ulteriore contributo del settore bancario, oppure un testo blindato con la fiducia, come accaduto negli anni scorsi.
Leggi anche
- Tagli Sanità, pensioni, scuola: cosa può cambiare tra audizioni, emendamenti e tesoretto da 120 mln in manovra
- Manovra Finanziaria 2027, tutti i tagli: pensioni, scuola, sanità mentre si alza la flat tax a 100mila per chi ha partita iva
- Se si vivrà fino a 100 anni, per quanto dovremo lavorare: il caso di Alberto Bertani che non va in pensione

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra