Il rapporto Istat di settembre fotografa un'Italia sospesa tra una crescita del PIL contenuta, un calo della disoccupazione e un'inflazione che incide sul potere d'acquisto.
L'economia italiana prosegue nel suo percorso tra incognite e moderati segnali di tenuta come fotografato dal rapporto Istat pubblicato a settembre, evidenziando un contesto caratterizzato da crescita lenta, inflazione in risalita e un mercato del lavoro in evoluzione. Il quadro mostra una ripresa contenuta rispetto alle maggiori economie europee, mentre nuovi rischi internazionali e la volatilità dei prezzi energetici continuano a pesare sulle prospettive nazionali.
Il periodo è stato contrassegnato da luci e e ombre che si riflettono sulla vita quotidiana degli italiani: da una parte, la discesa della disoccupazione offre spiragli di miglioramento per l'occupazione, mentre, dall'altra, la dinamica salariale e l'inflazione minano il potere d'acquisto dei cittadini. I temi centrali, dall'incremento limitato del Pil agli effetti delle tensioni internazionali sulle politiche fiscali e monetarie, pongono l'accento sugli equilibri delicati che definiscono oggi la sostenibilità del sistema economico italiano.
Pil in crescita moderata: dinamiche, scenari e confronto
Il Prodotto interno lordo italiano prosegue su un percorso di lieve espansione, con una crescita attesa per il 2026 intorno allo 0,7%, secondo la Nota Istat sulle prospettive dell'economia nazionale. Rispetto alle stime precedenti, si nota un miglioramento di un decimale rispetto alle previsioni del Documento di economia e finanza rilasciato dal governo, ma il dato rimane inferiore rispetto a molti partner dell'area euro. Secondo le principali istituzioni internazionali, OCSE e Bankitalia incluse, il quadro è segnato da fragilità strutturali: la dipendenza del Pil dai consumi privati e dagli investimenti interni, l'indebolimento della domanda estera e l'aumento dei rischi connessi agli scenari geopolitici globali.
Nel confronto europeo, l'Italia resta nella parte bassa delle classifiche per crescita: Paesi come Francia e Spagna presentano prospettive più robuste, mentre Germania e Italia condividono difficoltà comuni legate alla stagnazione industriale e alla vulnerabilità ai rincari energetici. A livello globale, la crescita prevista per l'area euro si attesta allo 0,8% nel 2026, con una possibile risalita all'1,2% nel 2027.
Le incertezze internazionali, in particolare il conflitto in Medio Oriente e le sue ripercussioni sui mercati energetici, aggravano la situazione. Secondo Bankitalia, lo shock sulle quotazioni di petrolio e gas viene gradualmente riassorbito nei prossimi mesi, ma i rischi sulla stabilità restano. Negli scenari peggiori, come evidenziato dall'istituto centrale, un prolungamento delle tensioni potrebbe condurre persino a una crescita zero o a una lieve contrazione nel 2027.
Le cause della crescita debole sono riconducibili a diverse componenti:
- Investimenti pubblici e privati ancora sostenuti dalle risorse del PNRR, che però tendono a ridursi nel tempo;
- Debole contributo dell'export a causa delle difficoltà nei mercati internazionali;
- Consumi interni frenati da salari stagnanti e inflazione, che limitano la capacità di spesa delle famiglie.
Disoccupazione e mercato del lavoro: segnali e prospettive
L'evoluzione del mercato del lavoro negli ultimi mesi offre spunti sia positivi sia di attenzione. I dati Istat registrano un calo della disoccupazione, attestata intorno al 5,8%, con prospettive di ulteriore riduzione nel corso dell'anno secondo le proiezioni OCSE e governmental. L'occupazione, misurata in unità di lavoro, è prevista in aumento ma a tassi inferiori rispetto al passato, segno di una dinamica che, pur confermando un orientamento favorevole, riflette le incertezze del quadro economico generale.Ad incidere su questa tendenza sono principalmente:
- L'aumento dell'occupazione nei settori industriali e nei servizi ad alto contenuto tecnologico, sostenuto dagli investimenti del PNRR;
- Una crescita più lenta nei servizi legati al turismo, penalizzati dalle tensioni internazionali e dalla diminuzione dei flussi turistici esteri;
- La stagnazione dei salari reali, che rimane una delle principali criticità dell'occupazione italiana.
Il confronto con altri Paesi OCSE evidenzia che, nonostante il miglioramento della disoccupazione, l'Italia permane in coda nella crescita dei redditi da lavoro. Si notano inoltre segnali di squilibrio tra le diverse aree territoriali e generazionali, con il Sud e i giovani ancora penalizzati. In prospettiva, molto dipenderà dalla capacità di rilanciare la produttività e di contenere fenomeni di emigrazione intellettuale e lavorativa.
Inflazione, salari e potere d'acquisto: impatti sugli italiani
L'accelerazione dell'inflazione rappresenta uno degli aspetti più critici dell'attuale ciclo economico, impattando in modo diretto sulla vita di famiglie e imprese. La crescita dei prezzi, stimata intorno al 3,3% per il 2026 secondo le principali fonti, è spinta principalmente dall'aumento dei costi energetici e dai riflessi delle crisi internazionali. Questa dinamica ha effetti immediati sui salari reali e sul potere d'acquisto, che rimangono sotto pressione rispetto ai livelli pre-pandemici.
Le ultime rilevazioni mostrano che gli incrementi retributivi nominali non sono sufficienti a compensare la corsa dei prezzi, determinando una crescita modesta o nulla dei consumi interni. Si segnalano:
- L'aumento medio dei prezzi al consumo (CPI) superiore all'area euro;
- Un progressivo raffreddamento delle dinamiche salariali reali, in particolare nelle regioni industrializzate;
- Riduzione dei margini di risparmio familiare e almeno 860 euro in più all'anno di spesa per famiglia secondo le stime degli osservatori consumatori.
Nell'attuale congiuntura, le difficoltà di conciliare la tenuta del potere d'acquisto con la stabilizzazione dei prezzi inducono molti osservatori a temere una persistente erosione della qualità della vita, soprattutto se la risalita dell'inflazione dovesse protrarsi anche nei prossimi trimestri. La crescita dei salari rimane una delle sfide più evidenti da affrontare per garantire una ripresa equa e sostenibile.
Politiche monetarie e fiscali: risposte a inflazione e stagnazione
Nel contesto di inflazione in aumento e crescita debole, la risposta delle autorità monetarie e fiscali si carica di complessità. Gli incrementi dei tassi d'interesse da parte della BCE, passati dal 2% al 2,25% con ulteriori rialzi attesi, riflettono la necessità di contrastare le aspettative inflazionistiche, senza tuttavia compromettere ulteriormente la crescita già fragile. La stessa BCE, come dichiarato dalla presidente Lagarde, adotta un approccio graduale e condizionato alla durata e all'entità degli shock energetici.
La politica fiscale, da parte sua, è vincolata sia dalla necessità di rispettare i parametri europei, deficit al di sotto del 3% e debito in lieve diminuzione, sia dall'esigenza di sostenere il reddito delle famiglie e la competitività delle imprese. Gli strumenti messi in campo comprendono:
- Interventi mirati sulle accise energetiche e sul sostegno ai redditi più vulnerabili,
- Incentivi per investimenti e occupazione,
- Politiche di consolidamento fiscale per garantire la sostenibilità del debito.
Le ricadute concrete sulla vita italiani
Il Pil in aumento dello 0,2% indica una crescita reale, già depurata dall’effetto dei prezzi. La ricaduta plausibile è una maggiore tenuta delle opportunità nei comparti che crescono e più cautela nelle imprese in difficoltà. Per un dipendente questo può tradursi in differenze nelle assunzioni, nelle ore lavorate e nei margini per ottenere aumenti. Una crescita nazionale positiva non garantisce un miglioramento nella singola azienda, né determina automaticamente stipendi più alti.
Sul lavoro, la luce più concreta viene dal confronto annuale: 307mila occupati in più, con un aumento di 303mila dipendenti permanenti. Una maggiore stabilità contrattuale può aiutare a programmare una spesa, lasciare la casa dei genitori o costruire un bilancio familiare meno incerto. Il calo dei dipendenti a termine, però, non dimostra che ogni contratto perso sia stato trasformato in un posto stabile. A luglio, rispetto a giugno, l’occupazione complessiva rimane ferma.
Le ombre riguardano soprattutto l’accesso al lavoro. Mentre la disoccupazione generale scende, quella giovanile sale al 18,9%. Il tasso di occupazione resta al 63,2% e quello di inattività al 32,8%. Il 5,8%, dunque, non significa che lavori il restante 94,2% della popolazione: chi non lavora e non cerca attivamente un impiego rientra in un’altra categoria. Per un giovane alla ricerca della prima occasione, il miglioramento medio può restare poco percepibile.
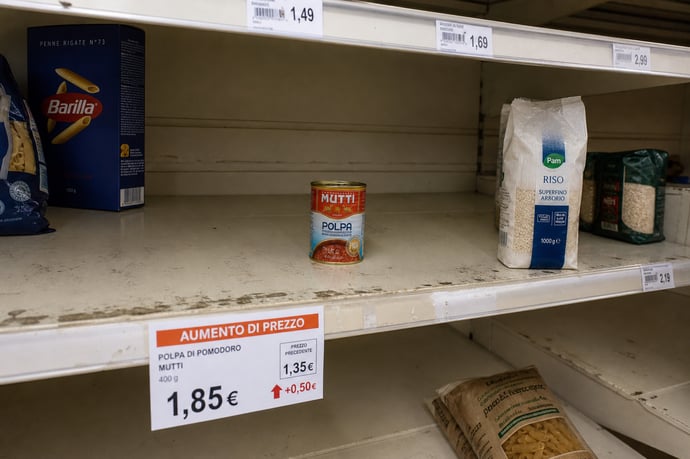
La pressione più immediata arriva dai prezzi. L’accelerazione dell’inflazione dal 2,9% al 3,3% è trainata dall’energia, rincarata del 17% su base annua. Il carrello della spesa, che comprende alimentari e prodotti per la casa e la persona, cresce invece dell’1%. L’inflazione di fondo, esclusi energia e alimentari freschi, rallenta all’1,5%: il rincaro non coinvolge tutte le categorie con la stessa intensità. Per questo chi consuma molta energia può risentirne maggiormente; l’indice energetico non equivale comunque a un identico aumento di ogni bolletta.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra