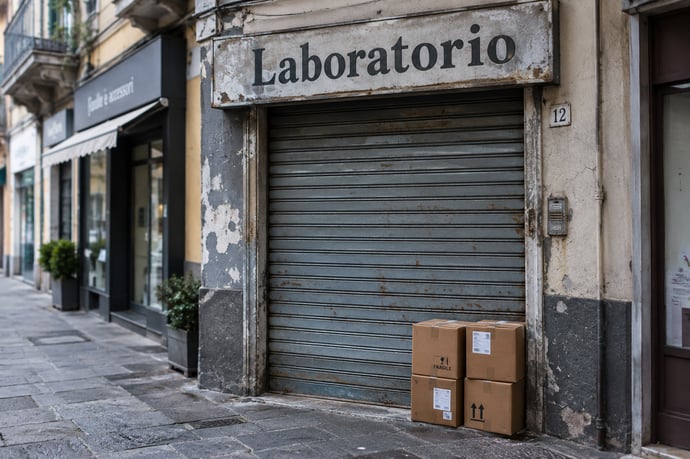
In Italia 4,8 milioni di imprese hanno in media quattro addetti: una rete capillare che racconta vitalità, ma anche limiti di produttività. Tra divari territoriali, credito e innovazione, il confronto con Francia e Germania apre una domanda decisiva.
Quasi 4,8 milioni di imprese e circa 18,9 milioni di addetti: la fotografia dell’Area Studi e Ricerche CNA descrive un sistema produttivo diffuso, con una media di circa quattro occupati per impresa. Laboratori, negozi, aziende familiari e realtà artigiane alimentano filiere e comunità, ma la dimensione ridotta può anche limitare investimenti, innovazione e capacità di competere. Per leggere il dato sulle imprese italiane e il numero medio di dipendenti occorre quindi distinguere tra vitalità imprenditoriale e crescita effettiva: avere molte aziende è una risorsa se queste riescono a essere solide e produttive.
Densità imprenditoriale in Italia: Prato davanti a Milano, Rimini sul podio
Il primato della densità imprenditoriale spetta a Prato, con 112,4 imprese ogni mille abitanti. Milano segue a 110,6 e Rimini è terza con 105,5. La graduatoria prosegue con Firenze (98,2), Fermo (95,5), Valle d’Aosta (94,3), Padova e Lucca (93,9 ciascuna), Macerata (93,1) e Roma (92,1). La media italiana è di 80,6 attività ogni mille residenti.
Questi valori descrivono il rapporto tra imprese e popolazione, non il numero assoluto di aziende. La classifica mette in luce la presenza capillare di attività economiche anche in territori meno popolosi: Fermo e Macerata tra le province più intraprendenti sono un esempio di come distretti, manifattura specializzata e reti di piccole imprese possano caratterizzare aree fuori dalle grandi metropoli. All’estremo inferiore figurano il Sud Sardegna, con 53,4 imprese ogni mille abitanti, ed Enna, Caltanissetta, Agrigento, Taranto, Siracusa e Crotone.
La diffusione sul territorio emerge anche dalla distribuzione delle attività: nelle 14 città metropolitane si concentra il 38,1% delle imprese e il 43,3% degli addetti. Ne consegue che la maggioranza delle imprese opera altrove, in centri medi e piccoli, distretti e aree interne. Secondo lo studio CNA, nell’ultimo decennio il numero di imprese è cresciuto di circa 400 mila unità e gli addetti di quasi 2,8 milioni.
Il dato va letto con cautela: densità elevata non equivale a un’economia più ricca. Per valutarne la qualità servono anche indicatori come valore aggiunto, produttività, salari e investimenti. Prato, Milano e Rimini, per esempio, hanno strutture economiche e specializzazioni molto diverse, che il semplice conteggio delle imprese non può restituire.
Molte imprese non significano automaticamente più ricchezza o produttività
Un territorio può registrare molte aziende per la presenza di un distretto dinamico, ma anche perché l’attività economica è suddivisa in numerose unità di piccola scala. Il numero delle imprese, da solo, non misura né il reddito prodotto né la produttività per addetto. Per questo la domanda sulla ricchezza o debolezza del modello italiano non ha una risposta basata soltanto sulla quantità: contano la capacità di generare valore, la qualità del lavoro e la tenuta delle aziende nel tempo.
Prato mostra bene questa ambivalenza. Il suo primato si intreccia con la forza del distretto tessile, con una rete di microimprese e con la presenza dell’imprenditoria straniera. Una precedente analisi CNA rileva che gli addetti delle aziende artigiane rappresentano il 31,6% dell’occupazione provinciale, la quota più alta in Italia. È un segnale della rilevanza produttiva dell’artigianato locale, ma non basta a descrivere l’andamento economico complessivo.
La Banca d’Italia ha osservato che il valore aggiunto pratese è diminuito lievemente tra il 2019 e il 2023; in Toscana, inoltre, la forte incidenza di micro e piccole aziende si accompagna a livelli medi di produttività inferiori. Il confronto suggerisce che una rete imprenditoriale estesa può sostenere occupazione e specializzazioni, senza garantire automaticamente una crescita proporzionale del valore prodotto. Più attività non significa necessariamente più produttività: dimensione, tecnologia, organizzazione e posizionamento nelle filiere fanno la differenza.
La piccola scala è un vantaggio quando permette flessibilità, conoscenza del cliente e specializzazione. Diventa un limite quando impedisce di finanziare macchinari, formazione o ricerca, o rende difficile assumere competenze manageriali. In quest’ultimo caso la microimpresa può restare capace di operare, ma avere margini troppo stretti per affrontare shock, successione e cambiamenti della domanda.
Piccole imprese e grandi aziende: il confronto con Francia e Germania
La struttura italiana è più frammentata rispetto a quella di alcune grandi economie europee. Secondo l’OCSE, micro e piccole imprese assorbono oltre il 60% dell’occupazione in Italia, contro circa il 40% in Francia e Germania. Una diversa prospettiva emerge dai dati Istat sull’industria e sui servizi di mercato: le imprese con almeno 250 addetti concentrano il 25,5% degli occupati in Italia, mentre la quota raggiunge il 45-46% nei due Paesi.
Il confronto non implica che l’Italia debba replicare in modo meccanico il modello francese o tedesco. Settori, organizzazione delle filiere e specializzazioni produttive differiscono. Tuttavia, la distanza nella presenza di grandi imprese segnala una questione di scala: aziende più strutturate possono disporre di maggiori risorse per ricerca, internazionalizzazione, formazione e gestione dei rischi. La sfida è ampliare queste capacità senza cancellare le competenze diffuse che caratterizzano i distretti italiani.
I dati Istat sui conti economici del 2023 aiutano a inquadrare il peso delle diverse classi. Le grandi imprese, pur rappresentando appena lo 0,1% del totale, hanno generato circa il 35% del valore aggiunto e occupato il 24,4% degli addetti. Le imprese organizzate in gruppi erano poco più di 190 mila, il 4,2% del totale, ma producevano il 57,9% del valore aggiunto dell’industria e dei servizi. La concentrazione di risorse e attività in strutture più ampie è dunque rilevante.
Al tempo stesso, le piccole imprese sostengono una parte consistente dell’occupazione e tengono vive produzioni specialistiche e servizi di prossimità. La fragilità non è la piccola dimensione in sé, ma la difficoltà a compiere il passaggio a una scala superiore quando il mercato lo richiede. Il nodo italiano è far crescere più aziende, rendendo possibile aggregarsi, investire e assumere senza perdere l’autonomia che spesso alimenta innovazione e qualità.
Dimensione aziendale, innovazione e accesso al credito
La dimensione incide sulla capacità di sostenere investimenti rischiosi e continuativi. Nel 2025, secondo l’Istat, utilizzava tecnologie di intelligenza artificiale il 53,1% delle grandi imprese, contro il 15,7% delle piccole e medie aziende. La rilevazione riguarda le imprese con almeno dieci addetti: le microimprese sotto questa soglia non sono incluse, perciò il confronto non descrive l’intero universo produttivo. Il divario resta comunque indicativo delle diverse risorse e competenze disponibili per introdurre nuove tecnologie.
La ricerca e sviluppo mostra una concentrazione analoga: secondo l’OCSE, le grandi aziende sostengono oltre il 44% della spesa italiana in R&S. Progetti di innovazione richiedono capitale, personale qualificato e tempo prima di generare ritorni; caratteristiche più difficili da garantire per imprese con pochi addetti e flussi finanziari ridotti. I dati Istat riferiti al 2023 registrano investimenti per addetto in crescita, da 7.600 a 8.400 euro in termini nominali, ma con andamenti differenti tra settori e classi dimensionali. Nella manifattura l’intensità di investimento aumentava soprattutto tra piccole e medie aziende.
Il credito può ampliare o restringere questo spazio di manovra. Le imprese minori hanno spesso meno garanzie e una maggiore dipendenza dal finanziamento bancario; questo può rendere più oneroso sostenere nuovi impianti, digitalizzazione o ingresso sui mercati esteri. Nelle Marche, secondo la Banca d’Italia, a marzo 2026 i prestiti a medie e grandi imprese crescevano dell’1,4%, mentre quelli alle piccole diminuivano del 7,1%. È un dato regionale e riferito a una specifica finestra temporale, non una misura automaticamente estendibile a tutto il Paese, ma segnala un possibile divario nell’accesso alle risorse.
Anche la capacità di pianificare conta. Investimenti condivisi, reti d’impresa, consorzi e servizi comuni possono ridurre i costi che ogni azienda dovrebbe sostenere individualmente, dalla consulenza tecnologica alla formazione. Perché tali strumenti funzionino, però, servono governance chiara, competenze e rapporti finanziari trasparenti. La crescita non coincide soltanto con più dipendenti: può significare maggiore produttività, processi digitali, una presenza internazionale più stabile o l’ingresso di nuove professionalità.
Imprese familiari e divari territoriali: risorsa e fragilità del sistema
Il tessuto produttivo italiano è segnato da aziende in cui proprietà e gestione spesso coincidono. L’OCSE stima che le imprese familiari siano l’83% delle aziende italiane con meno di dieci addetti. Il modello può custodire saperi, relazioni con fornitori e clienti e una conoscenza profonda del territorio. In molte realtà, la continuità familiare consente di trasmettere competenze maturate nel tempo e di mantenere attività anche lontano dai maggiori poli economici.
La stessa vicinanza tra proprietà e gestione può però concentrare decisioni e responsabilità in poche persone. Se mancano eredi interessati, manager qualificati o capitali, il ricambio diventa un passaggio delicato e l’impresa rischia di non investire abbastanza per rinnovarsi. La continuità non è garantita dalla sola tradizione: richiede pianificazione della successione, contabilità solida e apertura a competenze esterne. Il legame familiare è una risorsa quando si accompagna a una governance capace di affrontare il cambiamento.
Esistono inoltre differenze territoriali che condizionano le possibilità di crescita. Le province con maggiore densità imprenditoriale si trovano soprattutto nel Centro-Nord, mentre diverse aree meridionali devono fare i conti con infrastrutture meno efficienti, spopolamento e accesso più difficile al credito. Secondo l’OCSE, nelle regioni meno sviluppate le piccole imprese risultano mediamente circa il 20% meno produttive di quelle delle aree più avanzate. Il dato richiama differenze di contesto e non va interpretato come un giudizio sulle capacità degli imprenditori.
Le statistiche dell’INPS sul settore privato non agricolo, con un perimetro che comprende le imprese che hanno presentato almeno una denuncia contributiva mensile, mostrano nel 2024 una forte presenza di aziende con cinque occupati o meno. Il perimetro e le definizioni statistiche non coincidono necessariamente con quelli di altri studi: confrontare conteggi diversi senza verificarne la base può produrre conclusioni fuorvianti. In ogni caso, la rete delle imprese locali resta un presidio economico e occupazionale, come sottolinea il presidente CNA Dario Costantini, ma beneficia di condizioni territoriali che rendano praticabili investimenti e successioni.


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra