
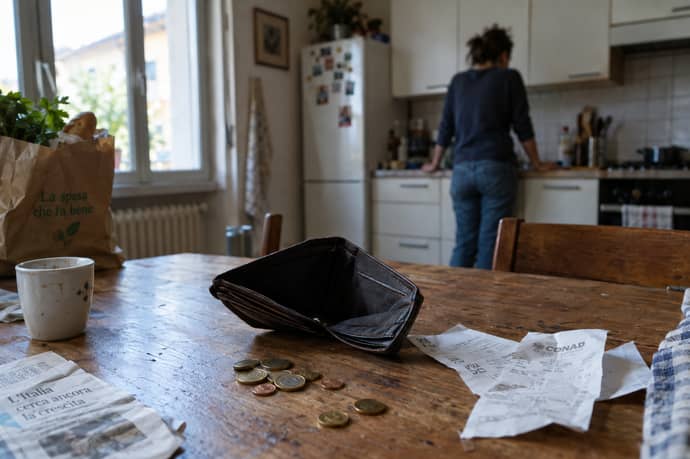
La ricchezza finanziaria media degli italiani sale a 92mila euro pro capite, ma l'80% della crescita dipende dai mercati. Ecco perché le famiglie risparmiano sempre meno.
Gli italiani sono più ricchi, almeno sulla carta. Eppure, quando si guarda al bilancio mensile delle famiglie, la sensazione è opposta: arrivare a fine mese è sempre più complicato e mettere da parte qualcosa sembra un lusso. È questo il paradosso della ricchezza finanziaria italiana: il patrimonio cresce, ma la capacità di risparmiare si assottiglia. Per capire cosa c'è davvero dietro bisogna guardare oltre i numeri aggregati e distinguere due concetti spesso confusi, ricchezza e risparmio.
I numeri della ricchezza finanziaria degli italiani
Secondo dati recenti, la ricchezza finanziaria media degli italiani è salita a 92mila euro pro capite. Un valore che colloca il nostro Paese al 13esimo posto al mondo per ricchezza finanziaria media per abitante, un piazzamento di tutto rispetto per un'economia che da anni fatica a trovare tassi di crescita sostenuti.
Il patrimonio finanziario totale degli italiani ha raggiunto quota 6.500 miliardi di euro, con una crescita superiore alla media europea. Si tratta di una cifra enorme, che comprende depositi bancari, titoli di Stato e obbligazioni, azioni, fondi comuni, polizze assicurative e previdenza complementare.
Letti da soli, questi dati raccontano una storia positiva: famiglie solide, patrimoni in espansione, un Paese che regge il confronto internazionale. Ma è una storia incompleta.
Il dato che cambia la lettura dell'intero fenomeno è un altro: circa l'80% della crescita della ricchezza finanziaria dipende dall'andamento dei mercati finanziari e non dal risparmio reale delle famiglie.
In altre parole, il patrimonio degli italiani aumenta soprattutto perché gli asset che possiedono valgono di più, non perché le famiglie versano più denaro nei propri investimenti o sui propri conti. Quando le Borse salgono, i tassi si stabilizzano e i prezzi di azioni, obbligazioni e fondi si rivalutano, il valore dei portafogli cresce quasi in automatico. È un effetto valutazione, non un effetto accumulo.
Questo significa che solo una parte minima dell'aumento della ricchezza deriva da nuovo risparmio, cioè da quella quota di reddito che le famiglie riescono effettivamente a non spendere e ad accantonare. La ricchezza, quindi, è in larga parte ricchezza di mercato: reale nei numeri, ma esposta alla volatilità e non necessariamente indice di maggiore solidità economica quotidiana.
Ricchezza e risparmio non sono la stessa cosa e perchè gli italiani riescono a risparmiare sempre meno
Per comprendere il paradosso bisogna distinguere tra stock e flusso.
La ricchezza è uno stock: ciò che si possiede in un dato momento. Il risparmio è un flusso: ciò che si riesce a mettere da parte ogni mese o ogni anno, dopo aver pagato spese, bollette, affitto o mutuo, alimentari e trasporti.
Uno stock può crescere anche con un flusso debole, se il valore di ciò che si possiede aumenta. È come avere una casa che si rivaluta: ci si sente più ricchi, ma il conto corrente non è cambiato. Lo stesso accade con i portafogli finanziari. Un rialzo dei mercati gonfia il patrimonio, ma non rende più facile pagare la spesa o la bolletta del gas.
Se la ricchezza cresce grazie ai mercati, la capacità di risparmio dipende invece dal reddito disponibile e dal costo della vita. E qui il quadro si complica.
L'inflazione ha eroso il potere d'acquisto. Gli aumenti dei prezzi registrati negli ultimi anni, in particolare su energia, alimentari e servizi, hanno ridotto la quota di reddito che resta disponibile dopo le spese essenziali. Anche quando l'inflazione rallenta, i prezzi non tornano indietro: il livello resta più alto.
I salari crescono più lentamente dei prezzi. In Italia la dinamica retributiva è storicamente debole. Se gli stipendi non recuperano il terreno perso, le famiglie devono destinare una quota maggiore delle entrate ai consumi di base, lasciando meno spazio al risparmio.
Casa, mutui e affitti pesano di più. L'aumento dei tassi ha reso più costosi i mutui a tasso variabile e ha contribuito a spingere verso l'alto anche i canoni di locazione, soprattutto nelle grandi città. Per molte famiglie la voce abitazione assorbe una fetta crescente del budget.
Le spese obbligate si moltiplicano. Assicurazioni, sanità privata, istruzione, trasporti e utenze sono costi difficili da comprimere. Quando aumentano, il risparmio è la prima voce a ridursi.
Cambia la propensione al risparmio. Dopo i risparmi forzati del periodo pandemico, quando i consumi erano limitati, molte famiglie hanno ripreso a spendere e in alcuni casi hanno attinto ai risparmi accumulati per compensare il caro vita.
La media inganna: le disuguaglianze nascoste
Un altro aspetto da non sottovalutare è che la ricchezza media non coincide con la ricchezza del cittadino medio. Un dato pro capite di 92mila euro è il risultato di una divisione tra patrimoni molto diversi.
La ricchezza finanziaria è infatti concentrata in una parte limitata della popolazione. Chi possiede portafogli consistenti beneficia in pieno dei rialzi dei mercati, mentre chi ha pochi risparmi, spesso fermi su un conto corrente, non ne trae alcun vantaggio. Il risultato è che l'aumento aggregato del patrimonio non si distribuisce in modo uniforme e non migliora la situazione delle famiglie con redditi medi e bassi.
Per molti nuclei familiari, inoltre, la parte più consistente del patrimonio è immobiliare e non finanziaria: la casa di proprietà. Una ricchezza che non si trasforma in liquidità e che non aiuta a fronteggiare le spese correnti.
Il peso della liquidità e della scarsa educazione finanziaria
Gli italiani sono storicamente un popolo di risparmiatori, ma con una forte preferenza per la liquidità e per gli strumenti percepiti come sicuri. Una quota rilevante del patrimonio finanziario resta sui conti correnti e sui depositi, dove la crescita è minima e dove l'inflazione ha un effetto erosivo diretto.
A questo si aggiunge un tema strutturale: il basso livello di educazione finanziaria. Molte famiglie faticano a valutare rischi e rendimenti, a pianificare obiettivi di lungo periodo o a costruire un portafoglio diversificato. Questo limita la capacità di far lavorare i risparmi in modo efficiente e riduce la consapevolezza su quanto la propria ricchezza dipenda da fattori esterni come l'andamento delle Borse.
Cosa possono fare le famiglie
Davanti a questo scenario, alcune scelte possono aiutare a trasformare la ricchezza di carta in una solidità economica concreta:
- Costruire un fondo di emergenza. Disporre di una riserva pari a diversi mesi di spese essenziali protegge dagli imprevisti senza dover vendere investimenti nel momento sbagliato.
- Automatizzare il risparmio. Versare una cifra fissa ogni mese, anche piccola, è più efficace che aspettare di vedere cosa avanza a fine periodo.
- Diversificare gli investimenti. Distribuire il patrimonio tra diverse classi di attività riduce la dipendenza da un singolo mercato.
- Limitare la liquidità inutilizzata. Tenere somme eccessive sul conto corrente significa subire l'erosione dell'inflazione. Esistono soluzioni a basso rischio che permettono di proteggere meglio il valore del denaro.
- Investire sulla propria educazione finanziaria. Capire come funzionano rendimenti, costi e rischi è il primo passo per prendere decisioni consapevoli.
- Pianificare la previdenza. Con un sistema pensionistico sotto pressione, la previdenza complementare diventa un tassello sempre più importante.
Domande frequenti
Quanto è la ricchezza finanziaria media degli italiani?Secondo dati recenti, è salita a 92mila euro pro capite, e l'Italia si colloca al 13esimo posto al mondo.
Qual è il patrimonio finanziario totale degli italiani?
Ha raggiunto circa 6.500 miliardi di euro, con una crescita superiore alla media europea.
Perché la ricchezza cresce ma il risparmio cala?
Perché circa l'80% della crescita dipende dall'andamento dei mercati finanziari e non dal risparmio reale, mentre inflazione, costo della vita e salari deboli riducono la capacità delle famiglie di mettere da parte denaro.
Fonti usate per scrivere questo articolo:
- Allianz Research – Allianz Global Wealth Report 2026: Italia 13a per attività finanziarie nette pro capite (91.730 euro), attività lorde 6.488 miliardi (+7,4%)
https://www.allianz.com/content/dam/onemarketing/azcom/Allianz_com/economic-research/publications/allianz-global-wealth-report/2026/allianz-global-wealth-report-2026.pdf - Allianz Research – Global Wealth Report 2026, executive summary: i mercati spiegano 4 euro su 5 della nuova ricchezza, risparmio fresco in calo del 5,4%
https://www.allianz.com/en/economic_research/insights/publications/global-wealth-report-2026/executive-summary.html
Leggi anche
- La ricchezza finanziaria degli italiani cresce, ma sempre meno riescono a risparmiare: come si spiega il paradosso
- Gli effetti su cosmetici, pentole, vestiti dopo che 3M, il colosso dei Post-It e Scotch, ha patteggiato sui Pfas pagando 7,4 mld
- Ferro da stiro, Altroconsumo prova 52 modelli: cosa conta davvero tra calcare, abrasioni e jeans

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


