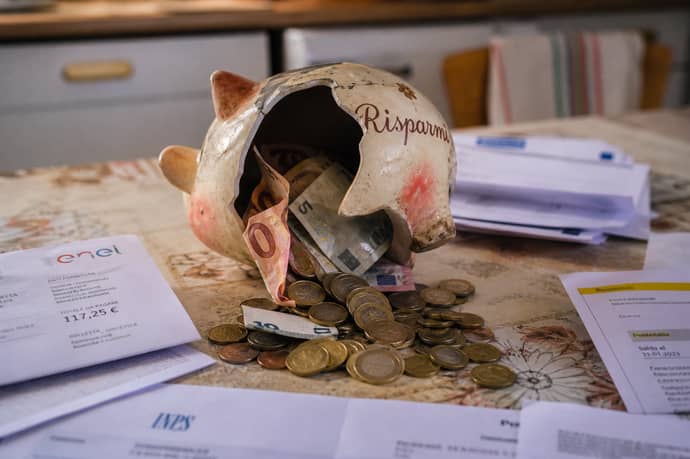
Il patrimonio delle famiglie italiane ha raggiunto cifre da record, ma dietro i numeri si celano luci e ombre secondo il recente rapporto Fabi: tra ricchezza crescente, nuove strategie di investimento e diseguaglianze, il quadro è più complesso di quanto sembri.
L’apparente benessere segnalato dal rapporto Fabi sul risparmio degli italiani nasconde meccanismi complessi e segnali di potenziale vulnerabilità economica. In un momento storico segnato da forti cambiamenti geopolitici e finanziari, comprendere la reale natura della ricchezza delle famiglie in Italia è più importante che mai. Il record raggiunto rischia infatti di alimentare una narrazione fuorviante sulla salute economica collettiva, oscurando la crescente concentrazione del benessere e le difficoltà vissute da milioni di cittadini.
Il livello patrimoniale sfiorato nel 2025 ha stabilito nuovi massimi, secondo l’analisi Fabi, segnando un incremento di 1.600 miliardi nell’arco di un quinquennio. Numeri che, letti in modo superficiale, sembrerebbero suggerire la solidità invidiabile del tessuto sociale italiano e la sua resilienza anche in anni di incertezza. Tuttavia, questa apparente stabilità cela quattro dinamiche chiave che plasmano in modo diseguale la crescita della ricchezza nel Paese e che, se ignorate, rischiano di perpetuare squilibri e miti pericolosi.
L’urgenza di analizzare la ricchezza familiare va ben oltre i titoli dei quotidiani: la gestione delle risorse incide sulla sopravvivenza di intere fasce di popolazione, sulla capacità dello Stato di sostenere lo sviluppo e sulla tenuta del sistema produttivo.
Composizione, record e boom della ricchezza finanziaria: dati Fabi, investimenti e nuove strategie delle famiglie
I dati più aggiornati evidenziano come la ricchezza aggregata delle famiglie italiane abbia raggiunto una dimensione straordinaria, arrivando a sfiorare i 6.500 miliardi di euro nel 2025, secondo le rilevazioni del Rapporto Fabi Federazione autonoma bancari italiani. Questo valore corrisponde a oltre 2,8 volte il prodotto interno lordo annuale. La trasformazione dei portafogli familiari è uno degli aspetti più rilevanti: negli ultimi cinque anni, la strategia di gestione dei risparmi in Italia si è evoluta profondamente, spostando il baricentro dalla pura liquidità verso strumenti finanziari strutturati.
- Crescita globale del patrimonio finanziario: Dal 2020 al 2025, l’incremento complessivo supera i 1.600 miliardi di euro (+35%), tratteggiando un andamento tutt’altro che marginale nel quadro europeo.
- Valore delle azioni e partecipazioni: Le attività azionarie sono passate da 974 a oltre 2.077 miliardi, segnando un balzo del 113%. Le azioni oggi costituiscono circa il 32% di tutti gli asset finanziari del campione esaminato.
- Fondi comuni e strumenti collettivi: Questi veicoli hanno raggiunto quota 902 miliardi (+30,8% rispetto al 2020), segnalando un consolidamento della cultura finanziaria e della diversificazione dei portafogli.
- Obbligazioni e titoli di Stato: Avanzamento da 496 a oltre 523 miliardi (+5,5%). Il segmento rimane attrattivo, complice il ritorno di interesse per il debito pubblico.
- Liquidità su conti e depositi: Nonostante la crescente propensione al rischio, 1.603 miliardi – un quarto del patrimonio – sono ancora allocati in forma liquida. Tuttavia, la crescita della liquidità si è drasticamente ridotta (+1,5% nell’ultimo anno).
- Polizze assicurative: Dal 2024 al 2025, incremento di 46 miliardi per un totale vicino a 1.174 miliardi (+4,1% su base annua). Il ricorso alle assicurazioni è sempre più orientato non solo al rendimento, ma a esigenze di sicurezza e protezione del capitale.
La diversificazione degli strumenti fa emergere un quadro in cui la gestione della liquidità non coincide più con la semplice detenzione di riserve bancarie. I dati Fabi mostrano un graduale ritorno d’interesse per strumenti obbligazionari (dopo anni di disaffezione legata ai bassi tassi di interesse), mentre le polizze vita assumono il doppio ruolo di investimento e di copertura delle incertezze future. I fondi comuni, in particolare, registrano un boom trainato dalla ricerca di soluzioni chiavi in mano nel risparmio gestito.
La tabella seguente sintetizza la composizione del patrimonio finanziario delle famiglie italiane nel 2025:
| Componente | Valore (miliardi €) | % del totale |
| Azioni e partecipazioni | 2.077 | 32% |
| Conti correnti e depositi | 1.603 | 24,7% |
| Polizze assicurative | 1.174 | 18,1% |
| Fondi comuni | 902 | 14% |
| Obbligazioni e titoli di Stato | 524 | 8,1% |
Dietro il boom degli asset rischiosi vi sono sia nuovi capitali, sia forti rivalutazioni di strumenti finanziari già presenti nei portafogli. Non tutto il patrimonio deriva da nuovi risparmi: l’aumento dei valori di Borsa ha gonfiato il controvalore degli investimenti già detenuti, premiando chi in passato aveva potuto permettersi esposizioni maggiori al rischio.
La nuova strategia dominante ruota intorno a questi punti:
- Ricerca attiva di rendimento per combattere la “tassa occulta” dell’inflazione;
- Maggiore attenzione alla tutela assicurativa e alla pianificazione a lungo termine;
- Diversificazione su asset class alternative rispetto ai tradizionali depositi;
- Progressivo avvicinamento agli strumenti collettivi e gestiti.
I 4 numeri che mostrano le ombre del patrimonio record: diseguaglianze, realtà mediana, inflazione e diversità degli asset
L'esplosione del valore aggregato dei risparmi nasconde disparità profonde e alcune trappole statistiche che rischiano di falsare la percezione del benessere collettivo. L’analisi dei “quattro numeri che non luccicano” permette di leggere i dati in modo più accurato, senza cadere nell’errore di equazione automatica tra record finanziari e diffuso benessere sociale.
1 – Il Gini in salita (concentrazione della ricchezza)
L’indice di Gini, principale parametro che misura la distribuzione della ricchezza, è salito dal 71,5 al 72,2 nell’ultimo anno. Questo dato non solo rafforza la posizione dell’Italia come uno dei paesi occidentali con maggiore polarizzazione patrimoniale, ma attesta un allargamento della forbice tra chi possiede molto e chi fatica ad accumulare. Secondo Banca d’Italia, il 10% delle famiglie raccoglie ora il 60,6% della ricchezza, mentre la metà meno abbiente si ferma al 7,2%. Un livello di concentrazione che pone interrogativi sulla sostenibilità sociale di questa crescita e sulla sua capacità di generare benessere diffuso.
2 – Il divario media/mediana (l’italiano “medio” è più povero)
Un errore comune consiste nel considerare il dato medio come rappresentativo della situazione di tutti. In realtà, la “mediana”, ossia il valore che divide in due metà il campione, offre una fotografia molto più aderente alle condizioni tipiche dei residenti. Tra il 2010 e il 2025 la ricchezza media delle famiglie è cresciuta di 80.000 euro, ma la ricchezza mediana è calata di oltre 20.000: un fenomeno che indica come l’incremento del patrimonio non sia stato distribuito equamente. L’italiano “di mezzo” si trova oggi in una condizione peggiorata rispetto a quindici anni fa, anche se le statistiche aggregate crescono. Questo aspetto sottolinea l’importanza di distinguere tra crescita nominale e reale benessere diffuso.
| Indicatore | 2010 | 2025 | Differenza |
| Ricchezza media (€/famiglia) | – | +80.000 | +80.000 |
| Ricchezza mediana (€/famiglia) | – | -20.000 | -20.000 |
3 – Ricchi in nominale, poveri in reale (effetto inflazione)
L’inflazione accumulata nell’ultimo decennio ha eroso pesantemente il potere d’acquisto anche delle famiglie con risparmi in crescita. Secondo le analisi congiunte di Istat e Banca d’Italia pubblicate a gennaio 2026, la crescita della ricchezza in termini reali è risultata assai più modesta rispetto ai valori nominali. Tra il 2012 e il 2025 si osserva un incremento reale inferiore a quello misurato in Francia e Germania: una popolazione che appare più benestante sulle tabelle, ma che nell’esperienza quotidiana patisce prezzi crescenti e servizi meno accessibili. Ne deriva un rischio di illusione monetaria che interessa sia la percezione sia le scelte di consumo.
- Si rischia di sottovalutare le difficoltà concrete delle famiglie che non riescono a risparmiare, pur in presenza di una ricchezza aggregata aumentata.
- La disparità tra titolari di asset diversificati e chi possiede solo beni “immobili” si acutizza, amplificando i divari già tracciati dai dati distributivi.
- Il confronto internazionale acuisce la consapevolezza del ritardo nella crescita reale dei patrimoni italiani rispetto agli altri grandi paesi europei.
L’analisi dettagliata delle componenti patrimoniali mette in luce la diversa natura della ricchezza tra le varie fasce sociali. Nella metà meno abbiente delle famiglie, oltre il 90% degli attivi si concentra su abitazioni (73,6%) e depositi (17,5%). Solo la fascia più agiata può permettersi una diversificazione efficace su azioni, fondi e strumenti dinamici che hanno consentito, negli ultimi anni, di raccogliere i più ampi benefici delle rivalutazioni di mercato.
- Il boom di asset rischiosi come azioni (+113%) e fondi comuni (+30,8%) avvantaggia prevalentemente il 10% più ricco.
- La popolazione a basso reddito rimane ancorata a beni immobili o liquidità, strumenti che proteggono dal rischio, ma non favoriscono l’accumulazione di rendimenti significativi.
- La diversità degli asset si riflette anche sulle opportunità di mobilità sociale e sulle possibilità di mettere a frutto i patrimoni.
Le famiglie possono adottare strategie più consapevoli e articolate:
- Valutando con attenzione la reale diversificazione del portafoglio;
- Monitorando l’impatto dell’inflazione sui propri risparmi;
- Chiedendo consulenza qualificata su strumenti evoluti di protezione e investimento;
- Non facendo affidamento esclusivo sull’apprezzamento dei prodotti finanziari, ma integrando soluzioni assicurative e previdenziali.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra