Il risiko delle banche minori sta trasformando il panorama bancario italiano, tra fusioni, nuove strategie e impatti concreti su famiglie, imprese e territori. Cambiano condizioni e rischi.
Negli ultimi anni, il panorama bancario italiano è stato attraversato da profonde trasformazioni, nelle quali le cosiddette banche minori hanno assunto un ruolo sempre più dinamico, spesso lontano dai riflettori delle grandi cronache finanziarie. Mentre le maggiori istituzioni del settore sono al centro dell'attenzione per le operazioni di fusione e acquisizione (M&A) che coinvolgono nomi noti come Intesa Sanpaolo, BancoBpm, e Mediobanca, dietro le quinte si sta giocando una partita altrettanto determinante fra soggetti minori: Banche Popolari, Casse di Risparmio, territori e banche specialistiche.
Questi istituti, spesso con un forte radicamento locale e una lunga storia alle spalle, stanno dando vita a una fase di consolidamento che alterna partnership industriali, acquisizioni selettive e difesa dell'autonomia. Il risultato è un tessuto bancario in fermento, dove la dicotomia tra la ricerca di nuove dimensioni competitive e la tutela delle radici territoriali disegna uno scenario mutevole. In questo contesto, la riduzione drastica del numero delle banche, da oltre 500 a poco più di 130 nell'ultimo decennio, testimonia una tendenza verso la concentrazione, dettata sia dalla pressione regolamentare sia dal mercato stesso.
Le conseguenze sulle famiglie, sulle imprese e sui risparmiatori sono molteplici: la perdita di biodiversità bancaria può tradursi in una minore resilienza del sistema finanziario, eppure nuovi equilibri potrebbero generare maggiore competitività e solidità patrimoniale. Come sottolineato dagli esperti del settore e dalle ricerche accademiche, la vera sfida resta la capacità di bilanciare efficienza e vicinanza ai territori, garantendo accessibilità al credito e qualità del servizio in un quadro normativo sempre più complesso.
Questo nuovo ciclo di consolidamenti non solo ridefinisce le regole della competizione nel settore finanziario nazionale, ma impone interrogativi strategici sull'effetto che tali cambiamenti hanno sulla clientela delle banche minori. Sarà essenziale, nei prossimi anni, monitorare come la trasformazione in atto impatterà sulla coesione sociale, sull'innovazione e sulla tutela dei risparmiatori. Sono le banche più radicate nel territorio, fanno vera consulenza e sono più propense a erogare mutui e prestiti, a differenza dei grandi player come Banca Intesa, e quindi le conseguenze sono ancora più pesanti.
Le nuove dinamiche del risiko bancario
L'ondata di M&A fra le banche di piccole e medie dimensioni ha assunto caratteristiche peculiari, distinte rispetto a quelle dei grandi gruppi, con movimenti meno appariscenti ma ricchi di impatti per il settore.
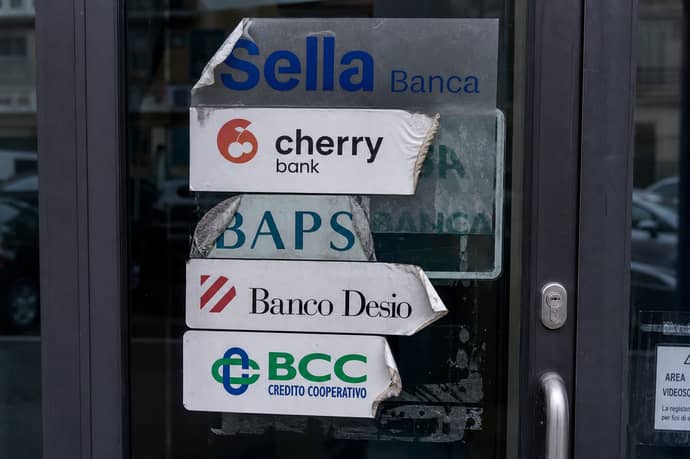
Sotto traccia rispetto al duello tra colossi, le banche minori procedono a una fase di consolidamento che vede attori come Sella, Cherry Bank, Banco Desio, Baps, BCC, Popolari e Casse di Risparmio impegnati in strategie di crescita selettiva, difesa dell'autonomia e, talvolta, rilancio industriale:
- Gruppi cooperativi come Iccrea e Cassa Centrale Banca sono oggi protagonisti attivi su diversi fronti, dal rafforzamento territoriale alle acquisizioni su mercati strategici.
- Le Banche Popolari, ad esempio Popolare Puglia e Basilicata, la Popolare Cassinate e Popolare del Lazio, rincorrono nuovi assetti nei rispettivi territori, puntando ad una leadership consolidata.
- Tra le banche familiari, Sella e Banco Desio dimostrano una marcata attenzione sia alla clientela digitale che al rafforzamento nei segmenti più tradizionali.
- Le banche specialistiche, come Cherry Bank e IBL Banca, con i loro amministratori esperti in fusioni, si distinguono per la capacità di cogliere velocemente nuove opportunità di acquisto.
Impatto sulle famiglie, le PMI e i territori: vantaggi e rischi
La concentrazione bancaria in Italia, pur apportando efficienze al sistema, presenta ripercussioni su famiglie, piccole e medie imprese e sull'intero tessuto socio-economico locale.
- Da un lato, le banche più grandi possono garantire solidità patrimoniale e capacità di investimento in tecnologia, rafforzando la competitività del sistema creditizio nazionale e riducendo il rischio di fallimenti che potrebbero destabilizzare il settore nel suo complesso.
- Tuttavia, la riduzione del numero di istituti attivi (da oltre 500 nel 2014 a 134 nel 2024) implica una minore concorrenza, spesso accompagnata da un limitato ventaglio di alternative per i clienti e da un potenziale peggioramento delle condizioni economiche offerte (commissioni più alte, minor accesso al credito).
La maggior concentrazione rischia di alimentare una dinamica in cui il potere di mercato si sposta verso pochi grandi operatori, a discapito dell'utente finale:
- L'aumento dei costi per i conti correnti negli ultimi anni, con una media annuale superiore di circa 20 euro rispetto al passato, rappresenta una conseguenza tangibile.
- Analogamente, i tassi più elevati sui finanziamenti e la riduzione della gamma dei servizi personalizzati riducono la capacità delle imprese, specialmente quelle di dimensioni minori, di accedere al credito e di sostenere investimenti nel lungo periodo.
Da qui l'esigenza di monitorare attentamente i vantaggi e i costi della concentrazione. Se le efficienze ottenute si traducono in servizi più accessibili, migliori condizioni economiche e maggiore investimento nei territori, il consolidamento può generare valore diffuso. Altrimenti, si rischia di assistere a una desertificazione finanziaria, particolarmente dannosa per aree periferiche e settori meno tradizionali.
L'effetto sui clienti: costi dei servizi, credito e digitalizzazione
L'evoluzione in corso nel sistema bancario ha inciso profondamente sulle condizioni operative riservate ai clienti. L'aumento medio dei costi dei conti correnti e la generale tendenza verso una minore concorrenza sono le conseguenze più evidenti derivanti dalla concentrazione bancaria:
- Secondo dati della Banca d'Italia, il canone annuo medio di un conto corrente ha superato i 100 euro, segnando un incremento consistente rispetto al decennio precedente, nonostante i risparmi generati dall'adozione massiccia della digitalizzazione e l'automazione dei processi interni.
- Nonostante il minor numero di filiali (il 44% dei comuni italiani non ha più uno sportello fisico), le economie di scala non si sono tradotte in una riduzione dei prezzi per i clienti: anzi, l'efficienza ottenuta è spesso stata riassorbita nella redditività degli istituti, incrementando i cosiddetti extraprofitti.
Un ulteriore dato riguarda la digitalizzazione dei servizi: se da un lato le app bancarie si sono arricchite di funzionalità per investimenti e assicurazioni, dall'altro gli utenti lamentano spesso un assistenza meno personalizzata e più automatizzata, con chatbot o call center che faticano a rispondere alle esigenze specifiche della clientela non digital-native.
Il processo di innovazione ha ampliato il divario tra aree digitalmente servite e periferie senza accesso. In questo scenario, l'esclusione finanziaria resta una minaccia tangibile: secondo i dati, solo il 56% della popolazione utilizza regolarmente l'internet banking, mentre una quota crescente di clienti over 65 si trova in difficoltà nell'utilizzo autonomo delle nuove piattaforme.
La resistenza al cambiamento della banca, agevolata da procedure burocratiche e pratiche che limitano la mobilità tra istituti, contribuisce a rendere più difficile per i clienti beneficiare delle opportunità di mercato, rafforzando la posizione competitiva degli operatori più grandi a scapito della concorrenza e della flessibilità di scelta per l'utente finale.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra