MPS apre a Banco BPM per rispondere a Intesa Sanpaolo: le conseguenze per i risparmiatori all'ennesima mossa del risiko bancario
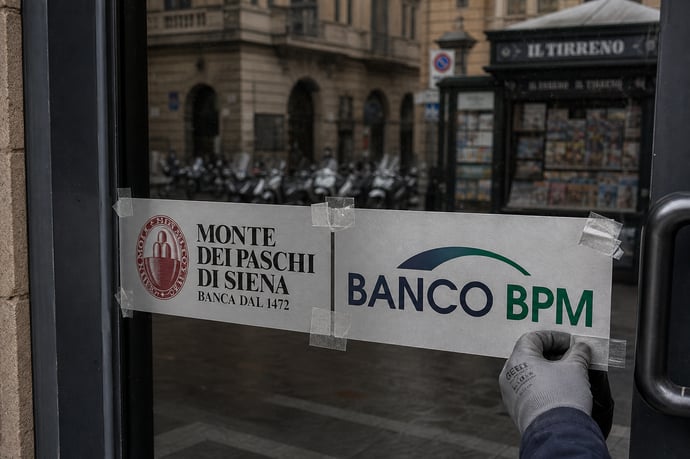
L'ultimo capitolo del risiko bancario italiano vede MPS e Banco BPM muoversi in risposta alle strategie di Intesa Sanpaolo. Fusioni, effetti su risparmiatori, servizi, territori e nuova rete.
Il panorama del settore bancario italiano vive uno dei periodi più significativi della sua storia, segnato da strategie di acquisizione e aggregazione che coinvolgono i maggiori istituti del Paese. Monte dei Paschi di Siena, Banco BPM e Intesa Sanpaolo sono tra i principali attori di questa fase di consolidamento, che non si limita a rafforzare aspetti finanziari ma incide profondamente su clienti, risparmiatori e tessuto economico nazionale. La nuova ondata di fusioni bancarie ridefinisce gli equilibri di potere e alimenta incertezze e aspettative tra cittadini e imprese. Il dibattito pubblico si interroga sulle dimensioni, le sinergie industriali e le conseguenze concrete di questa rivoluzione silenziosa, che promette sia innovazione e solidità sia interrogativi su pluralità, prossimità e qualità dei servizi.
Risiko bancario in Italia: origini, attori e logiche di potere
Il consolidamento degli istituti di credito nel Paese è un processo iniziato decenni fa, ma ha conosciuto un'accelerazione notevole negli ultimi anni. Dagli oltre mille istituti degli anni '90, oggi il numero si è ridotto drasticamente a poco più di 400, mentre la quota di mercato detenuta dai primi cinque gruppi ha superato il 68% degli attivi. In questa partita, Banco BPM, Intesa Sanpaolo, MPS, Unicredit, Mediobanca, Generali, BPER e Crédit Agricole si contendono la leadership nazionale e il controllo degli asset più strategici, tra cui anche le grandi compagnie assicurative coinvolte nei meccanismi di risparmio gestito e bancassicurazione.
Se la logica industriale di queste fusioni si fonda soprattutto sulla ricerca di economie di scala, riduzione dei costi fissi, investimenti in tecnologia e sicurezza, sistemi di vigilanza più efficienti, la posta in gioco va ben oltre la semplice crescita volumetrica. La concentrazione aumenta la capacità di investire e reggere la concorrenza europea, ma al tempo stesso accresce il rischio di potere di mercato, minore contendibilità e minori vantaggi per i clienti.
Il fattore politico non è mai assente in questa dinamica. L'ingresso di grandi gruppi industriali tra gli azionisti, insieme agli interventi normativi come il golden power, mostra come le decisioni su fusioni e acquisizioni non siano mai totalmente sganciate dalle scelte dei governi e dalle esigenze di difesa della sovranità economica. Sullo sfondo si muovono poi le pressioni comunitarie, con regole pensate per garantire stabilità sistemica ma che spesso rendono complesso il dialogo tra operatori di diverse dimensioni e missioni.
Un elemento da considerare è quello della biodiversità bancaria: la presenza di modelli differenti, dal grande gruppo al polo cooperativo, dalle realtà specializzate a quelle territoriali, rende il sistema più resiliente e adattabile alle necessità di un Paese che presenta enormi differenze tra regioni e settori economici.
L'offerta di Banco BPM su MPS: scenari, sinergie e vantaggi
La proposta di aggregazione di Banco BPM su Monte dei Paschi di Siena rappresenta la costruzione di un polo bancario domestico di dimensioni inedite sul territorio nazionale. L'operazione, presentata come una fusione alla pari, mira alla creazione del terzo gruppo per quote di mercato, con una presenza bilanciata tra Nord e Centro Italia e asset di livello europeo.
Le sinergie sono state stimate in circa 1,1 miliardi di euro, grazie a una strategia di razionalizzazione dei costi e aumento dei ricavi, con un valore combinato superiore ai 50 miliardi. Tali sinergie dovrebbero tradursi in:
- Migliori condizioni di offerta per clienti e imprese
- Efficienze operative, digitalizzazione dei servizi e innovazione tecnologica
- Una governance trasparente che coinvolga gli azionisti e tuteli le specificità dei due marchi
Tra le possibili criticità c'è la necessità di garantire autonomia operativa alle divisioni specializzate, evitare sovrapposizioni e valorizzare il know-how accumulato dalle due banche. La trasparenza sulle modalità operative e sui piani industriali sarà determinante per assicurare un'efficace integrazione e la reale creazione di valore sociale e finanziario.
La controffensiva di Intesa Sanpaolo-BPER e il futuro
Di fronte alla proposta di BPM, Intesa Sanpaolo, in partnership con BPER e Unipol, ha lanciato una controffensiva senza precedenti. La loro offerta, articolata in una Opas (Offerta pubblica di acquisto e scambio), intende non solo acquisire MPS, ma anche ridisegnare profondamente la geografia bancaria in Italia.
Punto centrale di questa strategia è il controllo su Mediobanca e Generali, asset chiave per la gestione dei patrimoni e delle assicurazioni. L'obiettivo è:
- Mantenere il primato della propria posizione nel mercato interno
- Offrire una risposta solida alle fusioni concorrenti, evitando eccessive concentrazioni di mercato
- Rafforzare i rapporti tra banca e ramo assicurativo, anche mediante la distribuzione di asset e filiali (ad esempio, oltre 600 sportelli MPS trasferiti a BPER)
Il futuro degli asset strategici passa dalla corretta integrazione tra attività retail, corporate e bancassicurative: la creazione di poli multi-servizio, capaci di offrire prodotti e soluzioni a 360 gradi, rappresenta una sfida sul piano gestionale, normativo e nella tutela della concorrenza. Questa mossa apre scenari di governance su Mediobanca e Generali che potrebbero ridisegnare i rapporti di forza nell'intera finanza italiana per gli anni a venire.
Le conseguenze delle fusioni per risparmiatori e cittadini
Per famiglie, clienti e investitori, la nuova stagione di accorpamenti delle banche è fonte di opportunità e rischi. Da un lato, gruppi più grandi possono effettivamente offrire maggior solidità patrimoniale, migliore sicurezza informatica e più ampia capacità di investimento in innovazione e servizi digitali. Tra i vantaggi per i clienti:
- Più sicurezza rispetto al passato, segnato dai dissesti di banche medio-piccole
- Possibilità di accedere a una gamma più ampia di servizi finanziari, assicurativi e di gestione del risparmio
- Investimenti in tecnologia e piattaforme digitali più avanzate
- Minore concorrenza effettiva, soprattutto nel risparmio gestito, dove le commissioni medie restano tra le più elevate d'Europa
- Scelta più limitata di istituti, meno alternative significa meno pressione alla riduzione dei costi per l'utente
- Potenziali conflitti di interesse nei gruppi integrati verticalmente (stesso gruppo che produce, distribuisce e amministra prodotti finanziari)
I risparmiatori devono prestare attenzione alla qualità del servizio e ai costi applicati, valutando criticamente l'offerta dei nuovi megagruppi, confrontando condizioni e servizi e chiedendo sempre maggiore trasparenza nei rapporti con l'intermediario.
Effetti sulle politiche di credito e sull'accessibilità nei territori
Le politiche di credito sono uno degli ambiti più sensibili alle riorganizzazioni bancarie. Le economie di scala dovrebbero in teoria aiutare a offrire credito a condizioni migliori, ma la storia delle fusioni mostra risultati disomogenei tra territori e categorie di clienti.
Nei grandi gruppi, la selezione del rischio tende a standardizzarsi: ciò può favorire una maggiore stabilità ma rischia anche di penalizzare le PMI locali, artigiani, startup e imprese sociali che non sempre rientrano nei parametri di rating dei grandi operatori. La riduzione delle filiali comporta inoltre una diminuzione della conoscenza diretta del tessuto economico locale, riducendo la capacità di personalizzare le valutazioni di merito creditizio:
|
Prima delle operazioni |
Dopo le fusioni |
|
Più filiali nei piccoli centri |
Maggiore accentramento decisionale |
|
Credito su base relazionale/localizzata |
Credit policy più standardizzate |
|
Offerte diversificate |
Prodotti più uniformi |
Un merito delle fusioni resta la potenzialità di mobilitare grandi risorse per progetti strategici, transizione ecologica, infrastrutture, digitalizzazione, ma la tutela delle specificità territoriali richiede un'attenzione normativa e istituzionale puntuale su accessibilità e inclusione finanziaria, come previsto dal Testo Unico Bancario e dalle disposizioni della Banca d'Italia.
Occupazione e trasformazione della rete bancaria
Le grandi manovre del settore incidono anche su occupazione, professionalità e reti territoriali. I progetti di aggregazione prevedono, tra i possibili effetti, uscite volontarie incentivate, più di 6.000, compensate dal ricambio generazionale con nuove assunzioni, ma spesso con distribuzione territoriale disomogenea.
Le opportunità offerte dalla digitalizzazione sono rilevanti, ma comportano anche rischi:
- Perdita di know-how storico e capitale umano maturato nei territori
- Tensioni sindacali su esuberi, mobilità e processi di riorganizzazione
- Trasformazioni del profilo professionale richiesto ai dipendenti bancari
La sfida vera, quindi, è la capacità dei nuovi gruppi di conciliare esigenze di efficienza e innovazione con la tutela della territorialità e della dignità del lavoro bancario, garantendo percorsi trasparenti, coinvolgimento delle rappresentanze e una vera attenzione ai territori in ogni piano di trasformazione industriale.
Il ruolo delle istituzioni, della trasparenza e le esigenze di tutela per i risparmiatori
Il rafforzamento della fiducia nel nuovo scenario bancario passa da controlli istituzionali, vigilanza normativa e un costante impegno verso la trasparenza. Organi come Banca d'Italia, Consob, IVASS e le autorità antitrust hanno il compito di valutare non solo la stabilità patrimoniale degli aggregati, ma anche i riflessi su concorrenza, privacy, condotta commerciale e tutela del cliente.
Le fusioni sollevano domande crescenti sulla governance, in particolare sui conflitti di interesse nei gruppi integrati verticalmente e sul potenziale rischio di blindatura delle posizioni di mercato. Per questo le associazioni dei consumatori, come richiesto anche dal Movimento Difesa del Cittadino, reclamano chiarezza sui costi, i criteri di concessione del credito e i servizi di risparmio, chiedendo informazione completa e coinvolgimento nei processi decisionali.
Un altro aspetto centrale riguarda il potere effettivo di scelta per il cliente: solo quando il sistema garantisce mobilità, comparazione trasparente delle offerte e reali alternative si riduce il rischio di inerzia e di abusi o costi sproporzionati. In questo percorso, sono la qualità delle informazioni, la semplificazione delle procedure e la cultura dell'educazione finanziaria a determinare la qualità dell'integrazione e la credibilità del sistema.
L'accompagnamento istituzionale resta quindi indispensabile per assicurare che le grandi manovre rispondano, prima di tutto, agli interessi diffusi di risparmiatori e cittadini e non solo a quelli delle grandi entità finanziarie e industriali.
Leggi anche
- MPS apre a Banco BPM per rispondere a Intesa Sanpaolo: le conseguenze per i risparmiatori all'ennesima mossa del risiko bancario
- Chi ha diritto se ha perso soldi con una banca al rimborso con il Fondo Indennizzo Risparmiatori che diventa più semplice e veloce
- Agli Euromoney Awards 2026 vince BPER come migliore banca italiana: come ha superato Intesa e Unicredit e cosa significa per risparmiatori

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra