Il divario nelle pensioni tra dipendenti statali e privati è il risultato di diversi fattori economici e normativi. Analizzando dati, ragioni tecniche e conseguenze sociali, ecco una panoramica completa del fenomeno.
L’entità della disparità negli assegni di vecchiaia tra chi ha lavorato nella pubblica amministrazione e chi nel settore privato rappresenta oggi uno degli snodi più discussi e attesi del sistema previdenziale italiano. Non si tratta solo di una questione statistica o economica: in gioco ci sono centinaia di euro ogni mese, che possono cambiare (e spesso cambiano) la qualità della vita di chi è andato in pensione. L’attuale divario pensionistico non è un semplice dato numerico: rappresenta una frattura sociale tra mondi del lavoro con regole e certezze diverse. Per questo, capire le radici di questa differenza non serve solo agli addetti ai lavori o agli studiosi di economia. Significa toccare argomenti che riguardano milioni di famiglie, l’equità tra generazioni, le disparità di genere e la percezione della giustizia sociale nel Paese.
Nonostante recenti aumenti degli importi medi, la lontananza tra le prestazioni liquidate agli ex dipendenti pubblici e quelle destinate al settore privato appare tutt'altro che superata. Il confronto si arricchisce ogni anno di nuovi dati, ma le cause sono radicate nella struttura stessa dei rispettivi percorsi lavorativi. Comprendere i motivi di questa distanza significa entrare nel cuore delle scelte politiche e normative degli ultimi decenni, tra riforme, leggi di bilancio e cambiamenti demografici che hanno trasformato il panorama pensionistico italiano.
Le pensioni medie di statali e privati: dati aggiornati, fattori chiave e confronto dettagliato
Gli ultimi dati provenienti dall’Osservatorio INPS presentano una fotografia chiara e per alcuni versi sorprendente della situazione pensionistica attuale. La media degli assegni versati in Italia nel 2026 ha raggiunto quota 1.284 euro mensili, grazie anche alla recente rivalutazione automatica e alle misure inserite nella più recente legge di bilancio. Tuttavia, la media cela una distribuzione fortemente squilibrata a seconda della carriera lavorativa svolta.
Il primo dato macroscopico riguarda la platea degli ex dipendenti pubblici, i cui trattamenti sono mediamente più elevati rispetto ai colleghi del privato. Secondo le rilevazioni INPS aggiornate a gennaio 2026:
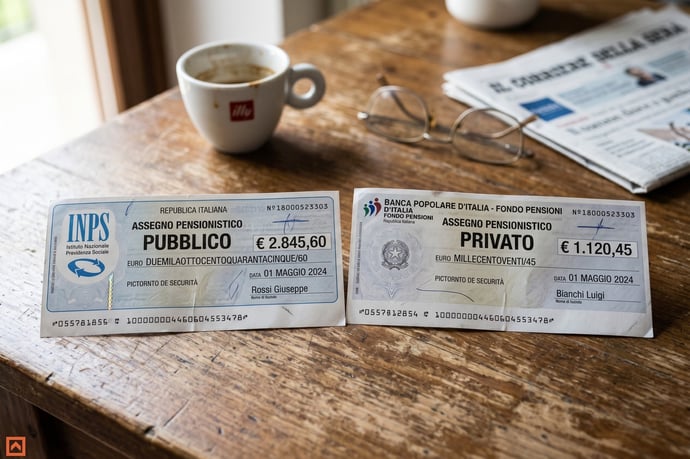
- L’importo medio mensile delle pensioni degli ex dipendenti pubblici si attesta a 2.279 euro;
- La media rilevata per gli ex dipendenti privati si ferma a 1.484 euro;
- Per gli uomini, la pensione pubblica arriva in media a 2.746 euro (contro 1.875 euro per il privato);
- Per le donne, la cifra scende rispettivamente a 1.967 euro per il pubblico e 1.166 euro per il privato.
| Categoria | Media mensile (€) | Uomini (€) | Donne (€) |
| Pubblico impiego | 2.279 | 2.746 | 1.967 |
| Privati | 1.484 | 1.875 | 1.166 |
Inoltre, il confronto tra calcolo della pensione pubblica e privata mostra un divario di quasi 800 euro mensili a favore dei primi. Un dato che non accenna a ridursi, nonostante le riforme e la progressiva armonizzazione delle regole tra i due comparti. Ma da dove nasce questa spaccatura nelle pensioni? Principalmente dai seguenti fattori:
- Retribuzioni più elevate nella pubblica amministrazione: Gli stipendi nel settore pubblico, specie a fine carriera e nei livelli medi-alti, sono storicamente superiori rispetto a quelli di molti comparti privati.
- Carriere lavorative più stabili: La presenza di contratti a tempo indeterminato favorisce una continuità contributiva rara nel settore privato, dove discontinuità, periodi di lavoro irregolare, part-time obbligato e inattività riducono spesso gli importi accumulabili ai fini pensionistici.
- Sistemi previdenziali differenziati: Fino agli anni ’90, il settore pubblico godeva di regole più vantaggiose per il calcolo dell’assegno, un vantaggio che ancora oggi si riflette negli assegni erogati ai lavoratori con carriere iniziate prima della riforma Dini.
- Disparità di genere accentuate: La minore partecipazione femminile al lavoro stabile nel privato acuisce il gap tra i generi, che si traduce in assegni sensibilmente inferiori per molte donne provenienti dal settore privato.
- Il 75% delle pensioni pubbliche riguarda la vecchiaia (con il 44,4% a uomini).
- I trattamenti ai superstiti rappresentano il 20% (18,4% agli uomini).
- Le invalidità pesano per il 5,7% (prevalentemente uomini al 60,2%).
L’ultimo rilevamento INPS fotografa inoltre un ciclo di pensionamenti che nel corso del 2026 ha coinvolto 831.285 nuovi beneficiari, in gran parte appartenenti alla generazione dei baby boomer. Tale flusso, oltre ad avere un impatto sulla sostenibilità dei conti previdenziali, accentua la sostituzione tra generazioni e pone domande sul futuro equilibrio occupazionale e sulla solidità delle casse pubbliche.
L’aumento medio degli assegni nell’ultimo biennio, pur apprezzabile, non ha però modificato la struttura delle disparità interne al sistema. La rivalutazione degli importi non cancella la differenza pensioni medie dipendenti statali e privati, che resta uno dei nodi più complessi e controversi delle politiche previdenziali italiane.
Perché c’è tanta differenza tra la pensione dei dipendenti pubblici e privati? Analisi tecnica e implicazioni sociali
La differenza nei trattamenti tra pubblico e privato va oltre la semplice questione retributiva o contributiva. Si tratta di un fenomeno che intreccia aspetti normativi, storici, demografici e culturali. Ecco le cause principali alla base della persistente ineguaglianza nei livelli pensionistici:
- Modelli di calcolo dell’assegno: Prima della riforma Dini, la pensione pubblica veniva calcolata con il sistema retributivo puro, che considerava gli ultimi stipendi. Il privato, invece, ha adottato il metodo contributivo o misto prima e più diffusamente, determinando un importo finale distaccato dalla retribuzione finale.
- Stabilità occupazionale: La storia lavorativa regolare degli impiegati pubblici, con pochi cambi di posizione e una progressività nelle carriere, rende più prevedibile e consistente l’ammontare della pensione. Nel privato i curricoli spesso risultano frammentati, specie nel Sud Italia e tra le donne, per effetto di lavoro irregolare, part-time obbligato e frequenti fasi di assenza dal mercato.
- Progressione di carriera: I dipendenti pubblici godono di aumenti automatici, scatti di anzianità e passaggi di fascia che si riflettono positivamente sul calcolo della pensione, mentre nel privato le interruzioni e i cambi di contratto provocano una forte erosione della base contributiva.
- Assenza di ammortizzatori forti: Il privato è più esposto a rischi come licenziamento, mobilità, fallimenti. Questi eventi si traducono in contributi mancanti che, nel sistema contributivo, pesano in modo determinante sull’ammontare finale dell’assegno.
- Diversa incidenza delle pensioni integrative: I dipendenti pubblici, fino ad oggi, hanno potuto contare meno sui fondi integrativi, percependo comunque pensioni di base più ricche. Nel privato, invece, sono nate molte forme di previdenza complementare, ma con una copertura ancora parziale e spesso facoltativa.
Le conseguenze di queste dinamiche vanno ben oltre la sfera individuale:
- Crescente segmentazione sociale: La popolazione anziana si divide in due grandi categorie, con il rischio di lacerazioni e tensioni territoriali e di genere.
- Impatto sulla povertà: Gli assegni minimi e le prestazioni assistenziali espongono a povertà relativa ampia parte della popolazione, specie al Sud e tra le donne, minacciando la coesione sociale.
- Pressione sulle finanze pubbliche: Sostenere trattamenti pensionistici elevati per una platea già ampia mette sotto pressione il bilancio dello Stato e richiede costanti aggiustamenti di bilancio.
- Percezione di iniquità generazionale: I giovani, di fronte a carriere discontinue e basse retribuzioni, guardano alle pensioni con diffidenza e allarme, alimentando il dibattito su una redistribuzione più equa delle risorse.
Alcuni suggerimenti su come orientarsi nell’attuale scenario previdenziale:
- Verificare regolarmente la propria posizione contributiva per anticipare eventuali mancanze.
- Valutare l’adesione a fondi pensione integrativi, in particolare nel privato dove la copertura è meno generosa.
- Monitorare le iniziative normative che possono incidere su età pensionabile, requisiti contributivi e modalità di calcolo degli assegni.
Leggi anche
- Le pensioni medie (importi) dei dipendenti statali e privati e perchè c'è così tanta differenza
- Quanto un fondo pensione può far aumentare importo pensione finale? Calcolo ed esempi concreti
- Nuovo errore INPS, questa volta devono essere pagate pensioni maggiori per sbaglio calcolo: a chi, importi e quando

Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra