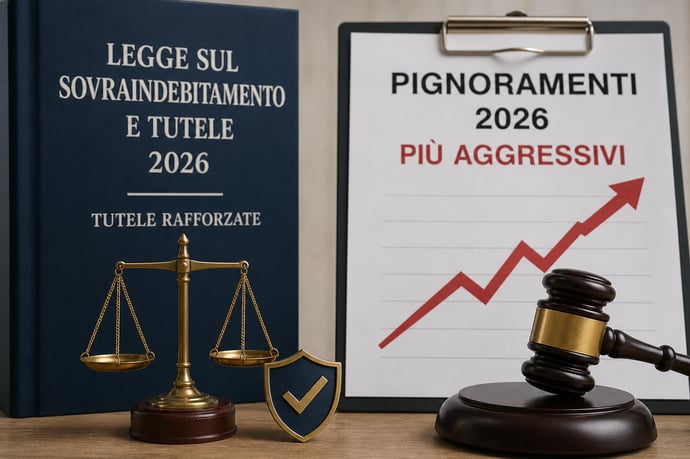
Tra nuove tutele rafforzate e pignoramenti più aggressivi, la recente riforma sul sovraindebitamento ridefinisce diritti e rischi per chi affronta eccessivi debiti, introducendo cambiamenti chiave e nuovi strumenti di protezione.
Nuove regole, rischi di pignoramento accelerati, incognite che mettono famiglie e lavoratori con le spalle al muro. Molti temono di perdere la casa o le fonti di reddito, mentre le procedure si fanno ogni giorno più serrate e i margini d’errore si riducono drasticamente. In questo scenario, la domanda di risposte efficaci cresce esponenzialmente, perché chi è sovraindebitato non sempre lo è per propria scelta o irresponsabilità. Il rischio di esclusione sociale e perdita del patrimonio è più attuale che mai, specialmente tra coloro che hanno subito improvvisi crolli di reddito o eventi famigliari "traumatici". La recente riforma in discussione promette soluzioni mai viste, ma presenta anche nuovi rischi da valutare attentamente.
Negli ultimi anni il fenomeno del debito insostenibile si è fatto più pervasivo, alimentato da crisi dell’occupazione, crescita dei tassi e shock sanitari o familiari. Secondo dati nazionali, le richieste di aiuto sono ai massimi storici, con un aumento del 30% dei ricorsi alle procedure di composizione della crisi rispetto al periodo precedente alla pandemia. L’intervento del legislatore, attraverso modifiche al Codice della Crisi e nuove proposte come quella avanzata dalla deputata Giorgianni, punta a garantire maggiore dignità, tempi più rapidi e strumenti mirati. Il contesto odierno vede, però, anche una decisa accelerazione delle azioni di pignoramento, tanto nei confronti dei lavoratori quanto di chi emette fatture per la propria attività.
Ogni mossa, in questo nuovo quadro normativo, va valutata con estrema precisione, per evitare errori che potrebbero compromettere la possibilità di accedere alle garanzie indicate dalla legge. La necessità di risposte concreti e personalizzate resta altissima: servono soluzioni veloci, procedure trasparenti, protezione dei beni primari e strategie efficaci per tornare a una vita normale senza la minaccia costante di creditori e ufficiali giudiziari.
Come stanno cambiando le tutele e le procedure: la riforma Giorgianni e il rafforzamento delle protezioni contro il pignoramento
Il panorama delle procedure per affrontare il debito eccessivo sta subendo una trasformazione epocale. L’esperienza maturata con l’attuazione della cosiddetta Legge 3/2012 e le modifiche recenti al Codice della Crisi hanno già migliorato la tutela delle persone sovraindebitate, ma la nuova proposta di legge, portata avanti dalla deputata Giorgianni, introduce ulteriori strumenti avanzati.
Tre sono i pilastri sui quali si basa la riforma:
- Piani di ristrutturazione del debito più flessibili, con maggiore attenzione alle reali cause che hanno portato all’insolvenza e a piani di rientro calibrati sulla situazione attuale del debitore;
- Concordato minore, pensato per artigiani, professionisti e piccoli imprenditori, che sospende ogni azione di recupero, compresi i pignoramenti, già dal momento della domanda;
- Liquidazione controllata
, soluzione per chi non possiede risorse sufficienti: qui il debitore mette a disposizione ciò che ha, ottenendo la cancellazione dei debiti residui se si dimostra trasparenza e assenza di dolo.
L’elemento innovativo della riforma del sovraindebitamento risiede nell’automatismo della sospensione delle azioni esecutive. Dal primo deposito della domanda presso il Tribunale o l’Organismo di Composizione della Crisi (OCC), le procedure di pignoramento vengono immediatamente bloccate. In questo modo, famiglie con minori o persone fragili possono mantenere il proprio alloggio durante le trattative con i creditori, senza la paura costante di perdere l’abitazione.
- Tempestività e trasparenza
: presentare la domanda in tempo utile è determinante per bloccare i pignoramenti già avviati ed evitare la perdita della casa. - Collaborazione con OCC
: la piena condivisione di documentazione su redditi, patrimonio e situazione personale semplifica e accelera l’iter, rafforzando la posizione di chi deve essere tutelato. - Piani sostenibili e documentati
: le proposte di pagamento devono essere realistiche e sostenute da dati certi, pena il rigetto e la ripresa dell’azione dei creditori.
L’asset strategico della nuova riforma riguarda la protezione della prima abitazione. In presenza di minori o persone fragili nel nucleo familiare, il giudice tende a privilegiare soluzioni conservative, purché sia dimostrato che il debitore abbia agito in buona fede, perseverando nella volontà di saldare i debiti secondo piani realmente sostenibili. Per gli operatori del diritto e i consulenti finanziari, si impone la necessità di valutare ogni specifico caso con competenza tecnica e analisi dettagliata della situazione reddituale e patrimoniale.
Innovazioni della proposta Giorgianni rispetto alla disciplina dell’ultimo biennio:
- Possibilità di cancellazione definitiva dei debiti residui per chi, dopo la liquidazione, non ha più alcun mezzo per soddisfare i creditori;
- Procedure più snelle e digitalizzate, con sistemi di monitoraggio meno vessatori ma più efficaci;
- Partecipazione attiva degli enti di riscossione e delle agenzie tributarie, in chiave di collaborazione anziché di mero controllo sanzionatorio;
- Potenziamento dei canali di dialogo tra giudici, debitori e rappresentanti legali, per facilitare il reinserimento sociale dell’individuo meritevole.
- Gestione serena delle trattative in corso grazie all’immediata sospensione delle esecuzioni,
- Protezione rafforzata dell’abitazione principale,
- Mantenimento del domicilio anche con debiti pregressi in presenza di minori o disabili.
La difesa della dignità personale, la gestione trasparente e la cooperazione con le autorità sono le chiavi per sfruttare al meglio le opportunità offerte dalla nuova disciplina. Tuttavia, resta la necessità di aggiornamenti costanti: la soluzione ottimale potrebbe richiedere ulteriori ritocchi legislativi, ora in discussione in Parlamento.
Errori comuni, consigli pratici ed evoluzione delle azioni di pignoramento nella nuova normativa
Il nuovo quadro legale, pur offrendo strumenti rafforzati a chi deve fronteggiare debiti insostenibili, esige una particolare attenzione nella gestione di ogni fase della procedura. Proprio per la natura complessa delle modifiche, errori formali o sottovalutazioni possono pregiudicare la possibilità di conservare i beni più preziosi o ottenere una cancellazione effettiva del debito.
Errori più diffusi e strategie per evitarli:
- Ritardare la presentazione della domanda: il rischio è perdere la casa o non bloccare tempestivamente i pignoramenti;
- Omettere dati, occultare patrimoni o nascondere redditi: violazioni che comportano sia il rigetto della procedura sia possibili conseguenze penali e la ripresa delle attività esecutive;
- Presentare piani di rientro non sostenibili: proposte irrealistiche portano al fallimento della domanda e perdono ogni beneficio accordato dalla legge;
- Trascurare documentazione e scadenze: sia nel monitorare il proprio fascicolo sul portale di riscossione, sia nella custodia delle ricevute di pagamento e delle comunicazioni ufficiali.
- Trasparenza e proattività: ogni collaborazione con professionisti occorre sia immediata, professionale e onesta. Un profilo trasparente viene premiato dai giudici e dagli enti coinvolti.
- Ordine nella raccolta della documentazione: ogni voce di spesa, introito, proprietà oppure segnalazione di malattia o difficoltà familiare va raccolta e prodotta a supporto della richiesta.
- Puntualità nei pagamenti concordati e disciplina nel rispettare rateizzazioni e sanatorie recenti (es. rottamazione quinquies) rafforzano la posizione del debitore nella procedura di verifica.
Le azioni di pignoramento, intanto, sono diventate più rapide:
- I tempi per intervenire sono ridotti: pochi giorni possono fare la differenza tra salvezza e perdita dell’alloggio o del mezzo di lavoro;
- I pignoramenti sono ora quasi automatizzate e più incisive, sia per i lavoratori dipendenti che autonomi;
- Emerge la necessità di dotarsi di assistenza legale esperta, capace di individuare subito la migliore strategia e correggere eventuali errori documentali.
| RISCHIO | AZIONE PRATICA CONSIGLIATA |
| Scadenze dimenticate | Attenzione alle notifiche e ai promemoria sui portali ufficiali |
| Proposte non supportate | Verifica con il consulente della fattibilità economica reale |
| Documenti mancanti | Prepara un fascicolo completo sin dal primo incontro con OCC o il legale |
| Pagamenti frammentati | Attenzione nel rispettare la tempistica e conservare tutte le ricevute |
- Monitoraggio costante della posizione debitoria, anche con strumenti digitali;
- Allerta sulle modifiche normative in fase di discussione, confrontandosi con esperti riconosciuti;
- Studio degli orientamenti dei Tribunali, soprattutto per chi detiene un solo immobile e vive situazioni di fragilità personale o familiare;
- Mantenimento di rapporti proattivi con i consulenti del settore, senza sottovalutare la formazione costante di chi segue la procedura.
Con le recenti evoluzioni, la priorità della normativa aggiornata si è spostata dalla semplice tutela del credito al bilanciamento fra recupero delle somme e dignità personale, in un quadro disciplinato e guidato dalla trasparenza.
Leggi anche
- Legge sul sovraindebimento e tutele per chi ha troppi debiti si rafforzano ma anche pignoramenti diventano più aggressivi
- Gli italiani perdono 3284 euro all'anno per i giochi d'azzardo, lo Stato ci rimette e c'è un unico grande vincitore che guadagna
- Nuova legge sul sovraindebitamento per chi ha troppi debiti per evitare pignoramento lanciata da Giorgianni (FdI)


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra