La nuova legge sul sovraindebitamento presentata da Giorgianni (FdI) offre strumenti innovativi per chi è sommerso dai debiti, introducendo tutele contro il pignoramento e nuove soluzioni dopo le modifiche al Codice della Crisi.
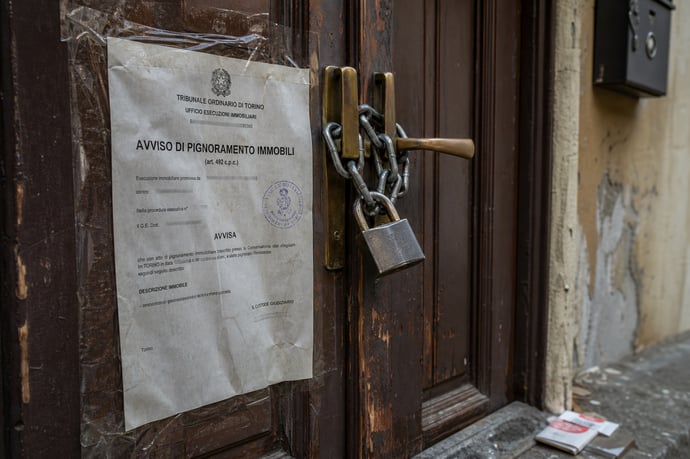
Potrebbe presto arrivare una nuova normativa accanto o a sostituzione della Legge 3/2012 cosiddetta Salvasuicidi grazie alla proposta di legge per migliorare l'applicazione del Codice della crisi d'impresa e dell'insolvenza avanzata deputata Giorgianni (FdI). Nell’attuale scenario economico, segnato dall’aumento dei tassi, dalla perdita del lavoro e da shock imprevisti come malattie o separazioni, molte famiglie italiane si trovano strette nella morsa di debiti insostenibili. Per chi rischia il pignoramento della casa o teme l’espropriazione dei beni essenziali, la riforma proposta dalla deputata Giorgianni (FdI) accende una nuova speranza concreta. L’urgenza di risposte rapide e strumenti personalizzati emerge chiaramente dai dati: secondo recenti statistiche, il numero delle richieste di aiuto per casi di sovraindebitamento ha raggiunto livelli record negli ultimi anni.
Questa rinnovata attenzione politica nasce dal riconoscimento che non sempre il sovraindebitamento è il frutto di scelte irresponsabili o deliberati inadempimenti. Come chiaramente affermato dalla proponente della legge, un numero crescente di italiani entra nel vortice della crisi economica «per cause del tutto indipendenti dalla propria volontà», tra cui la perdita dell’occupazione, gravi problemi di salute, o la brusca modifica delle condizioni familiari. In questi casi, l’obiettivo della normativa è creare “regole più certe” e garantire procedure snelle che restituiscano dignità e opportunità di ripartenza.
Con la proposta Giorgianni la politica intende promuovere un nuovo perimetro di legalità economica, rispondendo all’emergenza sociale con strumenti efficaci e affidabili. Tutto ciò pone il focus sulla persona meritevole, favorisce il reinserimento produttivo e limita il rischio di esclusione sociale. Un intervento attento anche ai dettagli tecnici, che intende valorizzare la collaborazione tra uffici giudiziari, enti di riscossione e contribuenti stessi, puntando sull’esperienza concreta degli ultimi anni maturata con l’attuazione della legge 3/2012 e le successivi evoluzioni normative.
Da ricordare che negli ultimi 2 anni ci sono stati già dei miglioramenti proprio sulla legge sul sovraindebimento con una sorte di leggera riforma
Cosa cambia con la riforma del sovraindebitamento: strumenti anti-pignoramento e nuove opportunità dalle modifiche al Codice della Crisi d’Impresa e dell’Insolvenza
L’attuale impianto del Codice della Crisi d’Impresa e dell’Insolvenza, arricchito dalla proposta Giorgianni, segna un cambiamento decisivo nel modo in cui vengono affrontati i casi di eccessivo indebitamento. Il legislatore interviene su diversi punti strategici offrendo procedure più agevoli, tempi di risoluzione più rapidi e nuove tutele pratiche per chi rischia il pignoramento della propria casa o subisce azioni aggressive da parte dei creditori.
Le principali novità della riforma possono essere sintetizzate nei seguenti ambiti:
- Ristrutturazione dei debiti del consumatore: la procedura diviene più flessibile, adattandosi alla reale causa della crisi. Il giudice stabilisce piani di pagamento trasparenti, valorizzando la correttezza e la buona fede del debitore.
- Concordato minore: pensato per artigiani, professionisti e piccoli imprenditori esclusi dal fallimento ordinario, permette la sospensione di tutte le azioni di recupero forzato, inclusi i pignoramenti, in attesa del vaglio del tribunale. Si possono proteggere parti strategiche del patrimonio, come la prima casa.
- Liquidazione controllata: in assenza di risorse per un piano sostenibile, il debitore può mettere a disposizione l’intero patrimonio (e parte del reddito), accedendo alla cancellazione dei debiti residui grazie a un liquidatore indipendente che vigila sulla correttezza delle operazioni.
- Esdebitazione dell’incapiente: novità cruciale per chi, dopo la liquidazione, non detiene più beni o risorse, e consente la cancellazione totale e definitiva dei debiti residui, sempreché si dimostri meritevolezza e assenza di dolo.
| Tipo procedura | Beneficiari | Durata stimata |
| Piano del consumatore | Consumatori privati | 24-36 mesi |
| Concordato minore | PMI, artigiani, professionisti | 18-30 mesi |
| Liquidazione controllata | Chi non ha risorse per un piano | 36 mesi |
| Esdebitazione | Debitori incapienti | Immediata dopo liquidazione |
Uno dei punti di forza della riforma è proprio la tutela effettiva dell’abitazione principale. Numerose sentenze degli ultimi due anni (Trieste 2024, Verona 2025) hanno fissato limiti oggettivi agli espropri, imponendo il rispetto del “minimo vitale”. Non è più possibile costringere un nucleo familiare a sacrifici insostenibili o a cedere la casa quando una soluzione di rientro risulti sostenibile e documentata.
Le recenti modifiche valorizzano alcuni criteri:
- Tempestività nella domanda: chi avvia per tempo il percorso può bloccare pignoramenti già in atto o evitarli del tutto.
- Collaborazione piena con OCC: trasparenza nella comunicazione di redditi e patrimoni accelera l’iter e rafforza la posizione del debitore.
- Proposte realistiche: piano di pagamenti in linea con le vere possibilità, supportato da documentazione idonea.
Infatti, misure digitali, collaborazioni integrate fra OCC, Tribunali, Agenzia delle Entrate e potenziamento delle tutele giuridiche stanno favorendo la trasparenza e il monitoraggio dei casi meritevoli attraverso controlli puntuali ma meno vessatori rispetto al passato.
Uno degli elementi più innovativi è l’automatismo della sospensione delle azioni esecutive, attiva già dal primo deposito della domanda:
- Consente la gestione serena delle trattative con i creditori;
- Evita la perdita forzosa della casa mentre è in corso la ricerca di una soluzione;
- Rende più semplice per i nuclei familiari con minorenni o disabili mantenere il proprio domicilio anche in presenza di debiti pregressi.
Diritti, tutele e errori da evitare per chi ha troppi debiti: strategie pratiche e consigli per uscire dall’emergenza debitoria dopo la riforma
L’attuale scenario normativo attribuisce particolare rilievo ai diritti della persona debitore, che viene riconosciuta e tutelata nella propria dignità, sia nel mantenimento del minimo vitale sia nell’ accesso a procedure motivate da eventi oggettivamente gravi.
Di seguito si analizzano concretamente i principali diritti garantiti e gli errori frequenti da evitare:
- Minimo vitale garantito: ogni piano deve assicurare la sussistenza dignitosa del debitore e dei familiari, bilanciando pagamento e tutela.
- Tutela dell’abitazione principale: la possibilità di mantenere la casa è oggi rafforzata, specie se abitata da minori o persone fragili.
- Sospensione delle azioni esecutive: scatta dal deposito della domanda, protegge subito contro pignoramenti e consente l’organizzazione di un rientro sostenibile.
- Trasparenza e proattività: i soggetti vengono valutati sulla base di comportamenti trasparenti e sulla collaborazione effettiva con i professionisti coinvolti nel percorso.
- Ritardare la presentazione della domanda: più passa il tempo, più è concreto il rischio di non poter bloccare un pignoramento o di perdere la prima casa;
- Omettere dati o nascondere patrimoni/redditi: comportamenti che implicano rigetto della procedura o addirittura azioni penali;
- Presentare proposte di pagamento insostenibili: se in contrasto con le reali possibilità, portano al fallimento della domanda e alla ripresa immediata delle azioni esecutive;
- Pagamenti ritardati o omessi: la decadenza dai benefici ottenuti porta la situazione a diventare rapidamente ingestibile.
- Monitorare costantemente la propria posizione sulla piattaforma dell’ente di riscossione;
- Rivolgersi tempestivamente a professionisti esperti nel settore, in grado di valutare la meritevolezza e strutturare piani documentati;
- Raccogliere in modo ordinato tutti i documenti sulle entrate, uscite, proprietà e situazioni personali che attestano la reale difficoltà;
- Non trascurare nessuna scadenza relativa a rateizzazioni, sanatorie o procedure agevolate recentemente introdotte (rottamazione quinquies, ecc.);
- Conservare ogni ricevuta di pagamento e ogni documentazione trasmessa per eventuali controlli e verifiche future.
Leggi anche
- Nuova legge sul sovraindebitamento per chi ha troppi debiti per evitare pignoramento lanciata da Giorgianni (FdI)
- Riforma legge 3/2012 sul sovraindebitamento e contro pignoramento: i miglioramenti previsti
- Decreto fiscale 2026: tutte le misure approvate e modificate negli emendamenti ieri
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra