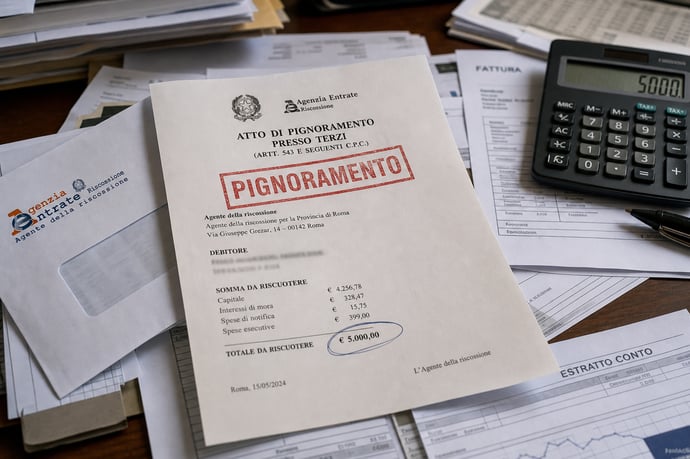
Dal 15 giugno 2026 cambiano le regole per il pignoramento e le trattenute su fatture delle partite IVA con la Pubblica Amministrazione: saranno coinvolti importi superiori a 5.000 euro, con nuove soglie, controlli e procedure operative definite dalla normativa.
Dal 15 giugno 2026 cambiano profondamente le regole per la compensazione dei debiti fiscali nei confronti delle partite IVA che lavorano con la Pubblica Amministrazione. L’approvazione dell’emendamento nell’iter parlamentare ha portato all’innalzamento della soglia minima per l’applicazione automatica di pignoramenti e trattenute su fatture e compensi spettanti ai professionisti e ai titolari di partita IVA. Ora, il blocco scatterà solo se i debiti iscritti a ruolo hanno importo complessivo pari o superiore a 5.000 euro, ridefinendo equilibri e scenari rispetto alla disciplina originaria. Questa rettifica normativa nasce dopo accesso confronto tra Ordini professionali, associazioni di categoria e il Legislatore, che ha raccolto il pressing degli operatori economici provati dagli effetti delle precedenti versioni della riforma. Si delinea uno scenario più favorevole per chi collabora con enti pubblici, attenuando rischi e oneri rispetto alle versioni più restrittive della riforma.
Il quadro normativo prima e dopo l’emendamento: cosa cambia con la soglia dei 5.000 euro
La disciplina previgente, sancita dall’articolo 48-bis del D.P.R. 602/1973 e successive modifiche, prevedeva che, prima di disporre pagamenti a favore di professionisti e titolari di partita IVA, la PA dovesse verificare presso l’Agenzia delle Entrate-Riscossione la presenza di debiti iscritti a ruolo del beneficiario. Prima della riforma era previsto un doppio limite: la verifica scattava solo per compensi superiori a 5.000 euro e per debiti almeno pari allo stesso importo. Se risultavano posizioni debitorie sopra soglia, il pagamento veniva sospeso per 60 giorni, periodo nel quale il professionista poteva saldare i propri debiti o opporsi. In caso contrario, veniva notificato il pignoramento e, qualora vi fosse eccedenza della fattura rispetto ai debiti fiscali, si riconosceva la quota residua al creditore.
La nuova versione introdotta con la Legge di Bilancio 2026 – emendata con il provvedimento approvato ieri – apporta una correzione sostanziale rispetto al testo iniziale della riforma. Le prime bozze eliminavano completamente la soglia minima per i professionisti, prevedendo che la verifica/compensazione scattasse per qualsiasi ammontare di debito e compenso. L’emendamento consente ora che la trattenuta o il pignoramento opereranno solo se l’ammontare complessivo dei debiti scaduti iscritti a ruolo raggiunge 5.000 euro. Si tratta di un passo importante perché preserva le posizioni di chi ha esposizioni minime, evitando un impatto sproporzionato su crediti di piccolo importo. Vengono, quindi, ripristinati limiti di accesso più equilibrati e in linea con il principio di proporzionalità.
Modalità di verifica e blocco dei pagamenti: automatismi, controlli e procedure operative
Il meccanismo di controllo e blocco dei pagamenti conserva un impianto fortemente automatizzato. Le amministrazioni pubbliche – prima di disporre la liquidazione delle fatture – sono tenute a inoltrare una richiesta telematica di riscontro all’Agenzia delle Entrate-Riscossione. Entro cinque giorni feriali dall’invio della richiesta, l’Agenzia comunica all’ente pubblico esistenza e importo dei debiti iscritti a ruolo riconducibili alla partita IVA beneficiaria. In presenza di debiti almeno pari a 5.000 euro, la quota corrispondente potrà essere trattenuta direttamente dalla fattura ed erogata all’Agenzia stessa fino a concorrenza del debito.
Rispetto alla precedente disciplina:
- Il blocco e la compensazione sono ora subordinati alla soglia di 5.000 euro
- L’esclusione dell’intervallo sospensivo: la nuova disciplina elimina la sospensione di 60 giorni, prevedendo l’automatismo del versamento della quota trattenuta;
- Il professionista dovrà allegare alla fattura elettronica l’estratto di ruolo aggiornato, facilitando la verifica e la trasparenza;
- La parte eccedente il debito verrà comunque liquidata al creditore, senza blocchi totali dei pagamenti.
Chi è coinvolto: obblighi, soglie e categorie interessate dalle nuove regole
La disciplina oggetto di aggiornamento interessa prioritariamente i professionisti – inclusi avvocati, commercialisti, revisori dei conti, architetti, consulenti e chiunque fornisca prestazioni professionali soggette a fatturazione alla PA, come definito dall’articolo 54 del TUIR. Restano escluse le imprese e i fornitori di beni e servizi non professionali, così come i lavoratori subordinati della PA.
Gli obblighi colpiscono:
- Tutte le amministrazioni centrali e periferiche, enti territoriali, ASL, aziende pubbliche e società controllate dallo Stato o dalle Regioni;
- I soli professionisti che vantino crediti per incarichi, consulenze, patrocinio, perizie, incarichi fiduciari e assimilati;
- Le fatture emesse e liquidate dalla PA dopo il 15 giugno 2026, indipendentemente dalla data di esecuzione della prestazione.
Debiti iscritti a ruolo e tipologie di compensi: limiti, esclusioni ed eccezioni applicative
La verifica riguarda solo i debiti iscritti a ruolo e regolarmente notificati, dunque cartelle esattoriali che siano definitive e non oggetto di ricorsi, rateizzazioni o altre sanatorie in corso. Non rientrano nel calcolo:
- Debiti rateizzati o oggetto di definizione agevolata (Rottamazione quinquies, definizioni speciali);
- Cartelle per tributi locali, multe stradali, contributi a casse previdenziali private;
- Debiti “sospesi” per effetto di provvedimenti giudiziali, amministrativi o ricorsi ancora pendenti.
Come difendersi: strategie operative e strumenti legali per evitare il blocco delle fatture
L’introduzione della soglia dei 5.000 euro rende fondamentale un monitoraggio costante della propria posizione debitoria presso l’Agenzia delle Entrate-Riscossione. Ai fini del pieno accesso ai pagamenti PA, i professionisti sono tenuti a:
- Accertare la regolarità della propria posizione fiscale tramite estratto di ruolo aggiornato;
- Allegare il documento alle fatture elettroniche emesse via SDI;
- Regolarizzare con tempestività eventuali cartelle per somme vicine alla soglia, valutando rateizzazione o definizioni agevolate;
- Valutare, in caso di presunte irregolarità, lo strumento dell’opposizione giudiziale (specie in presenza di vizi di notifica, prescrizione o pagamento già avvenuto).
Impatto pratico per i professionisti: casi concreti e consigli per la gestione dei pagamenti PA
La nuova regolamentazione impatta su tutte le professioni ordinistiche e non, con effetti diretti sulle modalità di fatturazione e gestione della liquidità:
- Un avvocato con cartelle notificate per 4.500 euro potrà continuare a ricevere per intero il compenso dalla PA fino al superamento della soglia;
- Superati i 5.000 euro, l’automatismo comporta il versamento diretto della quota dovuta al Fisco ed eventuale saldo al beneficiario se l’importo della fattura è superiore al debito;
- Obbligo di monitorare costantemente la situazione via SPID/CIE/CNS sui portali dell’AdER;
- Consiglio di integrare tempestivamente l’estratto di ruolo alle richieste di pagamento, per evitare ritardi dovuti a controlli documentali.
| Situazione Debitoria | Effetto su Pagamenti PA |
| Debiti < 5.000 euro | Nessun blocco o trattenuta |
| Debiti >= 5.000 euro | Blocco parziale/versamento diretto all’AdER fino a concorrenza |
| Debiti oggetto di rate o sanatoria | Pagamento regolare |
Leggi anche
- Decreto fiscale 2026: tutte le misure approvate e modificate negli emendamenti ieri
- Pignoramento e trattenute importi su fatture partite iva con PA: i debiti dovranno essere di almeno 5mila euro
- I 2 nuovi sistemi di pignoramenti in arrivo a giugno e le rottamazioni e le sanatorie in parallelo in discussione
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra