Superare la soglia di 5.000 euro nelle collaborazioni occasionali comporta obblighi fiscali e previdenziali specifici: dalla Certificazione Unica ai contributi INPS, passando per limiti, controlli e compatibilità con altre prestazioni
Superare la soglia dei 5.000 euro nelle collaborazioni occasionali comporta conseguenze immediate e spesso sottovalutate. Molti committenti e lavoratori rischiano pesanti sanzioni o la perdita di vantaggi fiscali semplicemente per mancanza di chiarezza sulle regole attuali. Chi ha raggiunto o sforato questa cifra in un anno solare si trova di fronte all’obbligo di nuove comunicazioni, calcolo dei contributi, emissione della Certificazione Unica (CU) e gestione della posizione INPS. Capire esattamente cosa fare e quando farlo è necessario per evitare errori, irregolarità formali e accertamenti fiscali che possono sfociare in multe e inquadramenti d’ufficio come rapporti non occasionali.
Cos’è la collaborazione occasionale e quali sono i limiti dei compensi
Il lavoro autonomo occasionale si riferisce a prestazioni svolte in modo saltuario, non abituale e senza organizzazione professionale. I principali elementi distintivi sono:
- Assenza di abitualità e professionalità: nessuna regolarità o sistema organizzato, né coordinazione continuativa con il committente.
- Indipendenza e autonomia del prestatore: chi offre il servizio lo fa senza vincolo di orario o di subordinazione.
- Compenso pattuito liberamente, ma non soggetto a IVA (né ad iscrizione a nessun Albo per questa tipologia).
- si somma su tutte le prestazioni occasionali svolte nell’anno solare e per tutti i committenti;
- non rappresenta un tetto massimo ai compensi da incassare, ma segna il punto oltre il quale scatta l’obbligo contributivo INPS (Gestione Separata). Dal punto di vista fiscale non esiste invece una soglia in valore assoluto per definire la natura occasionale, che dipende sempre da caratteristiche qualitative;
- per i compensi fino a 5.000 euro all’anno non vi è obbligo di iscrizione alla Gestione Separata INPS né di versamento contributivo collegato a queste collaborazioni;
- la presenza di più committenti richiede a ciascuno il controllo della quota pro-rata sui propri pagamenti rispetto al totale annuo.
Quando e perché scatta l’obbligo della Certificazione Unica (CU)
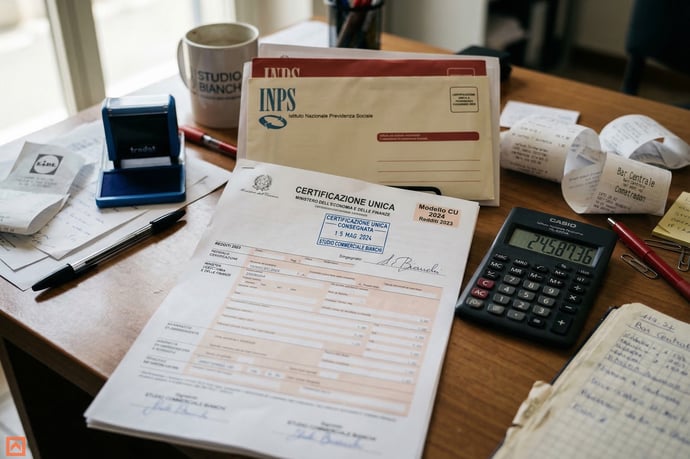
L’obbligo di rilasciare la Certificazione Unica ai soggetti che hanno ricevuto compensi da collaborazione occasionale sorge per il committente ogni qualvolta sia stato corrisposto un importo, indipendentemente dal superamento della soglia dei 5.000 euro.
- Il committente che sia sostituto d’imposta (imprese, enti, professionisti con partita IVA) deve attestare nella CU:
- i dati anagrafici del lavoratore e i compensi versati,
- la ritenuta d’acconto effettuata (normalmente 20%),
- l’eventuale contributo previdenziale trattenuto sulla parte eccedente i 5.000 euro nella Gestione Separata INPS,
- la causale fiscale (di norma la “M” per collaborazioni occasionali).
- La CU deve essere consegnata al prestatore e trasmessa telematicamente all’Agenzia delle Entrate, di regola entro il 16 marzo dell’anno successivo a quello dei compensi.
- Qualora la collaborazione occasionale sia instaurata con un committente privato (senza obbligo di sostituto d’imposta) non vi è obbligo di CU e non viene applicata la ritenuta d’acconto.
Gestione separata INPS: contribuzione oltre i 5.000 euro- regole ed esempi pratici
Dal punto di vista previdenziale, appena si superano i 5.000 euro complessivi annui di collaborazioni occasionali (su tutti i committenti), scatta l’obbligo di iscrizione e versamento dei contributi alla Gestione Separata INPS:
- La franchigia di 5.000 euro vale per ogni prestatore complessivamente, non per singolo committente.
- I contributi sono dovuti solo sulla parte che eccede la soglia: chi percepisce ad esempio 6.200 euro totali, pagherà contributi solo su 1.200 euro.
- Aliquota contributiva (2025-2026): di norma circa 33% (suddivisa in 1/3 a carico del lavoratore, 2/3 a carico del committente).
- Il committente effettua l’iscrizione del collaboratore, versa i contributi e applica la trattenuta in ricevuta sulla quota eccedente. Il lavoratore deve tempestivamente comunicare il raggiungimento della soglia.
| Esempio pratico (2026) | |
| Totale compensi annui collaboratore occasionale | 7.000 € |
| Quota eccedente la soglia | 2.000 € |
| Contributo INPS su 2.000 € (aliquota 33%) | 660 € |
| Quota a carico lavoratore (1/3) | 220 € (trattenuta in ricevuta) |
| Quota a carico committente (2/3) | 440 € (direttamente versata all’INPS) |
Adempimenti del lavoratore e del committente dopo il superamento della soglia
Dalla soglia dei 5.000 euro in poi lavoratore e committente sono entrambi chiamati ad attivarsi in tempi stretti:
- Comunicazione tempestiva: il collaboratore deve avvisare ogni committente del superamento della franchigia, segnalando se e in quale misura sono maturate somme da sottoporre ai contributi (pena responsabilità del solo lavoratore in caso di omissione di comunicazione).
- Iscrizione alla Gestione Separata INPS: obbligo a carico del committente (se non già presente per precedenti rapporti o collaborazioni coordinate e continuative).
- Calcolo e trattenuta della quota contributiva a carico del lavoratore, con relativa annotazione nella ricevuta (che dovrà riportare la quota trattenuta, generalmente 1/3).
- Verifica e adeguamento degli importi da parte di più committenti: i versamenti vanno proporzionati al peso dei pagamenti effettuati nel mese.
- Conservazione documentale: il lavoratore deve poter esibire, in caso di controlli, copia delle comunicazioni ai committenti e le ricevute dei pagamenti e delle trattenute.
Compilazione della ricevuta e indicazioni fiscali: ritenuta d’acconto e marche da bollo
Quando si riceve un pagamento per collaborazione occasionale, il lavoratore deve emettere una ricevuta non fiscale contenente elementi essenziali:- Dati completi del prestatore e committente
- Descrizione della prestazione, data, importo lordo
- Evidenza della ritenuta d’acconto: il committente sostituto d’imposta applica una trattenuta IRPEF pari al 20% direttamente in fase di pagamento e la versa tramite modello F24.
- Annotazione della quota INPS su eccedenza 5.000 euro: nel caso si rientri nella contribuzione, occorre estrapolare importo, quota lavoratore e committente sulla parte eccedente e annotare in dettaglio in ricevuta.
- Marca da bollo da 2 euro prevista sul documento originale ogni volta che l’importo supera i 77,47 euro, datata prima dell’emissione della quietanza (il rimborso può essere chiesto al committente).
Implicazioni previdenziali e compatibilità con altre prestazioni (NASpI, pensioni, stato di disoccupazione)
Il superamento della soglia previdenziale ha effetti anche sulla cumulabilità dei redditi e sull’accesso o il mantenimento di prestazioni sociali e previdenziali:
- NASpI: se si percepiscono compensi da prestazioni occasionali fino a 5.500 euro nel 2026, la NASpI si mantiene piena; superata questa cifra la prestazione viene ridotta in automatico dell’80% del nuovo reddito e si deve comunicare all’INPS il cambio di situazione entro 30 giorni.
- Pensionati: per pensioni di vecchiaia nessuna restrizione, ma per alcune pensioni anticipate vige l’incompatibilità sopra i 5.000 euro di redditi da lavoro autonomo occasionale. Il superamento può causare sospensione temporanea o decadenza del trattamento previdenziale.
- Stato di disoccupazione: le retribuzioni occasionali non incidono sullo status fino a 5.000 euro annui; sopra questo valore potrebbero essere riconsiderate ai fini della disponibilità lavorativa.
Collaborazioni occasionali, limiti, errori comuni e controlli fiscali
Le principali violazioni riscontrate nei controlli fiscali e in sede ispettiva riguardano:
- Mancata apertura della partita IVA quando l’attività era in realtà abituale o professionale (indizi: regolarità nei pagamenti, pluriennalità degli incarichi, presenza di un’organizzazione strutturata, promozione continuativa dei servizi).
- Omissione delle ricevute o della ritenuta d’acconto su compensi dovuti.
- Mancato rilascio o trasmissione della Certificazione Unica.
- Superamento della soglia senza adeguata comunicazione o trattenuta dei contributi INPS sulla parte eccedente.
- Frammentazione artificiosa dei compensi o coinvolgimento di più committenti per eludere gli obblighi esistenti.
Errori comuni sono la mancata conservazione della documentazione, l’assenza di tracciabilità nei pagamenti e errori nella compilazione della ricevuta.
Cumulabilità dei redditi: collaborazioni sportive dilettantistiche e altre attività occasionali
La normativa più recente prevede che nella verifica della soglia annua di 5.000 euro per l’esonero contributivo INPS si debba sommare ogni compenso derivante sia da collaborazioni occasionali che da attività sportiva dilettantistica (compresi i co.co.co. amministrativo-gestionali e prestazioni accessorie gestite tramite libretto famiglia).
- Cumulabilità obbligatoria: chi ad esempio percepisce 4.000 euro come allenatore di sport dilettantistico e 1.500 euro per consulente occasionale, supera il limite e sarà soggetto a contribuzione INPS sulla parte eccedente da parte del committente che ha determinato lo sforamento.
- Ai fini fiscali, i redditi da sport dilettantistico restano esenti fino a 15.000 euro annui (secondo la riforma dello sport), mentre per la previdenza il tetto di cumulabilità resta fissato a 5.000 euro.
- Necessaria dissociazione tra limiti fiscali e previdenziali: per il prestatore è utile redigere un’autocertificazione aggiornata e comunicare ogni somma percepita ai committenti con trasparenza per evitare contestazioni e omissioni contributive.
Come evitare sanzioni: comunicazioni obbligatorie, tempistiche e documentazione richiesta
Il regime delle collaborazioni occasionali prevede vari obblighi imposti dal 2022 per tutelarsi in caso di verifica:- Comunicazione preventiva all’Ispettorato del Lavoro obbligatoria per i committenti imprenditori, da effettuare dal portale ministeriale prima dell’inizio della collaborazione.
- Tempistiche rigorose: la trasmissione deve precedere la prestazione, anche di un solo minuto, pena l’applicazione di sanzioni amministrative fra 500 e 2.500 euro per lavoratore per cui la comunicazione sia stata omessa o tardiva.
- Documentazione obbligatoria da conservare:
- contratto (anche solo lettere o email con i dettagli dell’incarico),
- ricevute e comunicazioni formali ai committenti,
- certificazioni delle ritenute, CU e F24 di versamento della ritenuta d’acconto e dei contributi INPS,
- eventuali autocertificazioni di altri redditi da collaborazione occasionale per la ripartizione delle soglie.
Casi particolari, domande frequenti e risposte tecniche
- Posso superare i 5.000 euro occasionali senza aprire partita IVA? Sì, ma solo se l’attività resta episodica e non abituale. Il superamento dei 5.000 euro obbliga solo al versamento previdenziale, non all’apertura automatica di un’attività professionale.
- Chi versa fisicamente i contributi INPS? Il committente è responsabile della trattenuta e del versamento, salvo che il collaboratore ometta la comunicazione tempestiva del superamento soglia (in tal caso sarà sanzionabile solo il lavoratore).
- I compensi occasionali sono cumulabili con redditi da lavoro dipendente o pensione? Sì, ma occorre rispettare le soglie e comunicarle correttamente, verificando compatibilità con eventuali prestazioni assistenziali o previdenziali.
- Come si compila la ricevuta? Dati anagrafici, descrizione, importo lordo, eventuale trattenuta d’acconto e contributiva, data incasso, marca da bollo.
- Come difendersi da un accertamento fiscale? Presentando la documentazione comprovante l’occasionalità (contratti, ricevute, comunicazioni ai committenti, assenza di struttura organizzativa o pubblicità continuativa).
Leggi anche
- Cu (certificazione unica) e collaborazioni occasionali: regole e istruzioni per chi ha superato i 5mila euro
- Cu (Certificazione Unica), come verificare se ci sono errori e cosa fare se si trovano prima del 730 2026
- Cu (certificazione Unica) per 730 2026: chi la deve scaricare sul sito INPS e a chi gli deve essere mandata entro oggi 16 marzo


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra