Imu 2026: la check-list delle regole e condizioni per non perdere esenzioni e sconti nuovi e vecchi di quest'anno
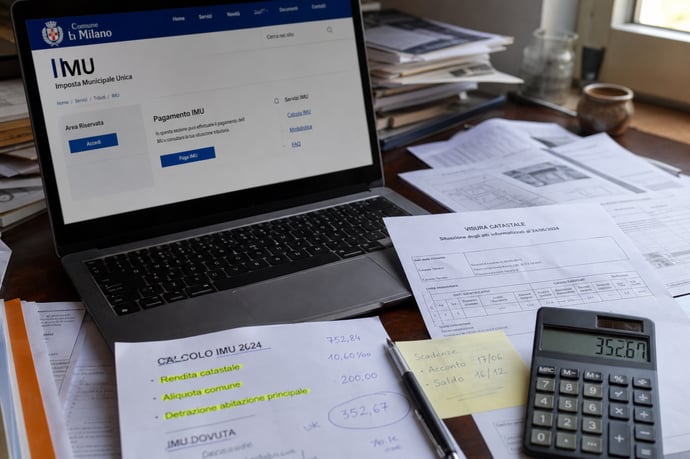
La normativa IMU 2026 porta novità su esenzioni e sconti: quali sono le nuove regole, con una check-list aggiornata, chiarimenti su errori, casi particolari e modalità di calcolo e versamento secondo la più recente normativa.
La scadenza annuale per il versamento dell’acconto IMU si avvicina e quest’anno porta con sé nuovi dettagli normativi, revisioni delle condizioni di esenzione e riduzioni, nonché inedite opportunità per chi possiede immobili di ogni tipologia. L’aggiornamento delle regole per il 2026 impone attenzione meticolosa: un singolo errore o una lettura superficiale del regolamento comunale potrebbe comportare la perdita irreparabile di sconti, agevolazioni o addirittura l’accesso alle recenti esenzioni. Per evitare sanzioni, nonché il rischio di versare più del dovuto o perdere diritti acquisiti, occorre valutare con precisione i cambiamenti introdotti dalle ultime normative. È un momento determinante per chi cerca di ottimizzare il carico tributario, in particolare nelle situazioni più delicate come le case date in comodato, le abitazioni principali "non di lusso" o quelle temporaneamente inagibili.
Molti contribuenti trascurano dettagli decisivi: la mancata verifica degli immobili posseduti, la gestione erronea delle residenze familiari o una valutazione sommaria delle condizioni catastali possono tradursi in errori costosi. Mai come ora è strategico disporre di una sintesi chiara e aggiornata delle casistiche, dei rischi e delle procedure, così da evitare le trappole più comuni.
L’IMU, introdotta inizialmente in forma sperimentale nel 2012, si è evoluta grazie ad interventi legislativi costanti fino a raggiungere l’assetto attuale, fortemente orientato a premiare comportamenti trasparenti e documentati e a semplificare la sanzionabilità di eventuali omissioni. Nella complessità delle regole, chi si affida solo a conoscenze datate rischia l’omissione di importanti agevolazioni, soprattutto in caso di immobili ereditati, dati in affitto a canone concordato o oggetto di interventi edilizi.
Il bisogno di un controllo rigoroso è ora più alto che mai: la verifica incrociata fra legge nazionale e regolamenti comunali determina l’accesso a misure come esenzione totale o riduzioni importanti della base imponibile.
Check-list aggiornata delle esenzioni e sconti IMU 2026: condizioni, errori da evitare e casi particolari
L’aggiornamento della check-list delle regole IMU 2026 per esenzioni e sconti richiede di esaminare con precisione ciascuna categoria di immobili per cogliere tutte le opportunità e identificare con esattezza i casi in cui si rischia la perdita degli sconti, sia nuovi che consolidati.
- Abitazione principale non di lusso: l’esenzione vale esclusivamente per immobili in cui il possessore e il proprio nucleo familiare risiedano e dimorino abitualmente. Sono incluse le categorie catastali A/2, A/3, A/4, A/5, A/6, A/7. Gli immobili di lusso (A/1, A/8, A/9) sono esclusi, ma hanno aliquota ridotta e detrazione fissa di 200 euro.
- Coniugi con residenze separate: a seguito degli aggiornamenti giurisprudenziali, se entrambi hanno dimora e residenza anagrafica in abitazioni diverse, possono usufruire entrambi dell’agevolazione per abitazione principale, ma solo in presenza di effettive esigenze (es. lavorative). Evitare dichiarazioni fittizie è essenziale per non incorrere in sanzioni.
- Casa assegnata al genitore affidatario: l’esenzione sull’ex casa coniugale è riconosciuta esclusivamente al genitore affidatario, ma decade quando il figlio cessa lo status di minore o comunque non vi sia più affidamento. Spesso si ignora il rischio e si consiglia verifica puntuale delle condizioni familiari ogni anno.
- Casa data in comodato d’uso a figli/genitori: il beneficio riduce del 50% la base imponibile solo se ricorrono TUTTI i seguenti requisiti:
- Contratto di comodato registrato
- Comodatario che utilizza l’immobile come abitazione principale
- Comodante residente nel medesimo Comune
- Comodante senza altri immobili abitativi (esclusa prima casa non di lusso)
- Immobili locati a canone concordato (3+2): il proprietario ottiene una riduzione del 25% sull’imposta dovuta, quindi paga il 75%. Attenzione: la riduzione non è automatica e richiede il rispetto delle condizioni previste negli accordi territoriali del Comune.
- Immobili inagibili o di interesse storico: i fabbricati dichiarati inagibili o inabitabili e non utilizzati, così come quelli di interesse storico o artistico, godono di una riduzione del 50% sulla base imponibile, limitatamente al periodo certificato d’inagibilità o di vincolo storico.
- Terreni agricoli: l’esenzione totale è riconosciuta ai coltivatori diretti o imprenditori agricoli professionali (IAP) regolarmente iscritti, anche se pensionati purché mantengano l’attività. Nei comuni classificati come montani dall’Istat l’esenzione si applica a tutti i possessori.
- Aree edificabili: il valore da dichiarare non è quello catastale, ma il valore venale in comune commercio stabilito dal Comune. L’errore ricorrente è non aggiornarsi sulle tabelle periodiche pubblicate dall’amministrazione, esponendosi al rischio di accertamenti.
- Case di residenti all’estero: la normativa prevede condizioni particolari per i cittadini AIRE (Anagrafe Italiani Residenti all’Estero), con alcune agevolazioni soggette a revisione annuale e spesso subordinate alla mancanza di locazione o utilizzo dell’immobile da parte di terzi.
- Case vuote, seconde case, immobili non locati: nessuna agevolazione “automatica” è prevista. Solo se il Comune prevede aliquote ridotte nel proprio regolamento la situazione può essere più favorevole. Sempre necessario il controllo preliminare delle delibere locali.
| Tipologia Immobile | Condizioni | Agevolazione/Riduzione |
| Abitazione principale non di lusso | Residenza e dimora anagrafica | Esenzione totale |
| Abitazione principale di lusso | Cat. A/1, A/8, A/9 | Aliquota ridotta + detrazione 200 euro |
| Comodato a figli/genitori | Tutti i requisiti indicati sopra | Base imponibile ridotta del 50% |
| Locazione a canone concordato | Contratto 3+2 | Imposta ridotta del 25% |
| Fabbricati inagibili o storici | Certificazione inagibilità/vincolo storico | Base imponibile ridotta del 50% |
| Terreni agricoli CD/IAP | Iscrizione previdenza agricola | Esenzione totale |
Altri casi particolari e ultimi aggiornamenti da verificare:
- Soggetti con abitazione principale all’interno di cooperative edili: la detenzione come soci può portare all’esenzione secondo regole specifiche.
- Case date in locazione finanziaria (leasing): il pagamento spetta a chi utilizza l’immobile dal giorno della stipula e per tutta la durata del contratto.
- Immobili ereditati da più soggetti: l’imposta va proporzionata alla quota di possesso e ai mesi di detenzione, diversi eredi possono avere regole differenti a seconda della residenza.
- Modifiche catastali in corso d’anno: bisogna considerare puntualmente le variazioni intervenute, pena la perdita di parte delle riduzioni o il rischio di irregolarità formali.
- Dimenticare di aggiornare la residenza/dimora anagrafica dopo trasferimento o variazione familiare, ciò può annullare l’esenzione.
- Non registrare tempestivamente contratti di comodato o locazione agevolata.
- Dimenticare l’immobile cointestato anche solo al 10%: la presenza di una seconda casa abitativa intestata in minima quota fa decadere lo sconto per il comodato.
- Confondere aliquote tra Comune di competenza e regime nazionale, non tenendo conto delle delibere locali pubblicate annualmente entro ottobre.
Come calcolare correttamente l’IMU tra nuove regole, agevolazioni, ravvedimento e modalità pratiche di versamento
La corretta determinazione dell’importo Imu su case e terreni per il 2026 mette al centro la capacità di interpretare la normativa aggiornata, applicando sistematicamente nuovi meccanismi di calcolo, sanzioni ridotte e opportunità di ravvedimento.
Principali variabili da considerare:
- Tipologia e destinazione dell’immobile (abitativo, produttivo, agricolo, storico, rurale)
- Percentuale e durata del possesso
- Residenza e dimora effettiva
- Eventuali agevolazioni comunali e nazionali
- Modalità di pagamento e rispetto delle scadenze
- L’imposta si paga in due rate (acconto a giugno, saldo a dicembre): l’acconto corrisponde normalmente al 50% di quanto dovuto per l’anno precedente.
- Il saldo si aggiorna sulle aliquote e le eventuali variazioni deliberate dal Comune entro il 28 ottobre dell’anno, come previsto dalla Legge di Bilancio 2020.
- Per chi acquista un immobile in corso d’anno va applicato il calcolo pro quota in base ai mesi di effettivo possesso (il mese conta per intero se il possesso supera i 15 giorni).
- Rendita catastale (rintracciabile tramite visura) rivalutata del 5% (rendita x 1,05)
- Applicazione moltiplicatore di categoria:
- 160 per gruppi A (escluso A/10), C/2, C/6, C/7
- 140 per gruppo B, C/3, C/4, C/5
- 80 per categoria A/10
- 65 per gruppo D
- Sulla base imponibile ottenuta si applica l’aliquota deliberata dal Comune e si detrae, ove previsto, l’eventuale detrazione fissa (200 euro per la principale di lusso).
Dati di interesse: i Comuni più grandi nel 2025 hanno mantenuto aliquote standard per le principali categorie, ma diverse delibere locali hanno previsto riduzioni mirate a categorie disagiate (es. giovani under 36, disabili, case nei borghi storici).
Nuovo regime di sanzioni e ravvedimento:
- La riforma 2026 ha ridotto la sanzione per omesso/ritardato versamento dal 30% al 25%.
- Possibilità di ravvedimento:
- Entro 14 giorni: sanzione 0,1% giornaliera
- Dal 15° al 30° giorno: 1,5% complessivo
- Dal 31° al 90° giorno: 1,67%
- Oltre 90 giorni (entro il termine della dichiarazione successiva): 3,75%
- Oltre alla sanzione va aggiunto l’interesse legale (per il 2026 pari all’1,60% annuo sui giorni di ritardo).
- Modello F24: canale di pagamento preferenziale, permette la compensazione con crediti fiscali. La corretta indicazione dei codici tributo (es. 3912 per abitazione principale di lusso, 3918 per altri fabbricati) è indispensabile per non incorrere in errori formali.
- PagoPA o bollettino postale: modalità alternative che garantiscono l’assegnazione del pagamento al Comune giusto.
| Codice tributo | Tipo immobile |
| 3912 | Abitazione principale/pertinenze (lusso) |
| 3914 | Terreni agricoli |
| 3916 | Aree fabbricabili |
| 3918 | Altri fabbricati |
| 3925/3930 | Immobili produttivi cat. D |
Interpretazione e confronto:
- Molti sbagliano ignorando le aliquote deliberate dal Comune e usando meccanicamente quelle nazionali.
- Non tenere conto delle nuove agevolazioni introdotte dalle riforme comporta il rischio di pagare più del dovuto o di essere esclusi da sconti ai quali si avrebbe diritto.
- Il confronto diretto dei dati catastali e lo studio delle delibere pubblicate sul portale del Federalismo Fiscale consente di allineare i calcoli e ottenere la massima precisione.
- Verifica anagrafica, catastale e di regolamenti locali annualmente aggiornata
- Conservazione delle ricevute telematiche dei pagamenti e delle registrazioni dei contratti
- Documentazione dell’inagibilità o della sussistenza di vincoli storici tramite atti ufficiali.
Leggi anche
- Imu 2026: la check-list delle regole e condizioni per non perdere esenzioni e sconti nuovi e vecchi di quest'anno
- Hai più immobili intestati? La strategia di ripartizione che riduce il carico IMU complessivo senza violare nulla
- IMU 2026, quanto si paga in media nelle città italiane e chi e quanto risparmia davvero con le nuove regole


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra