L'uso dell'intelligenza artificiale nei controlli fiscali dell'Agenzia delle Entrate solleva dubbi tra limiti legali, procedure di tutela e fake news. Facciamo chiarezza su cosa può e non può fare l'IA in Italia.
Negli ultimi giorni si è diffusa una crescente preoccupazione tra cittadini e professionisti fiscali riguardo le nuove modalità di verifica e accertamento da parte degli enti fiscali italiani. L’avvento di nuove tecnologie basate sull’analisi automatizzata dei dati ha alimentato, anche a causa di molte notizie inesatte, il timore di controlli “invasivi” o totalmente automatizzati.
Per chi invia dichiarazioni fiscali o gestisce la contabilità di imprese e partite IVA, comprendere cosa cambi realmente nell’approccio alle verifiche fiscali è oggi più importante che mai. In gioco non c’è solo la propria posizione personale, ma anche la tutela dei diritti, la salvaguardia della privacy e la necessità di evitare errori che possono costare caro.
Serve una spiegazione chiara, aggiornata e tecnicamente corretta sulla reale portata dei sistemi digitali introdotti e su quanto corrisponda al vero delle tante voci circolate sui presunti «controlli social» o sulle potenzialità degli algoritmi di intelligenza artificiale.
Questo scenario chiede agli esperti del settore fiscale di distinguere tra ciò che effettivamente avviene, e può avvenire per legge, e cosa invece rimane nella sfera di fraintendimenti, fake news e paure infondate. La risposta dell’Agenzia delle Entrate, con note ufficiali e richiami precisi a fonti normative, consente finalmente di fare chiarezza e di sgombrare il campo da idee errate: nessun algoritmo governa in autonomia i controlli fiscali, nessun “grande fratello” digitale monitora ciò che postiamo sui social, e il rispetto dei diritti del contribuente resta saldo e garantito dalla legge.
Come funziona davvero l'intelligenza artificiale nei controlli fiscali: limiti, dati trattati e procedure a tutela del contribuente
Si susseguono diverse notizie ultimamente sul fatto che l'Agenzia delle Entrate può controllare con l'IA i cittadini contribuenti ma in realtà così non è. Si tratta sempre di uso possibile ma molto limitato e che, chiariamo, non può mai invadere la sfera privata personale di ogni singolo cittadino.
L’uso dell’intelligenza artificiale da parte dell'Agenzia delle Entrate rappresenta una rivoluzione nell’efficienza e nella rapidità delle verifiche. Tuttavia, la sua applicazione concreta è tutt’altro che priva di regole o senza controllo umano. Vediamo in dettaglio cosa succede realmente:
1. Raccolta dati: solo archivi legittimi
- L’Agenzia delle Entrate attinge a banche dati ufficiali come la Superanagrafe bancaria, il Catasto, le dichiarazioni fiscali e la fatturazione elettronica.
- Non viene effettuato data scraping dai social o da piattaforme web su vasta scala: questo tipo di acquisizione massiva di informazioni da Internet non è previsto dalla legge italiana, né mai praticato dall’Agenzia.
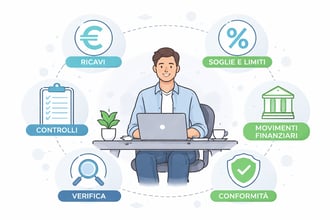
- L’impiego di algoritmi avanzati consente di incrociare e comparare in pochi secondi milioni di dati.
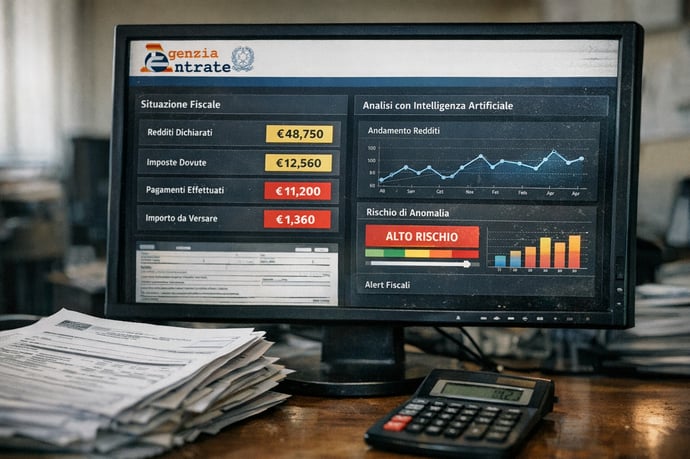
- L’intelligenza artificiale segnala anomalie o incoerenze tra redditi dichiarati e tenore di vita, andamento dei conti bancari, fatture emesse/riconosciute, ecc.
- Alcuni esempi di indicatori monitorati:
- Crescita anomala delle giacenze medie annue
- Bonifici e movimenti bancari incoerenti con l’attività dichiarata
- Spese effettuate mediante carte di pagamento sproporzionate rispetto ai redditi ufficiali
- Versamenti ricorrenti di contante non giustificati.
- Non esiste nessun avviso, comunicazione formale o atto di accertamento generato in automatico da un algoritmo: la macchina elabora, ma è sempre il funzionario dell’Agenzia a valutare caso per caso la segnalazione prodotta dal sistema.
- La legge 132/2025 e la policy interna dell’ente vietano utilizzi automatici dell’IA nelle decisioni giuridiche, garantendo la centralità dell’operatore umano.
- La tecnologia velocizza la raccolta e l’elaborazione, non la decisione.
- Quando emerge un’anomalia, il contribuente può essere destinatario di una “lettera di compliance”: un invito a spiegare tali incoerenze o regolarizzare la propria posizione.
- Prima di ogni accertamento definitivo il diritto al contraddittorio preventivo è tutelato: il contribuente può presentare prove, documenti e spiegazioni.
- Molte anomalie possono derivare da situazioni lecite (donazioni, eredità, risarcimenti) non sempre “leggibili” da una macchina.
- Non ritenere che la semplice segnalazione automatica equivalga a un accertamento fiscale.
- Conservare tutta la documentazione relativa a entrate, uscite, bonifici e spese, spiegando eventuali movimenti “anomali”.
- Rivolgersi ad intermediari qualificati per supporto tecnico in caso di richiesta di chiarimenti dall’amministrazione fiscale.
- Evitare di sottovalutare gli inviti alla compliance: rispondere puntualmente, fornendo giustificativi dettagliati.
| Fasi della verifica | Responsabilità |
| Segnalazione delle anomalie tramite IA | Sistema (senza effetti giuridici) |
| Analisi caso per caso | Funzionario dell’Agenzia |
| Eventuale invio lettera di compliance | Funzionario |
| Valutazione delle risposte e documenti offerti dal contribuente | Funzionario |
| Avvio di un atto amministrativo (accertamento, rettifica, ecc.) | Solo dopo decisione umana |
Fake news, chiarimenti ufficiali e cosa non può fare l'IA nei controlli fiscali in Italia
Il recente clamore mediatico attorno a presunte attività di “controllo dei social” e a software di analisi bancaria totalmente automatizzati ha portato l’Agenzia delle Entrate a intervenire con una smentita netta.
1. “Controlli social” e scraping dati online: la verità
- L’ordinamento italiano vieta l’estrazione automatica di dati dai social network ai fini di controllo fiscale (cd. data scraping).
- Nessun dato presente su profili privati viene acquisito o analizzato dall’amministrazione finanziaria su base massiva, neppure tramite IA.
- Le policy interne dell’Agenzia prevedono restrizioni ancora più severe del dettato normativo, a tutela della privacy dei cittadini.
- Secondo molte testate, era operativo un algoritmo (“Verifica Rapporti Addestrata”) in grado di accedere automaticamente a ogni movimento bancario, discriminando in tempo reale tra bonifici, spese e acquisti di beni di lusso.
- L’Agenzia ha smentito categoricamente l’esistenza di un simile sistema: le piattaforme di analisi dati sono soltanto di supporto e sempre sottoposte a verifica da parte di operatori qualificati.
- Nessuna comunicazione può essere generata, notificata e resa efficace senza il passaggio per la valutazione di un funzionario.
- Ogni elaborazione avviene nel rispetto delle regole su protezione dei dati personali (GDPR e legge 132/2025).
- La tracciabilità delle procedure e la trasparenza delle motivazioni rappresentano una doppia garanzia, sia per gli addetti ai lavori che per i contribuenti.
- I dati operativi sono standardizzati e accessibili solo a personale autorizzato con obbligo di riservatezza.
- In alcuni Paesi (es. Francia) è in corso una sperimentazione per integrare nei controlli anche tracce digitali pubbliche. In Italia questa ipotesi resta solo oggetto di discussione a livello politico e non riguarda le pratiche attuali.
- Qualsiasi evoluzione futura richiederà, comunque, nuove norme di legge e adeguata valutazione dell’impatto sulla privacy.
- Attribuire all’IA poteri che non ha rischia di alimentare paure ingiustificate e comportamenti difensivi inutili.
- Il rischio reale per il contribuente rimane legato alla disattenzione sui dati trasmessi, alla mancanza di chiarezza documentale, alla sottovalutazione degli inviti alla compliance.
- Sbagliato ignorare le comunicazioni dell’Agenzia o non fornire esplicazioni chiare: ogni posizione può essere sanata se correttamente documentata prima che maturi un atto formale.
- Non può generare avvisi di accertamento, multe o notifiche senza il passaggio umano.
- Non può acquisire dati privati e contenuti dai social se non espressamente previsto dalla legge e con autorizzazione dell’interessato.
- Non può elaborare scelte discrezionali, attribuire intenzioni o generare motivazioni giuridiche valide per un provvedimento fiscale.
- Non può raccogliere e analizzare nel dettaglio acquisti, foto, video o attività personali sui social network.
Leggi anche
- L'intelligenza artificiale può essere usata per controlli fiscali dall'Agenzia delle Entrate? Facciamo chiarezza
- I 3 casi in cui i rimborsi del 730 2026 possono ritardare e di quanto mediamente
- 730 2026 precompilato: i nuovi controlli incrociati con la tessera sanitaria e il rischio errore


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra