Mutui, prestiti e finanziamenti 2026: di quanto sarà l'aumento rate se Bce rialzerà altre 4 volte i tassi e soluzioni possibili
Quattro rialzi Bce nel 2026 potrebbero aumentare rate di mutui, prestiti e finanziamenti. L’impatto su Euribor, IRS e nuovi contratti, tra fisso, variabile e surroga, impone scelte ponderate.
Dopo il rialzo dei tassi deciso dalla Banca centrale europea il 10 settembre 2026, che ha portato il tasso sui depositi al 2,50%, i mercati monetari hanno rapidamente rivisto le proprie attese. Secondo le rilevazioni più recenti, gli operatori finanziari scontano ora altri quattro rialzi da 25 punti base ciascuno nei prossimi dodici mesi, uno scenario che porterebbe il costo del denaro fino al 3,50%. Una prospettiva che riguarda da vicino milioni di famiglie italiane con un mutuo a tasso variabile e chiunque stia valutando di accendere un nuovo finanziamento. Vediamo con simulazioni concrete quanto potrebbero salire le rate e quali soluzioni esistono, sia per chi un prestito ce l'ha già sia per chi deve ancora richiederlo.
La decisione di giugno ha chiuso la pausa cominciata dopo i tagli dei tassi del 2024. Il tasso sui depositi è salito dal 2,00% al 2,25%; quello sulle operazioni di rifinanziamento principali è passato dal 2,15% al 2,40%, mentre il tasso marginale è arrivato dal 2,40% al 2,65%. Christine Lagarde, presidente della BCE, non ha indicato una sequenza automatica di interventi. La linea resta quella delle decisioni riunione per riunione, sulla base dei dati che arriveranno. Perciò i quattro rialzi non costituiscono un calendario già approvato dall’istituto centrale.
Prima della riunione di giugno, i mercati avevano già messo in conto altri due aumenti nel 2026. Dopo la decisione, le quotazioni implicite hanno iniziato a guardare a ulteriori mosse, con il tasso sui depositi che potrebbe avvicinarsi al 2,75%. Parlare di quattro rialzi significa quindi ipotizzare quattro incrementi da 25 punti base nel complesso, non affermare che la BCE abbia fissato quattro date.
La spinta arriva soprattutto dall’inflazione. A maggio 2026 l’energia segnava un aumento vicino al 12% su base annua, mentre l’inflazione di fondo era al 2,5%. Le proiezioni diffuse a giugno stimavano l’inflazione complessiva al 3,0% nel 2026, al 2,3% nel 2027 e al 2,0% nel 2028. Per la crescita dell’area euro, invece, la previsione era dello 0,8% nel 2026.
Prezzi ancora elevati e crescita debole rendono la stretta più selettiva. E anche meno facile da prevedere.
Un mutuo variabile da 150.000 euro può arrivare a costare 83 euro in più al mese
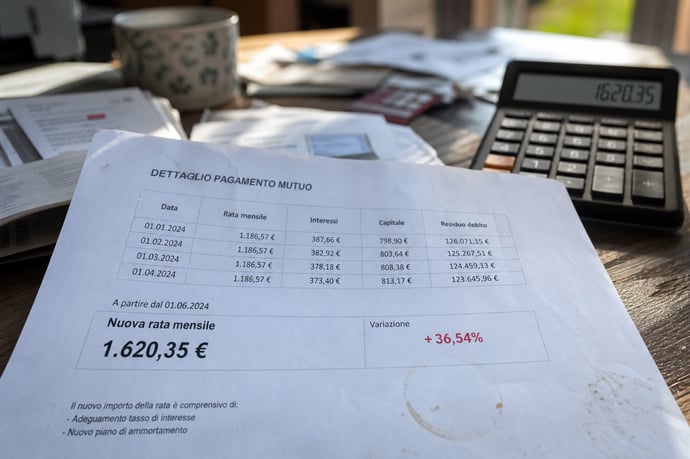
Per capire l'impatto concreto sulle famiglie, si può simulare un mutuo a tasso variabile da 150.000 euro su 25 anni, con un tasso di partenza intorno al 3,60% (Euribor a tre mesi più spread bancario). La rata mensile attuale si aggira sui 759 euro. Applicando in sequenza i quattro ipotetici rialzi da 0,25 punti ciascuno, la rata salirebbe progressivamente di circa 20-21 euro a ogni scatto: a 779 euro dopo il primo rialzo, a 800 euro dopo il secondo, a 821 euro dopo il terzo e a 842 euro se tutti e quattro i rialzi si materializzassero. Il conto finale è di 83 euro in più al mese, quasi 1.000 euro in più all'anno, per un finanziamento di importo medio.
L'effetto è proporzionalmente più marcato per gli importi maggiori. Un mutuo variabile da 220.000 euro sempre su 25 anni, con rata attuale intorno ai 1.113 euro, arriverebbe a circa 1.235 euro mensili nello scenario dei quattro rialzi completi, con un aggravio di 122 euro al mese, pari a quasi 1.464 euro annui. Chi ha sottoscritto mutui di importo elevato o durate più brevi, che concentrano l'incidenza degli interessi nei primi anni, sentirà l'aumento in modo ancora più immediato sul bilancio familiare.
Anche i prestiti personali e i mutui a tasso fisso diventano più cari
L'aumento dei tassi non colpisce solo chi ha un mutuo variabile in corso. Chi ha già un prestito personale a tasso fisso non vedrà cambiare la propria rata, ma chi dovrà richiederne uno nuovo troverà condizioni meno favorevoli. Su un prestito da 10.000 euro in cinque anni, un aumento del Tan dal 7% all'8%, coerente con uno spostamento di un punto percentuale dei tassi di riferimento, fa salire la rata da circa 198 a 203 euro al mese, un incremento più contenuto in valore assoluto ma comunque un costo aggiuntivo di circa 60 euro l'anno. Anche chi opta per un mutuo a tasso fisso non è del tutto al riparo dai timori del mercato, perché il parametro di riferimento, l'Eurirs, tende ad anticipare le attese sui tassi futuri e può quindi salire già prima che la Bce deliberi effettivamente i rialzi.
Chi ha già un mutuo variabile: le soluzioni per limitare i danni
Per chi sta già pagando un mutuo a tasso variabile, la prima opzione da valutare è la surroga, ossia il trasferimento del mutuo verso un'altra banca con condizioni migliori, un'operazione gratuita per legge che consente di passare anche a un tasso fisso se le nuove condizioni di mercato lo rendono conveniente. In alternativa si può chiedere alla propria banca una rinegoziazione delle condizioni originarie, senza cambiare istituto. Chi dispone di liquidità può valutare un'estinzione anticipata parziale, che riduce il capitale residuo e quindi l'impatto dei futuri rialzi sulla rata. Infine, accantonare mensilmente una piccola somma pari all'incremento previsto aiuta ad assorbire gradualmente l'aumento senza sorprese sul bilancio familiare.
Chi deve ancora accendere un mutuo o un prestito: come scegliere nel modo più conveniente
Chi si appresta a sottoscrivere un nuovo finanziamento dovrebbe innanzitutto confrontare più offerte tramite i comparatori online, perché anche a parità di importo lo spread applicato dalle banche può variare sensibilmente. Va poi valutata con attenzione la scelta tra tasso fisso e tasso variabile: se il fisso incorpora già le attese di rialzo, il variabile resta più economico nell'immediato ma espone a un rischio maggiore se lo scenario dei quattro rialzi dovesse concretizzarsi. Aumentare l'anticipo iniziale, riducendo il rapporto tra importo del mutuo e valore dell'immobile, resta uno degli strumenti più efficaci per ottenere condizioni migliori dalle banche. Esistono infine soluzioni intermedie, come i mutui a tasso misto o con cap (un tetto massimo oltre il quale il tasso variabile non può salire), pensate proprio per chi vuole beneficiare dei tassi bassi limitando però il rischio. Anche le imprese che devono finanziare investimenti o capitale circolante dovrebbero tenere conto di questo scenario nella pianificazione finanziaria, privilegiando dove possibile linee di credito a condizioni bloccate.
Lo scenario dei quattro rialzi resta, per ora, un'attesa dei mercati più che una decisione già scritta della Bce, e la strada tra le due cose può riservare sorprese in entrambe le direzioni. Ciò che è certo è che il costo del denaro non tornerà facilmente ai livelli di qualche anno fa, e che la differenza tra chi si informa per tempo e chi subisce passivamente l'aumento della rata si misura in centinaia di euro all'anno. Vale la pena, quindi, guardare al proprio mutuo o al proprio prestito non come a una scadenza fissa, ma come a una condizione da rivedere periodicamente.
Leggi anche
- Mutui, prestiti e finanziamenti 2026: di quanto sarà l'aumento rate se Bce rialzerà altre 4 volte i tassi e soluzioni possibili
- Bce aumenta i tassi di interesse: cosa cambia ora per mutui, prestiti e titoli di stato e in prospettiva
- Aumenti mutui e prestiti ed effetti su BTP e BOT con rialzo tassi settembre 2026: simulazioni con esempi
Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra