La nuova legge PMI 2026 modifica radicalmente l'obbligo di assicurazione auto per muletti, macchine agricole e altri mezzi aziendali: quali sono le nuove esenzioni RC auto, le condizioni per la RCT e le tutele indispensabili
La recente approvazione della legge annuale per le PMI segna una svolta nell’assicurazione dei mezzi da lavoro a uso aziendale.
Aziende agricole e industriali rischiano sanzioni o scoperture senza adeguato aggiornamento normativo. Fra incertezza operativa, nuove responsabilità e possibilità di risparmio, la posta in gioco è alta: una copertura assicurativa inadeguata può significare perdite ingenti o procedimenti giudiziari complessi.
Chi gestisce muletti o trattori in contesti privati deve ora affrontare scelte puntuali sulla gestione del rischio. Un errore interpretativo, anche piccolo, può tradursi in mancati risarcimenti, costi non previsti e danni all’immagine aziendale.
La nuova disciplina, approvata il 4 marzo 2026 dal Senato, risponde alle criticità nate dal recepimento della direttiva UE 2021/2118, che aveva introdotto l’obbligo assicurativo su tutti i veicoli idonei a circolare, portando numerosi operatori a sostenere spese e adempimenti sproporzionati rispetto ai rischi effettivi sul lavoro esclusivo in area privata.
Con l’articolo 9 della legge, l’Italia introduce una distinzione mai applicata prima, permettendo agli imprenditori di destinare le risorse a coperture più calibrate sulla reale operatività.
Esenzione RC Auto: chi riguarda e in quali casi si applica la nuova disciplina assicurativa per i mezzi aziendali
La legge 2026 per le PMI introduce importanti novità per la gestione assicurativa dei veicoli aziendali usati in aree riservate. L’obiettivo è allineare il rischio assicurativo alle reali necessità produttive e non imporre ulteriori vincoli dove l’utilizzo avviene esclusivamente su aree private o interne.
L'elenco dei mezzi esclusi dall’obbligo della RC Auto secondo la normativa appena introdotta comprende:
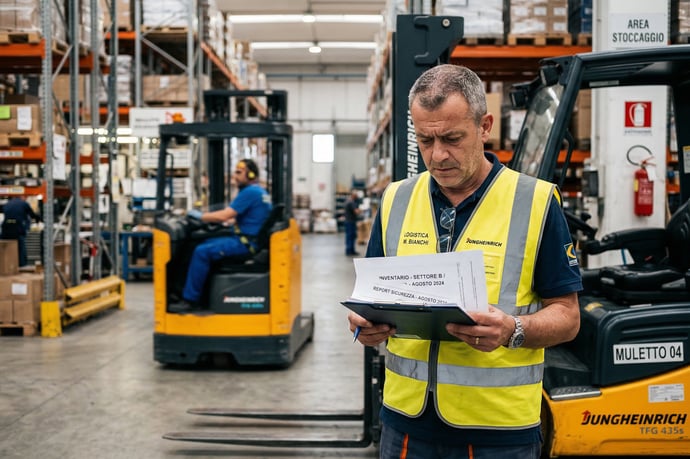
- Carrelli elevatori non immatricolati (muletti), impiegati solo all’interno di stabilimenti, zone di stoccaggio, depositi o aree chiuse aziendali;
- Veicoli (anche immatricolati) destinati esclusivamente a porti, aeroporti o scali ferroviari privati e non accessibili al transito pubblico;
- Macchine agricole prive di targa o certificato di idoneità, all’opera unicamente su terreni e pertinenze private dell’impresa.
Rimangono invece soggetti all’obbligo:
- muletti, trattori e mezzi agricoli regolarmente immatricolati
- ogni veicolo che anche solo occasionalmente attraversi o sosti su strade pubbliche
Tabella esplicativa: Applicabilità esenzione RC Auto secondo i diversi scenari
| Tipo di mezzo | Ambito di utilizzo | Obbligo RC Auto |
| Muletti non targati | Soltanto aree aziendali chiuse | No, ma con RCT |
| Muletti immatricolati | Anche su strade pubbliche | Sì |
| Macchine agricole senza targa | Terreni privati | No, ma con RCT |
| Trattori immatricolati | Strade pubbliche | Sì |
Punto controverso: nelle aree private, il Fondo di garanzia per le vittime della strada non interviene più, nemmeno se il veicolo causa danni e la polizza RCT aziendale dovesse risultare insufficiente. Questo trasferisce agli imprenditori la piena responsabilità nella verifica della congruità delle proprie coperture assicurative aziendali.
Da notare che la legge PMI 2026 lascia invariati tutti gli obblighi RC auto per i veicoli impiegati anche saltuariamente fuori dai confini aziendali, e per i mezzi destinati al trasporto merci o persone su strade aperte al pubblico.
Principali errori da evitare:
- Sottovalutare l’impatto di utilizzi occasionali all’esterno: anche un semplice attraversamento su via comunale richiede il ripristino della copertura RC auto tradizionale
- Polizze aziendali lacunose: stipulare assicurazioni RCT con massimali troppo bassi o limitazioni eccessive può esporre a debiti ingenti verso terzi danneggiati
- Mancata informazione ai dipendenti: gli operatori addetti ai mezzi devono essere istruiti sui confini di utilizzo, per non invalidare l’esenzione
Polizza RCT aziendale: condizioni necessarie, limiti, rischi e cosa fare per proteggersi davvero
L'esenzione dall’assicurazione RC auto non libera l’imprenditore dagli obblighi verso terzi. La condizione posta dalla nuova legge 2026 è l’esistenza di una polizza di responsabilità civile verso terzi, cosiddetta RCT, che protegga da danni prodotti da mezzi e addetti nell’esercizio dell’attività lavorativa. Tuttavia, questa assicurazione differisce in maniera sostanziale dal modello RC auto per strade pubbliche.
Caratteristiche della polizza RCT applicabile in ambito aziendale privato:
- Nessuna azione diretta del danneggiato contro la compagnia assicurativa
- Libertà di determinare il massimale assicurato: non vi sono limiti minimi imposti per legge
- Personalizzazione dei rischi coperti: la tutela può essere ampia oppure vincolata a specifiche attività, luoghi e condizioni
- Auspicabile verifica annuale dei massimali rispetto al valore dei mezzi e alle attività svolte
- Nessun accesso alle procedure liquidative previste dal Codice delle assicurazioni.
- Dati: secondo le rilevazioni delle associazioni di categoria, oltre il 40% delle polizze RCT agricole sottoscritti fino al 2025 presentavano massimali inferiori a 500.000 euro, non sempre adeguati ad eventi di danni complessi (lesioni personali, danni ambientali o plurimi soggetti coinvolti).
- Polizze RCT con franchigie elevate, esclusioni o sottolimiti specifici possono lasciare scoperti rischi non valutati inizialmente
- Assenza dell’intervento del Fondo di garanzia in caso di danno su area privata: rispondenza esclusiva tra massimale, rischio e risarcimento
- Possibili controversie legali tra danneggiato e impresa se la somma risarcitoria supera quanto garantito dall’assicurazione
| RC Auto | RCT Aziendale | |
| Massimale minimo legale | Obbligatorio | Non previsto |
| Azione diretta vittima | Prevista | Non prevista |
| Fondo di garanzia | Interviene | Non interviene |
| Personalizzazione | Bassa | Alta |
Azioni concrete per la protezione del patrimonio aziendale:
- Verificare periodicamente le condizioni della propria polizza RCT, richiedendo aggiornamenti in funzione dei nuovi rischi, incremento mezzi o modifiche operative
- Richiedere un’analisi personalizzata sui massimali e sulle franchigie con un consulente assicurativo di fiducia, possibilmente specializzato in ambito agricolo/mezzi d’opera
- Formare adeguatamente il personale sulle responsabilità e sulle regole d’uso dei mezzi aziendali
- Registrare formalmente le aree di circolazione dei veicoli esenti, così da poter dimostrare il pieno rispetto dei requisiti di legge in caso di verifica o sinistro
- Valutare l’opportunità di estensione della copertura per danni a cose, animali o persone sopra i limiti minimi consueti per il settore
Le nuove condizioni impongono una gestione consapevole dei rischi assicurativi e una costante attività di revisione contrattuale: non basta rispettare il testo normativo, serve assicurare capienza e adeguatezza reale delle coperture.
La disciplina appena approvata si inserisce in un percorso europeo di responsabilizzazione degli operatori economici, spingendo verso una protezione assicurativa tagliata sulle esigenze concrete, ma anche aumentando il peso delle scelte imprenditoriali nella copertura dei danni causati a terzi.


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra