Nuove aste Btp e Bot, con l'interessante emissione del BTP€i, a 10 anni che protegge dall'inflazione
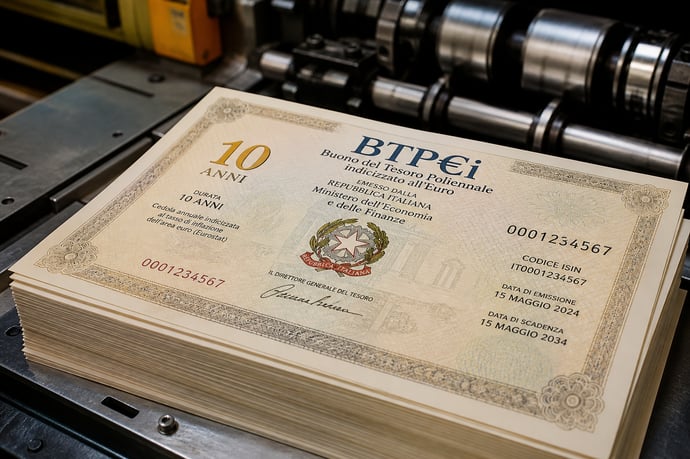
Settimana ricca di aste tra Bot e Btp, con il BTP€i decennale protagonista: capitale e cedole seguono l’inflazione. Regole, indicizzazione, confronti e destinatari dell’emissione.
Il Ministero dell’Economia e delle Finanze ha fissato per il 24 settembre 2026 l’asta combinata di BTP Short Term e BTP€i, inserita in una settimana che comprende anche due emissioni di BOT e una procedura per titoli a medio-lungo termine. Per i risparmiatori il calendario mette a confronto strumenti con caratteristiche molto diverse. I BOT non pagano cedole; il BTP€i, invece, adegua cedole e capitale all’inflazione dell’area euro. Questa forma di protezione ha però un perimetro preciso: non rimborsa automaticamente ogni aumento delle spese familiari e non impedisce al prezzo del titolo di oscillare prima della scadenza.
Il calendario delle aste tra il 21 e il 27 settembre
Gli appuntamenti della settimana fanno capo al programma mensile del Dipartimento del Tesoro, la struttura del Ministero che organizza le emissioni con il supporto della Banca d’Italia. Le date da segnare sono queste:
- 21 settembre 2026: è prevista la comunicazione ufficiale dell’asta BOT del 25 settembre. Il comunicato dovrebbe precisare durata, importo offerto e condizioni definitive.
- 22 settembre 2026: il Tesoro dovrebbe comunicare i dettagli dell’asta BTP a medio-lungo termine del 29 settembre. Nel documento saranno indicati titoli, scadenze, cedole e ammontari.
- 24 settembre 2026: si tiene l’asta di BTP Short Term e BTP€i. Le domande vengono presentate dagli operatori autorizzati entro l’orario riportato nel comunicato; il regolamento è fissato al 28 settembre 2026.
- 25 settembre 2026: è in programma un’asta BOT. Modalità di regolamento, scadenza e importo saranno quelli indicati dal Tesoro per la specifica emissione e dal relativo decreto d’asta.
- 27 settembre 2026: non è prevista alcuna asta. La data rientra comunque nell’intervallo considerato e si colloca prima del regolamento dell’operazione del 24 settembre.
Per le operazioni comprese tra il 21 e il 27 settembre non è possibile indicare in anticipo scadenza, importo offerto e tasso o cedola, se questi elementi non sono già comparsi nei dati disponibili. Occorre attendere i comunicati specifici. L’asta, poi, non è un collocamento diretto rivolto ai privati: le richieste vengono raccolte e trasmesse da banche e intermediari autorizzati.
Domande e regolamento: come funziona la procedura
Alle aste dei titoli di Stato italiani partecipano gli operatori ammessi al mercato. Il risparmiatore comunica invece la propria richiesta alla banca o all’intermediario, spesso attraverso l’home banking, rispettando il termine stabilito dall’operatore. Sarà quest’ultimo a raccogliere gli ordini e a presentarli secondo le regole fissate dal Tesoro.
Per i titoli a medio-lungo termine e per i BTP€i il collocamento avviene normalmente mediante asta marginale. Le offerte degli operatori determinano il prezzo di aggiudicazione e la quantità assegnata. I BOT seguono invece il meccanismo dell’asta competitiva: le richieste vengono formulate indicando il rendimento.
Il prezzo effettivamente pagato dal cliente dipende dall’esito dell’asta e dalle eventuali commissioni applicate dall’intermediario. Non coincide, quindi, con un tasso già garantito quando si effettua la prenotazione.
Nel comunicato d’asta si trovano le informazioni necessarie per valutare l’operazione: codice ISIN, scadenza, cedola se prevista, quantità offerta, eventuale riapertura di una tranche già emessa, termini per la prenotazione e data di regolamento. In un secondo momento la Banca d’Italia pubblica i risultati, con rendimento, prezzo, domande ricevute e rapporto di copertura.
BTP€i decennale: l’indice a cui sono legati capitale e cedole
Il BTP€i è un Buono del Tesoro Poliennale indicizzato all’inflazione dell’area euro. Il parametro utilizzato è l’Indice armonizzato dei prezzi al consumo elaborato da Eurostat, calcolato al netto dei prodotti del tabacco. La durata decennale lo rende più esposto ai movimenti dei tassi rispetto a un BOT. La caratteristica che lo distingue, però, è il meccanismo di rivalutazione.
Nel caso di una nuova emissione, il Tesoro stabilisce il codice ISIN, la scadenza, la cedola reale, cioè il tasso applicato prima dell’adeguamento legato ai prezzi, e le altre condizioni del titolo. Una riapertura ha una struttura diversa: viene collocata un’ulteriore tranche di un titolo già esistente, perciò ISIN, scadenza e cedola restano quelli dell’emissione originaria. A cambiare è il prezzo, che viene determinato dall’asta.
Le fonti disponibili confermano l’asta del 24 settembre 2026, ma non riportano ancora in modo completo l’ISIN, la specifica scadenza decennale, la cedola reale, il lotto minimo, le commissioni, il rendimento minimo o il risultato conclusivo. Queste informazioni non possono essere sostituite con stime. Per conoscerle occorre attendere il decreto e i comunicati ufficiali.
Per i titoli di Stato italiani il trattamento fiscale è generalmente agevolato: interessi ed eventuali guadagni imponibili sono soggetti all’aliquota del 12,5%. L’applicazione concreta dipende dal tipo di operazione e dal regime fiscale scelto dal cliente. Il lotto minimo di sottoscrizione è normalmente di 1.000 euro, ma per questa asta la conferma spetta al decreto e alle condizioni applicate dall’intermediario.
Un esempio di indicizzazione
Il meccanismo si può capire con un esempio puramente illustrativo, che non attribuisce al titolo un rendimento non ancora comunicato. Immaginiamo un valore nominale di 1.000 euro e un coefficiente di indicizzazione pari a 1,04. Il capitale rivalutato sarebbe allora di 1.040 euro.
Con una cedola reale annua dell’1%, pagata con frequenza semestrale, il calcolo della cedola avverrebbe sul capitale rivalutato secondo le regole previste per il titolo. La remunerazione rifletterebbe quindi due componenti: il tasso reale e l’adeguamento dei prezzi.
Se in un periodo successivo il coefficiente salisse a 1,08, la base rivalutata diventerebbe 1.080 euro. Alla scadenza il rimborso terrebbe conto dell’indicizzazione prevista; le cedole semestrali incorporerebbero invece l’adeguamento maturato nel relativo periodo. Per questo l’importo pagato in euro può cambiare nel tempo, anche quando la cedola reale rimane invariata. Non si tratta, dunque, di una cedola nominale fissa uguale per tutta la durata del titolo.
Il calcolo non prende necessariamente come riferimento l’ultimo dato mensile disponibile. I BTP€i utilizzano un sistema di indicizzazione con ritardo, predisposto per rendere possibile la determinazione del coefficiente alla data di pagamento. L’investitore deve quindi guardare all’indice previsto e al calendario indicato nelle condizioni definitive, non soltanto al dato d’inflazione pubblicato nello stesso mese della cedola.
In caso di deflazione il coefficiente può diminuire. Le modalità con cui questa variazione incide sul capitale e sui pagamenti sono stabilite dalle regole del titolo e devono essere verificate nel decreto di emissione.
Che cosa protegge davvero dall’inflazione
L’indicizzazione segue l’aumento dell’Indice armonizzato dei prezzi al consumo dell’area euro. Non segue, invece, ogni singola voce del bilancio di una famiglia. Affitto, energia, alimentari e servizi possono aumentare più dell’indice medio, oppure muoversi in modo diverso. Il BTP€i offre quindi una copertura collegata a un parametro statistico europeo, non una garanzia personalizzata sul potere d’acquisto del singolo investitore.
La protezione riguarda capitale e cedole nei limiti del meccanismo contrattuale. Non cancella il rischio di mercato. Se dopo l’acquisto i tassi salgono, il prezzo del BTP€i può scendere sul mercato secondario. Chi fosse costretto a vendere prima della scadenza potrebbe incassare meno del capitale nominale, anche in presenza di un aumento dell’indice dei prezzi.
Sulla quotazione possono incidere anche il rischio di credito dello Stato, la liquidità disponibile sul mercato e lo spread. Sono elementi distinti dall’indicizzazione e vanno considerati quando l’orizzonte dell’investitore non coincide con la scadenza del titolo.
BOT, BTP nominali e BTP€i a confronto
Il BOT della stessa settimana ha una struttura più lineare. È uno zero coupon: non distribuisce cedole e rimborsa il valore nominale alla scadenza. Il rendimento nasce dalla differenza tra il prezzo pagato al momento dell’acquisto e l’importo rimborsato. La durata breve limita, di norma, la sensibilità ai tassi rispetto a un titolo decennale; il BOT, però, non prevede alcun adeguamento automatico legato ai prezzi.
Un BTP nominale di durata analoga paga cedole fisse semestrali e restituisce il valore nominale alla scadenza. Il suo rendimento è espresso in termini nominali, ma l’inflazione può ridurne il valore reale. Nel BTP€i la certezza della cedola nominale viene sostituita da una cedola reale collegata all’indicizzazione.
Il BTP€i può risultare più interessante quando l’inflazione effettiva dell’area euro supera quella già incorporata nei prezzi. La convenienza non dipende però soltanto dall’andamento dei prezzi: contano anche il prezzo di acquisto, i tassi e il periodo per cui si intende conservare il titolo:
- BOT: ha una scadenza breve, non paga cedole e presenta in genere una minore esposizione ai movimenti dei tassi di lungo periodo. Non offre una protezione automatica dall’inflazione.
- BTP€i decennale: collega cedole e capitale all’indice europeo. È sensibile ai tassi e il suo prezzo può variare prima del rimborso.
- BTP nominale decennale: paga cedole fisse e rimborsa il capitale nominale alla scadenza. Se l’inflazione inattesa aumenta, il potere d’acquisto dei flussi ricevuti può ridursi.
A chi può essere adatto il BTP€i
Il BTP€i può essere coerente con un risparmiatore che abbia un orizzonte vicino alla scadenza, accetti oscillazioni temporanee e voglia collegare una parte del portafoglio all’inflazione dell’area euro. Dieci anni sono però un periodo lungo. Prima della sottoscrizione bisogna valutare la possibilità di mantenere il titolo fino al rimborso, perché una vendita anticipata espone al prezzo di mercato del momento.Lo strumento è meno indicato per chi cerca liquidità immediata o una cedola nominale invariabile. Non offre neppure una copertura specifica rispetto ai costi sostenuti in Italia. Anche la deflazione, così come un’inflazione europea inferiore alle attese, può ridurne il vantaggio relativo rispetto a un BTP nominale.
Il confronto va fatto considerando il prezzo di sottoscrizione, la tassazione, le commissioni e la situazione finanziaria personale. La sola indicizzazione non basta a stabilire se il titolo sia adatto.
Dove controllare condizioni ed esiti
Le condizioni definitive devono essere verificate nei comunicati del Ministero dell’Economia e delle Finanze. Sono questi documenti a indicare tipologia del titolo, importo, scadenza, cedola, termini per la presentazione delle domande e data di regolamento.
Dopo l’asta, i risultati pubblicati dalla Banca d’Italia riportano rendimento, prezzo, domanda complessiva e grado di copertura. Servono anche a capire se si tratta di una nuova emissione o della riapertura di una tranche già esistente e a controllare ISIN, rendimento e assegnazione.
Le informazioni hanno finalità informative e non costituiscono una raccomandazione personalizzata. Prima di sottoscrivere un titolo vanno messi in conto la durata, il rischio di prezzo, l’inflazione di riferimento, i costi dell’intermediario e la possibilità di dover vendere prima della scadenza.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra