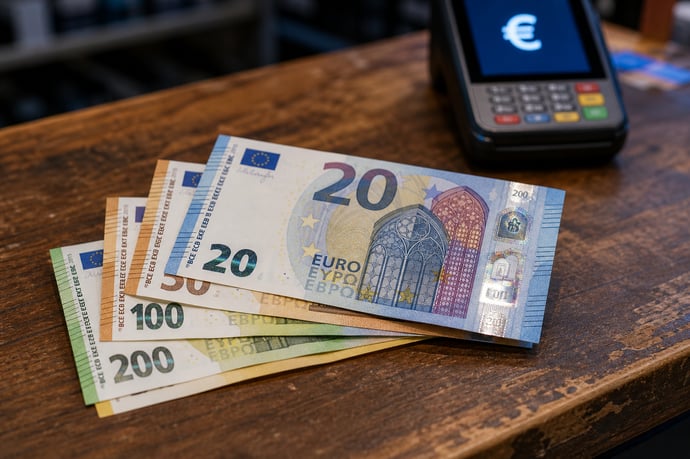
Nel 2028 arriveranno nuove banconote europee con elementi di sicurezza avanzati, mentre dal 2029 sarà introdotto l’euro digitale: un cambiamento epocale che influenzerà l’uso e la percezione della moneta nell’UE.
Nei prossimi anni, l’Europa attraverserà una rivoluzione monetaria destinata a incidere direttamente su imprese, cittadini e mercati finanziari. Dal 2028 le principali banche centrali inizieranno a distribuire nuove banconote fisiche, mentre dal 2029 si assisterà a una vera e propria svolta con l’introduzione dell’euro digitale. Chi non si aggiorna rischia di trovarsi impreparato: la tutela contro le frodi evolverà, cambierà il modo di gestire pagamenti e risparmi, si modificherà l’esperienza d’uso del denaro nelle transazioni quotidiane. L’Unione Europea agisce con obiettivi chiari e dichiarati: aumentare la sicurezza degli strumenti di pagamento, rafforzare la sovranità monetaria e offrire una moneta pubblica anche elettronica, integrando contante e digitale senza costi per gli utenti.
Questo scenario solleva dubbi, aspettative e domande: come saranno le nuove banconote? L’euro digitale sostituirà davvero il contante? Quali garanzie verranno offerte per privacy, stabilità finanziaria e accessibilità? Solo una conoscenza approfondita delle dinamiche in corso potrà permettere a cittadini e imprese di non commettere errori e cogliere opportunità. E nel frattempo le lire, ma anche alcune monete e banconote euro, in questi anni di cambiamenti vorticosi, sono un lontano ricordo, adatto solo ai collezionisti
Le nuove banconote europee dal 2028: caratteristiche, sicurezza e conseguenze per i cittadini
Le banconote fisiche subiranno profondi cambiamenti tra il 2028 e il 2029. La Banca Centrale Europea, insieme alle istituzioni dei singoli stati membri, ha progettato emissioni con nuovi sistemi di sicurezza, materiali migliorati e un design inedito. L’intento dichiarato dell'immissione delle nuove banconte è ridurre la contraffazione e adattare la valuta alle esigenze della società odierna.
- Materiali evoluti: le nuove banconote utilizzeranno fibre sintetiche avanzate e trattamenti superficiali per migliorarne durabilità e resistenza all’usura.
- Sistemi anti-contraffazione aggiornati: saranno integrati ologrammi dinamici, elementi visivi cambianti a seconda dell'angolo di visione, microstampe e codici seriali indelebili.
- Accessibilità: particolare attenzione verrà riservata alle esigenze di persone ipovedenti, con elementi a rilievo e taglie differenziate.
- Design inclusivo e simbolico: i soggetti delle nuove emissioni saranno scelti per rappresentare valori condivisi, cultura e diversità europea.
- Riduzione dei falsi grazie alla difficoltà di replica delle nuove tecnologie di stampa;
- Aumento della longevità media delle banconote, con impatto positivo anche sui costi di produzione a carico degli enti centrali;
- Dialogo fra innovazione e tradizione: il contante continuerà a esistere come strumento essenziale soprattutto per le fasce di popolazione meno digitalizzata.
Momento delicato riguarda anche la gestione degli errori comuni nella fase di introduzione:
- Scambiare le nuove banconote per falsi per mancata conoscenza delle nuove caratteristiche;
- Ignorare la tempistica di transizione, ritardando la consegna delle vecchie emissioni alle banche, con rischi di non convertibilità dopo la scadenza comunicata;
- Non aggiornare strumenti di verifica automatici presso commercianti e istituti finanziari.
| Elementi chiave delle nuove banconote | Impatto su utenti e istituzioni |
| Ologrammi dinamici, microstampe, fibre sintetiche | Meno contraffazione, maggiore durata e sicurezza |
| Design inclusivo | Facilita riconoscimento e utilizzo anche a soggetti fragili |
| Campagne informative | Riduzione del rischio di errori e diffidenza nella popolazione |
Euro digitale dal 2029: funzionamento, obiettivi dell’UE e scenari per il futuro
L’evoluzione non riguarda solo l’aspetto fisico delle banconote. Il 2029 segnerà l’entrata in vigore dell’euro digitale, una valuta elettronica pubblica che si affiancherà a contante e strumenti di pagamento privati, mantenendo il valore legale della moneta attuale, con l'obiettivo di ridurre la forte dipendenza da circuiti di pagamento privati ed extra-europei, come Visa o Mastercard.
Dal punto di vista tecnico, la nuova valuta elettronica sarà gestita dalla BCE e dagli istituti centrali di ciascun paese membro, sfruttando infrastrutture digitali sicure, decentralizzate e resilienti agli attacchi informatici. Il sistema, secondo le previsioni normative pubblicate, garantirà:
- Accesso gratuito per i privati cittadini attraverso wallet elettronici in app dedicate, dispositivi mobili o persino carte fisiche digitalizzate;
- Pagamenti immediati e irrevocabili, sia online sia nei punti vendita fisici convenzionati;
- Tutela avanzata della privacy: le transazioni di piccolo importo potranno essere gestite in forma completamente anonima, mentre solo gli importi rilevanti verranno tracciati a fini antiriciclaggio secondo regolamento UE AMLD;
- Interoperabilità con gli altri strumenti di pagamento già in uso, senza obbligo di sostituzione immediata dei sistemi attuali.
- Rafforzare la sovranità monetaria europea, proteggendo l’economia dal rischio derivante da diffusi strumenti di pagamento extra-UE e criptovalute private;
- Modernizzare il quadro dei pagamenti digitali, mantenendo per tutti i cittadini la libertà di scelta tra contante e digitale;
- Prevenire l’esclusione digitale, assicurando canali di accesso semplici anche per le categorie meno avvezze alle nuove tecnologie.
Non mancano criticità e punti di attenzione:
- Difficoltà di adozione per chi è meno familiare con strumenti digitali;
- Temi aperti su privacy e sicurezza dei dati, specie nel caso di massiva raccolta di informazioni sulle abitudini di spesa;
- Potenziale impatto sugli istituti di credito privati, che dovranno adeguare offerta e modelli di business alla presenza diretta della BCE nei pagamenti al dettaglio.
- Garantire canali di supporto per cittadini e imprese;
- Stabilire regole chiare su limiti, rimborsi, controversie e interoperabilità;
- Favorire la collaborazione tra attori pubblici e privati, senza trascurare il tema dell’educazione finanziaria capillare.
| Caratteristica | Vantaggi | Rischi/Punti critici |
| Gestione diretta BCE | Trasparenza, stabilità, azzeramento costi | Necessità di aggiornamento infrastrutture e competenze |
| Interoperabilità | Continuità d’uso tra vecchi e nuovi strumenti | Gestione delle doppie modalità nei commercianti |
| Tutela privacy | Pagamenti anonimi di piccolo importo | Procedure raffinate di controllo possono destare timori |

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra