La BDSR Lens rafforza il monitoraggio degli affitti brevi incrociando annunci, CIN e dati sugli immobili. Ecco quali verifiche fiscali e amministrative può attivare, chi vi accede e cosa rischia chi affitta.
Dal giugno 2026 BDSR Lens è utilizzabile anche dagli operatori dell’Agenzia delle Entrate e dalle Forze di polizia. Il monitoraggio degli affitti brevi entra così in una fase più coordinata. Collegata alla Banca Dati delle Strutture Ricettive (BDSR), la piattaforma permette di consultare e analizzare informazioni sugli immobili turistici attraverso strumenti territoriali e georeferenziati. Per proprietari e gestori, identificativi, dati amministrativi e attività pubblicizzata diventano più facilmente esaminabili. Un disallineamento, però, non comporta automaticamente un accertamento fiscale.
BDSR Lens, come cambia il monitoraggio
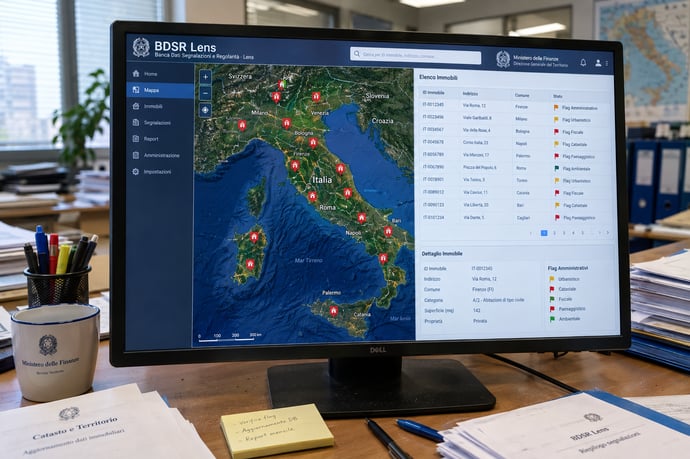
La BDSR raccoglie informazioni sulle strutture ricettive e sugli immobili destinati alle locazioni brevi o turistiche. BDSR Lens è lo strumento di consultazione e analisi riservato agli operatori istituzionali. Consente di osservare dove si concentrano le attività, individuare posizioni che richiedono una verifica e seguire segnalazioni e controlli.
La novità indicata nel Documento programmatico di finanza pubblica 2026 riguarda soprattutto l’ampliamento degli utilizzatori istituzionali. Gli operatori comunali avevano già accesso allo strumento; da giugno 2026 possono utilizzarlo anche il personale dell’Amministrazione finanziaria e le Forze di polizia, ciascuno entro i limiti delle proprie competenze. Non si tratta di un servizio aperto a locatori o viaggiatori. Per i cittadini restano disponibili i servizi pubblici della BDSR, compresa la consultazione delle informazioni collegate al CIN.
Il cambiamento rientra nel rafforzamento dell’interoperabilità tra banche dati pubbliche. Informazioni conservate in archivi e amministrazioni differenti diventano più leggibili nel loro insieme, così da orientare le verifiche sul territorio e sugli annunci online. La banca dati può aiutare a capire dove servano approfondimenti; non sostituisce gli accertamenti.
Quali dati possono essere analizzati
Il Codice identificativo nazionale (CIN) è il riferimento principale per collegare un immobile o una struttura all’offerta ricettiva dichiarata. Gli operatori abilitati possono individuare strutture prive di CIN oppure associate a un codice non verificato, geolocalizzare gli immobili e consultare dati aggregati. Sono disponibili anche analisi territoriali, funzioni per la gestione delle segnalazioni e un registro delle verifiche.
Gli strumenti servono a esaminare la coerenza tra gli identificativi presenti nella BDSR e le informazioni in possesso delle amministrazioni. Nel Documento programmatico di finanza pubblica 2026, l’integrazione dei dati collegati al CIN con gli altri elementi disponibili all’Amministrazione è indicata come una leva per rendere più efficaci le strategie di controllo. Il documento, però, non presenta un inventario tecnico completo degli archivi collegati. Non descrive nemmeno un’unica interrogazione automatica in grado di ricostruire ogni aspetto fiscale relativo a ciascun locatore.
La geolocalizzazione non è una prova di evasione. Può servire a collocare un’offerta, rilevare un codice mancante o segnalare dati che non sembrano coerenti. Per arrivare a una valutazione occorre poi ricostruire la situazione specifica, considerando l’attività svolta davvero e gli obblighi applicabili.
Annunci, CIN e immobili: come emergono le anomalie
Le verifiche che la piattaforma agevola possono riguardare gli immobili sul territorio e gli annunci pubblicati online. L’operatore mette a confronto l’identità dell’immobile e il codice associato con quanto risulta dalla banca dati e con le informazioni disponibili nell’ambito dell’attività di controllo. Un annuncio senza identificativo, un CIN non verificato o una descrizione apparentemente incompatibile con i dati dell’immobile possono quindi richiedere un esame ulteriore.
Non è corretto attribuire a BDSR Lens funzioni che non sono state specificate. Il documento programmatico parla di verifiche facilitate sugli annunci, ma non indica un sistema generalizzato che abbini automaticamente ogni inserzione pubblicata su tutte le piattaforme. Lens mette a disposizione strumenti di supporto per gli operatori. Le modalità e la profondità dei controlli dipendono dai dati disponibili e dalle attività condotte dalle amministrazioni competenti.
Un’analisi può cominciare da una posizione geolocalizzata e proseguire confrontando informazioni amministrative, identificativo e offerta pubblicizzata. Se emergono incoerenze, gli uffici possono valutare l’acquisizione di altri elementi. L’anomalia è un indicatore di rischio, non una decisione già presa sulla regolarità del contribuente.
Controlli fiscali e amministrativi possibili
Con l’accesso dell’Amministrazione finanziaria, le informazioni della BDSR possono essere usate più agevolmente per selezionare situazioni da approfondire sotto il profilo fiscale. In una verifica possono contare la corrispondenza tra attività effettiva e redditi dichiarati, la presenza dei dati identificativi dell’immobile e la coerenza delle informazioni trasmesse ai diversi enti. L’esito dipende dalla posizione del singolo soggetto e dai documenti acquisiti. Il CIN, preso da solo, non dimostra né l’importo dei canoni né l’imposta dovuta.
Sul piano amministrativo, i controlli possono riguardare la corretta registrazione dell’immobile nella banca dati, l’attribuzione del CIN e la sua esposizione negli annunci, oltre agli obblighi previsti per l’attività ricettiva. Le verifiche fiscali possono invece concentrarsi sui redditi da locazione e sul regime dichiarativo applicabile. Gli obblighi variano in base a come si svolge l’attività: una locazione privata, una gestione imprenditoriale e una struttura ricettiva non sono categorie che coincidono automaticamente.
Nel corso dei controlli ordinari possono rilevare anche altri flussi informativi. Questo non significa che si debba attribuire a Lens una funzione specifica che le fonti non le riconoscono. Le comunicazioni degli ospiti tramite Alloggiati Web, per esempio, rispondono a obblighi di pubblica sicurezza e possono essere utilizzate nelle verifiche secondo le regole applicabili. Da questo non si può concludere che tutti i dati presenti in quel portale siano integrati direttamente nella piattaforma Lens.
La BDSR è inoltre collegata al percorso di adeguamento al Regolamento UE 2024/1028, che riguarda la raccolta e la condivisione dei dati sui servizi di locazione di alloggi a breve termine. La finalità dichiarata è rendere l’offerta più trasparente e verificabile. Il solo utilizzo dello strumento non introduce una nuova imposta e non crea una presunzione automatica di irregolarità.
Chi accede e quali numeri sono disponibili
Le funzioni avanzate di BDSR Lens sono riservate ai soggetti istituzionali autorizzati, nell’ambito delle rispettive competenze. Il Documento programmatico di finanza pubblica 2026 menziona gli operatori comunali, quelli dell’Amministrazione finanziaria e le Forze di polizia. Per le ultime due categorie l’accesso è indicato a partire da giugno 2026. I privati non possono entrare nell’area di analisi e controllo.
Tra le funzionalità ministeriali figurano estrazioni di strutture senza CIN o con identificativi non verificati, geolocalizzazione, gestione delle segnalazioni, registro delle verifiche e report territoriali. Le informazioni disponibili non riportano un totale nazionale aggiornato degli annunci esaminati attraverso BDSR Lens, né il numero dei controlli conclusi con lo strumento. Non sono forniti risultati quantitativi riferiti a un periodo specifico. Conteggi non documentati non possono quindi essere presentati come dati ufficiali, né si devono attribuire alla piattaforma verifiche svolte con altri strumenti.
Quando saranno diffusi nuovi dati, occorrerà distinguere le grandezze a cui si riferiscono. Il numero degli immobili censiti nella banca dati, quello degli annunci controllati e quello degli accertamenti fiscali non sono valori equivalenti. Un dato relativo a una categoria non misura automaticamente le altre.
Per limitare il rischio di disallineamenti, proprietari e gestori dovrebbero controllare periodicamente che la posizione amministrativa corrisponda all’attività svolta. Tra gli aspetti da verificare rientrano:
- l’attribuzione del CIN e la correttezza dei dati dell’immobile associati alla BDSR;
- la presenza del codice negli annunci e la coerenza delle informazioni sui diversi canali utilizzati;
- gli adempimenti amministrativi e gli obblighi di sicurezza previsti per quella specifica attività;
- la registrazione di prenotazioni, soggiorni, corrispettivi e pagamenti;
- la corrispondenza tra redditi percepiti, regime fiscale scelto e dichiarazioni presentate;
- la conservazione dei documenti che spiegano eventuali differenze tra prenotazioni e incassi, comprese cancellazioni, rimborsi o commissioni.
Segnalazione, accertamento e sanzione non coincidono
Un codice assente o non verificato può contribuire alla selezione di una posizione da controllare, ma non equivale di per sé a evasione fiscale. Anche una differenza tra un annuncio e un archivio può dipendere da un errore o da un aggiornamento non ancora recepito: prima di una contestazione occorre verificare il caso concreto e seguire le procedure previste.
Le conseguenze dipendono dalla violazione effettivamente accertata e possono riguardare obblighi identificativi o amministrativi, adempimenti fiscali e dichiarazione dei redditi. BDSR Lens non determina una sanzione unica per ogni anomalia. Se si riceve una richiesta di informazioni o un atto formale, è importante rispettare i termini indicati e fornire documenti pertinenti; quando necessario, è opportuno rivolgersi a un professionista.

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra