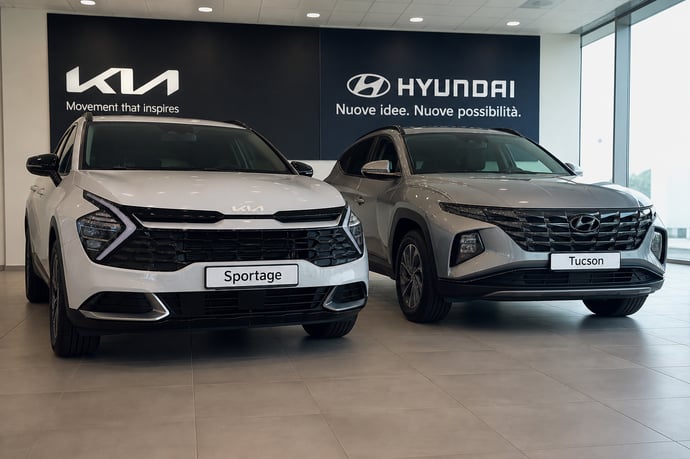
Il gruppo Hyundai Kia prepara un 2026 ricco di lanci, tra elettrificazione, nuovi SUV e restyling attesi, in un momento in cui il mercato automobilistico europeo e italiano sta cambiando volto sotto la spinta dei marchi cinesi, sempre più aggressivi su prezzo, tecnologia e garanzie
Il gruppo Hyundai Kia prepara un 2026 ricco di lanci, tra elettrificazione, nuovi SUV e restyling attesi, in un momento in cui il mercato automobilistico europeo e italiano sta cambiando volto sotto la spinta dei marchi cinesi, sempre più aggressivi su prezzo, tecnologia e garanzie. Una nota preliminare è d'obbligo: Kia e Hyundai non sono marchi giapponesi, ma sudcoreani, appartenenti allo stesso gruppo industriale (Hyundai Motor Group). È proprio questa doppia identità, coreana da un lato e sempre più minacciata dalla concorrenza asiatica dall'altro, a rendere interessante la partita che si gioca nei prossimi mesi sui listini europei.
Il contesto: i marchi cinesi avanzano a ritmo record
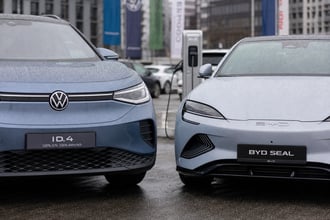
Prima di guardare alle novità di prodotto, è necessario inquadrare lo scenario competitivo. I dati più recenti raccontano una crescita che non ha precedenti nella storia recente dell'industria automobilistica. Secondo le rilevazioni ACEA elaborate da Il Sole 24 Ore, a maggio 2026 i costruttori cinesi hanno raggiunto una quota di circa il 12% del mercato europeo, quasi il doppio rispetto all'anno precedente, con oltre 1,15 milioni di immatricolazioni complessive nel mese. Un mese dopo, a giugno, la quota cinese in Europa ha toccato un nuovo record, sfiorando l'11%, mentre in Italia la presenza dei brand del Dragone si è avvicinata al 13 14%.
Il caso italiano è particolarmente significativo. Secondo l'analisi di AlixPartners, la quota dei costruttori cinesi nel nostro Paese dovrebbe passare dal 6% del 2025 al 13% già nel 2026, per poi raggiungere un minimo del 22% e un massimo del 30% entro il 2030. Numeri che, se confermati, ridisegnerebbero completamente gli equilibri di un mercato storicamente dominato da marchi europei, giapponesi e coreani.
Non si tratta solo di volumi. Marchi come BYD, MG, Chery (con i brand Omoda e Jaecoo) e Leapmotor stanno crescendo a tassi impressionanti: BYD ha registrato una crescita del 158,8% su base annua nell'Unione Europea a maggio 2026, mentre Chery ha segnato un +239,6% nello stesso periodo. In Italia, secondo i dati UNRAE, nel 2025 le immatricolazioni di auto cinesi hanno raggiunto 128.600 unità, pari all'8,4% del mercato totale, con una crescita del 72% rispetto al 2024, rendendo il nostro Paese il secondo mercato europeo per i marchi cinesi dopo il Regno Unito.
Le armi dei marchi cinesi: prezzo, garanzia e velocità
Cosa spinge davvero questa espansione? Gli analisti concordano su alcuni fattori chiave. Il primo, e più evidente, è il prezzo. Modelli come la Leapmotor T03 (18.900 euro), la MG3 Hybrid+ (19.990 euro) o la BYD Dolphin Surf (18.990 euro) offrono dotazioni tecnologiche paragonabili a concorrenti europei che costano diverse migliaia di euro in più.
Il secondo elemento è la garanzia: MG, Omoda e Jaecoo offrono coperture fino a 7 anni o 150.000 km, BYD arriva a 6 anni o 150.000 km, mentre molti costruttori europei generalisti si fermano a 2 3 anni. Un fattore che compensa, agli occhi del consumatore, l'incertezza legata a marchi ancora giovani sul mercato occidentale.
Il terzo fattore, meno visibile ma decisivo, è la velocità di sviluppo prodotto. Nei primi sei mesi del 2026 i costruttori cinesi hanno lanciato oltre 500 nuovi modelli, quasi quattro al giorno, un ritmo che nessun concorrente occidentale è in grado di replicare grazie a processi produttivi flessibili e una forte integrazione verticale della filiera.
Restano tuttavia degli ostacoli non trascurabili per l'espansione cinese: dazi e tariffe commerciali imposti da Stati Uniti ed Europa, vincoli sugli investimenti diretti, obblighi di partnership locale e questioni legate a sicurezza dei dati e standard ESG. Non va sottovalutato nemmeno il fattore culturale: secondo AlixPartners, in Italia il 51% dei giovani tra i 18 e i 34 anni dichiara di non voler acquistare un'auto di un marchio cinese, un dato che segnala quanto la fiducia del consumatore resti un terreno tutto da conquistare.
La risposta di Hyundai Kia: un 2026 di lanci senza precedenti
In questo contesto competitivo sempre più teso, Kia e Hyundai stanno accelerando il rinnovamento della gamma con un piano di prodotto particolarmente denso, che punta a difendere quote di mercato puntando su tre leve: elettrificazione, prezzo accessibile e garanzia lunga, la stessa arma finora usata soprattutto dai concorrenti cinesi.
Kia Hyundai: sei novità elettriche in dodici mesi
Kia ha impostato il 2026 come un anno chiave della propria strategia di elettrificazione, con sei debutti a batteria previsti nei prossimi dodici mesi, dalla piccola EV2 al van passeggeri PV5. La Kia EV2, attesa all'inizio del 2026, è un piccolo SUV elettrico lungo circa 4 metri, pensato per competere direttamente con le utilitarie elettriche cinesi grazie a un prezzo di partenza intorno ai 26.600 30.000 euro, con una batteria da 42,2 kWh.
Parallelamente arriva la Kia EV5, SUV di segmento C lungo 4,61 metri, costruito sulla piattaforma E GMP condivisa con Hyundai, disponibile con un motore da 160 kW (204 CV) e batteria da 81,4 kWh. Per il 2026 è atteso anche il debutto europeo della nuova generazione Seltos, SUV compatto già venduto da tempo in Asia e Stati Uniti, proposto in versione termica con possibili varianti ibride, e il restyling della Niro nelle tre motorizzazioni full hybrid, plug in hybrid ed elettrica.
Un punto di forza competitivo non trascurabile riguarda proprio la garanzia: Kia offre da anni una copertura di 7 anni o 150.000 km, superiore ai 5 anni di Hyundai e più lunga di quella della maggior parte dei costruttori generalisti europei, un vantaggio che avvicina l'offerta coreana agli standard proposti dai marchi cinesi.
Hyundai: Ioniq 3 ed elettriche aggiornate
Anche Hyundai amplia la propria offensiva di prodotto, con il debutto della nuova Ioniq 3 e l'aggiornamento di modelli chiave come la Ioniq 6. La strategia del gruppo coreano in Europa punta a coprire ogni fascia di mercato, dall'elettrico puro all'ibrido, senza abbandonare le motorizzazioni tradizionali, in un tentativo di non lasciare spazi vuoti che i marchi cinesi potrebbero occupare rapidamente.
Prezzo contro prezzo: la vera partita si gioca sulle fasce basse
Il punto di frizione più diretto tra le nuove proposte coreane e l'offerta cinese si gioca proprio sulle fasce di prezzo più basse, quelle storicamente presidiate dalle utilitarie e dai B SUV. È qui che modelli come la Kia EV2 dovranno dimostrare di poter reggere il confronto con concorrenti come la BYD Dolphin Surf o la Leapmotor T03, entrambe posizionate sotto i 19.000 euro.
Va detto che il confronto non è mai del tutto lineare: diversi modelli percepiti come "europei" o "giapponesi" nascono in realtà, in tutto o in parte, in stabilimenti cinesi. È il caso della Dacia Spring, prodotta da Dongfeng, della MINI Aceman, realizzata in Cina da BMW Brilliance, o della Cupra Tavascan, anch'essa assemblata in territorio cinese. Un dettaglio che complica ulteriormente la lettura del mercato e che rende ancora più strategica la capacità di Hyundai e Kia di comunicare in modo chiaro i propri punti di forza: qualità costruttiva consolidata, rete di assistenza capillare in Europa e un'esperienza pluridecennale nella produzione di massa.
L'ibrido come terreno di scontro decisivo
Un aspetto spesso sottovalutato riguarda il mix di alimentazioni su cui si gioca realmente la sfida tra coreani e cinesi. I dati di mercato mostrano che gli ibridi non plug in (HEV) restano il segmento dominante, con oltre il 37% delle immatricolazioni europee da inizio 2026, seguiti dai veicoli 100% elettrici (BEV), attorno al 21%, e dai plug in hybrid (PHEV), poco sopra il 10%. La quota combinata di benzina e diesel puri, invece, continua a scendere in modo costante.
Anche i costruttori cinesi hanno colto questo segnale, orientando parte della propria offensiva commerciale verso l'ibrido, tecnologia che permette di aggirare le resistenze del pubblico europeo nei confronti dell'elettrico puro. Un esempio è la BYD Dolphin G DM i, lanciata in Europa a metà 2026 con un prezzo di ingresso molto competitivo. È proprio su questo terreno, quello dell'ibrido accessibile, che Kia e Hyundai vantano un vantaggio storico: il sistema ibrido del gruppo coreano, già collaudato su modelli come Niro e Sportage, è considerato tra i più affidabili della categoria, con anni di riscontri positivi da parte della clientela europea. La nuova Kia Seltos, ad esempio, punta proprio sulla motorizzazione 1.6 a benzina proposta sia in versione full hybrid sia plug in, un elemento che il gruppo coreano considera centrale per il mercato italiano ed europeo.
Questo know how tecnico rappresenta, almeno nel breve periodo, un vantaggio competitivo difficile da colmare per i nuovi arrivati, ancora impegnati a costruire una reputazione solida in un segmento, quello dell'ibrido, dove l'affidabilità nel tempo pesa quanto e più del prezzo di listino.
Leggi anche
- Nuovi modelli Kia e Hyundai in arrivo: le auto giapponesi rilanciano e sfidano per prezzi e qualità i marchi cinesi in ascesa
- Euro NCAP 2026: Volkswagen T-Cross e Hyundai Kona, quale crossover economico protegge davvero di più in caso di incidente? I punteggi reali
- Hyundai Kona vs Toyota Yaris Cross vs Kia Stonic: 3 crossover ibridi a confronto. Quale soffre meno il caldo d'estate e i consumi
Dott. Stefano Gallo
Stefano Gallo (nato nel 1978 a Torino) è un esperto di automotive con oltre 20 anni di esperienza nel settore, riconosciuto per la sua competenza tecnica e la capacità di analizzare in modo chiaro e approfondito le evoluzioni del mondo dell’auto.
Laureato in Ingegneria Meccanica con specializzazione in veicoli a motore presso il Politecnico di Torino, Stefano ha iniziato la sua carrie...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra