Il nuovo BTP Italia 2025-2032 offre protezione dall'inflazione, rendimenti indicizzati, vantaggi fiscali e una struttura flessibile pensata per piccoli risparmiatori ed investitori attenti a sicurezza.
Negli ultimi anni l'aumento dell'inflazione e l'incertezza macroeconomica hanno messo al centro il tema della protezione dei risparmi individuali. Questi elementi hanno spinto il Ministero dell'Economia e delle Finanze a proseguire la strategia di emissione di strumenti come il nuovo BTP Italia 2025-2032. Tale emissione, ormai giunta alla ventesima edizione, risponde a una duplice esigenza: garantire risorse per il debito pubblico e offrire una copertura reale dall'erosione del potere d'acquisto ai cittadini italiani.
Dopo la scadenza del precedente BTP Italia del 2020, molti investitori si sono ritrovati con liquidità da reinvestire. I dati relativi alle precedenti edizioni, inoltre, mostrano una crescente attenzione del risparmiatore italiano verso titoli di stato capaci di difendere i propri patrimoni dalla volatilità dei mercati e dall'innalzamento dei prezzi. La strategia perseguita nel proporre una emissione con durata media, indicizzazione all'inflazione e benefici sociali si inserisce in un quadro di politiche pubbliche attente a incentivare la partecipazione del pubblico retail, ampliando la diffusione dei benefici legati all'investire in titoli di Stato.
A distinguere questa emissione contribuisce anche il mutamento degli equilibri finanziari globali. Il contesto 2026 si caratterizza per inflazione stabilizzata intorno al 2%, tassi di interesse in fase di normalizzazione e crescente attenzione degli investitori verso strumenti con valenza sociale e fiscale, oltre che finanziaria.
BTP Italia: durata, collocamento e modalità di sottoscrizione
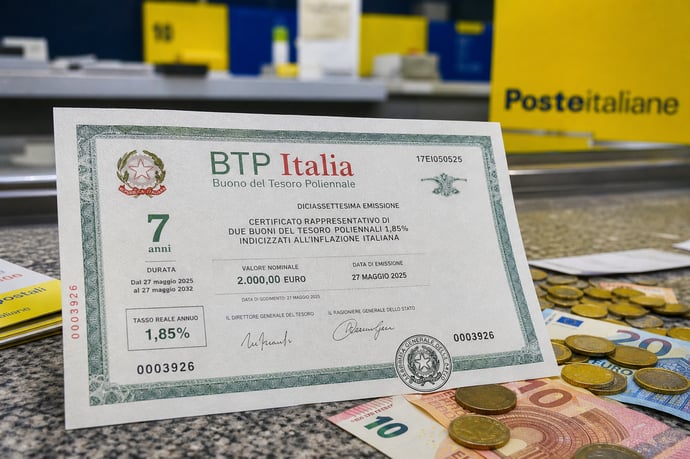
Il nuovo BTP Italia ha una durata pari a sette anni, con decorrenza dal 4 giugno 2025 e scadenza il 4 giugno 2032. Il collocamento è articolato in due fasi distinte:
- Prima fase (retail): riservata ai risparmiatori individuali e affini, dal 27 al 29 maggio 2025. Non prevede tetti massimi; tutte le richieste valide vengono soddisfatte.
- Seconda fase (istituzionali): riservata agli investitori professionali, nella mattinata del 30 maggio 2025.
- Home banking (abilitato alle funzioni di trading online)
- Filiali bancarie
- Uffici postali abilitati
- Cedole semestrali indicizzate all'inflazione italiana
- Tasso reale minimo garantito fissato all'1,85% annuo
- Premio fedeltà dell'1% sul capitale non rivalutato per chi acquista in emissione e mantiene il titolo fino a scadenza
- Rivalutazione semestrale del capitale sottoscritto secondo l'indice FOI
- Capitale nominale garantito a scadenza, anche in caso di deflazione
- Codice ISIN di riferimento: IT0005648248
Meccanismo di indicizzazione all'inflazione FOI
La vera forza di questa emissione risiede nell'indicizzazione all'indice FOI (prezzi al consumo per le famiglie di operai e impiegati, esclusi i tabacchi). Tale indice, aggiornato mensilmente dall'Istat, riflette l'andamento reale dell'inflazione vissuta dalla maggior parte delle famiglie italiane. Il funzionamento prevede:
- Ogni sei mesi, il valore nominale investito viene rivalutato in base all'incremento dell'indice FOI rispetto alla data di godimento precedente
- La cedola è calcolata applicando il tasso reale garantito (1,85%) sul capitale così rivalutato
- Il capitale rimborsato a scadenza tiene conto di tutte le rivalutazioni semestrali accumulate
- In caso di inflazione negativa (deflazione), viene sempre garantito il rimborso del nominale investito
Rendimenti attesi: analisi delle prospettive e confronto
Il rendimento di questo titolo è costituito dalla somma del tasso reale minimo garantito (1,85% annuo) e della componente aggiuntiva legata all'inflazione FOI. Sulla base delle proiezioni d'inflazione Istat per i prossimi anni, stimata mediamente tra l'1,5% e il 2%, il rendimento annuo lordo atteso dovrebbe oscillare indicativamente tra il 3,35% e il 3,85%, con un possibile picco superiore al 4% in caso di dinamiche inflazionistiche più marcate. Il premio fedeltà distribuito a scadenza, pari all'1% del capitale sottoscritto in emissione, rappresenta un incentivo aggiuntivo a mantenere l'investimento fino al 2032 e, ripartito sulla durata del titolo, aggiunge circa lo 0,14% annuo al rendimento lordo complessivo. Il confronto con le alternative disponibili rivela:
|
Strumento |
Rendimento Lordo (%) |
Protezione inflazione |
Tassazione |
|
BTP Italia 2025-2032 |
3,35-4,0 |
Sì (integrale) |
12,5% |
|
Conti deposito a tasso fisso |
3-3,5 |
No |
26% |
|
BTP tradizionali stessa durata |
~3,55 |
No |
12,5% |
|
ETF governativi euro |
2,0-3,0 |
Parziale |
26% |
Il titolo rappresenta perciò una soluzione particolarmente valorizzata in fase di tassi stabili e inflazione sopra il target. In caso di accelerazione inflazionistica, il rendimento effettivo potrebbe risultare sensibilmente superiore agli strumenti a tasso fisso, mentre nei periodi di inflazione modesta la componente minima garantisce comunque un ritorno certo. Il confronto fiscale è anch'esso rilevante: la tassazione ridotta comporta un vantaggio netto, specie rispetto ai conti deposito. Infine, la presenza del premio a scadenza incentiva ulteriormente la scelta di mantenere il titolo fino al termine.
Tassazione agevolata, esclusione ISEE e benefici fiscali
Uno degli aspetti più apprezzati riguarda il trattamento fiscale favorevole. I proventi derivanti da cedole, rivalutazione del capitale e premio fedeltà sono soggetti, secondo l'art. 3 del D. Lgs. 239/1996, a un'aliquota d'imposta pari al 12,5%, inferiori rispetto al 26% previsto per la gran parte degli strumenti finanziari privati o bancari. Questa differenza contribuisce a incrementare la remunerazione netta degli investimenti pubblici rispetto alle controparti private. Ulteriori benefici per i sottoscrittori sono:
- Esclusione dal calcolo ISEE: fino a 50.000 euro investiti in titoli di Stato italiani, inclusi i BTP Italia, si è esclusi dal conteggio dell'Indicatore della Situazione Economica Equivalente (art. 12 Legge 232/2016 e s.m.i.). Ciò consente alle famiglie di mantenere l'accesso ad agevolazioni e servizi sociali, mantenendo l'investimento in titoli pubblici.
- Esenzione dalle imposte di successione: il patrimonio investito risulta trasferibile agli eredi senza tassazione aggiuntiva.
- Nessuna commissione di sottoscrizione nei giorni di collocamento riservati ai retail.
Vantaggi e rischi del BTP Italia: protezione, liquidità e rischi
L'apprezzamento diffuso da parte dei risparmiatori è dovuto a vantaggi distintivi:
- Protezione completa dall'inflazione italiana
- Premio fedeltà aggiuntivo
- Capitale a scadenza sempre garantito
- Aliquota fiscale agevolata
- Esclusione da ISEE e imposta di successione
I principali rischi legati al titolo sono:
- Rischio tasso: In caso di aumento marcato dei tassi di mercato, il prezzo dei BTP Italia potrebbe scendere in caso di vendita prima della scadenza.
- Rischio Paese: In caso di peggioramento delle condizioni finanziarie dell'Italia o downgrade del rating sovrano, si potrebbero osservare cali di appetibilità e prezzo del titolo.
- Rischio di inflazione bassa o deflazione: Il rendimento si riduce al solo tasso minimo garantito, potenzialmente inferiore a titoli pubblici convenzionali.
Profilo ideale dell'investitore e ruolo del BTP Italia
La composizione di questo strumento lo rende adatto a un pubblico con profilo di rischio conservativo e orizzonte temporale di medio-lungo periodo. È particolarmente indicato per chi desidera:
- Preservare il potere d'acquisto del capitale
- Ottenere una remunerazione certa e rivalutata
- Contenere il rischio fiscale e amministrativo
Leggi anche
- Nuovo Btp Italia Sì contro inflazione dal 15 al 19 giugno 2026: rendimenti possibili, durata, tassazione e funzionamento
- Btp e Bot: cosa cambia con il nuovo giudizio di S&P per chi li possiede e chi ci vuole investire
- Btp, l'investimento torna a essere interessante e lo spread non è un problema secondo banche, esperti e fondi di investimento



Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra