Il Buono Fruttifero Postale 3x4 viene analizzato nella sua affidabilità, nei rendimenti e nella struttura, illustrando requisiti di sottoscrizione, calcolo dei premi, tassazione e confronto.
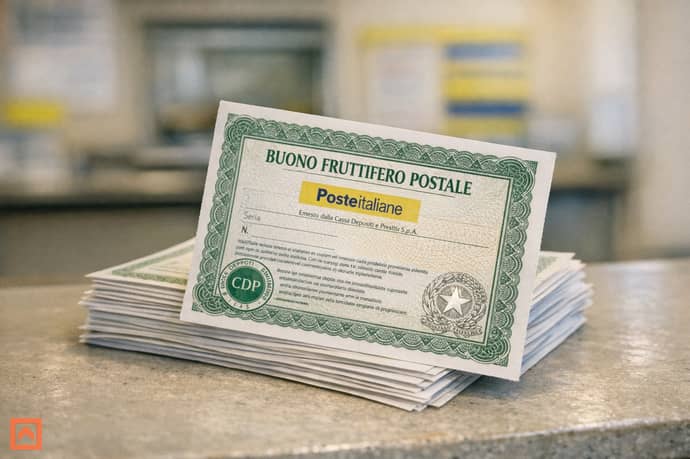
Nel panorama degli strumenti di risparmio italiani, il Buono Fruttifero Postale 3x4 rappresenta una solida alternativa per chi ricerca sicurezza e un rendimento certo nel tempo. Questa forma di investimento, proposta da Poste Italiane e garantita dallo Stato, consente ai risparmiatori di difendere il proprio capitale senza correre i rischi tipici dei mercati finanziari. Il buono 3x4 si distingue grazie a una struttura innovativa che premia la costanza e la pazienza degli investitori, offrendo un bonus extra sulla somma investita al termine della durata massima.
La presenza di un rendimento certo, del rimborso del capitale e di un bonus finale, testimonia la volontà di offrire un prodotto trasparente e accessibile, adatto sia a piccoli che a medi investitori.
Caratteristiche principali del Buono Fruttifero Postale 3x4
Tra le peculiarità di questo strumento di risparmio spicca la sua durata di 12 anni, suddivisa in quattro periodi di tre anni ciascuno. Al termine di ciascun periodo, il buono può essere riscattato senza penali sugli interessi maturati fino a quel momento, rappresentando quindi anche una scelta flessibile:
- Il rendimento cresce progressivamente: il tasso di interesse si innalza a ogni triennio, incentivando il mantenimento dell'investimento fino alla scadenza finale.
- Premio extra: al completamento dei 12 anni previsti, l'investitore riceve un premio pari al 6% del valore nominale, una caratteristica esclusiva che incrementa il rendimento globale.
- Accessibilità e semplicità: il buono è sottoscrivibile in modalità sia cartacea che dematerializzata a partire da un importo minimo di 100 euro, rendendolo accessibile a un vasto pubblico.
- Nessun costo di sottoscrizione o gestione annua, ad eccezione delle imposte di legge.
- Rimborso sicuro: il capitale investito è protetto e garantito dallo Stato italiano tramite Cassa Depositi e Prestiti, offrendo la massima affidabilità.
Struttura, funzionamento e requisiti di sottoscrizione
Il funzionamento di questa particolare tipologia di buono postale si basa su una logica scalare in termini di interesse: il rendimento annuo lordo aumenta secondo quattro fasce temporali distinte, corrispondenti ai seguenti intervalli:
- dal 1° al 3° anno: tasso lordo dell'1% annuo
- dal 4° al 6° anno: 2% annuo lordo
- dal 7° al 9° anno: 3,77% annuo lordo
- dal 10° al 12° anno: 5,28% annuo lordo + premio extra finale al 6%
Non sono previsti limiti massimi di investimento o costi di intermediazione. Il rimborso anticipato può essere richiesto in ogni momento, ma conviene attendere la fine di uno dei quattro trienni per incassare anche gli interessi maturati nel periodo già completato.
Calcolo dei rendimenti: premi, tassi e rendimento finale
Una delle principali domande degli utenti riguarda il calcolo del rendimento complessivo che si ottiene mantenendo il buono fino alla scadenza. Il rendimento del prodotto si compone di:
- Interessi progressivi, calcolati ogni anno secondo il tasso stabilito per ciascun periodo triennale.
- Premio finale del 6% sul valore nominale, che si aggiunge agli interessi se il buono viene detenuto fino al dodicesimo anno.
|
Periodo |
Tasso annuo lordo |
Interessi cumulati (esempio su 10.000 €) |
|
1°-3° anno |
1% |
~304 € |
|
4°-6° anno |
2% |
~612 € |
|
7°-9° anno |
3,77% |
~1.188 € |
|
10°-12° anno |
5,28% |
~1.583 € |
|
Premio finale |
6% |
600 € |
Il calcolo degli interessi avviene su base composta, ossia gli interessi maturati negli anni precedenti si sommano al capitale per il calcolo degli interessi successivi. Dopo la tassazione, utilizzando aliquota in vigore (12,5% sugli interessi) e l'imposta di bollo prevista per legge, l'importo effettivamente disponibile al risparmiatore si avvicina a 13.700 euro su 10.000 investiti in 12 anni. Uno strumento utile per eseguire simulazioni è rappresentato dai calcolatori online messi a disposizione da diversi portali specializzati.
Tassazione e costi associati: cosa sapere
I buoni fruttiferi postali godono di una fiscalità agevolata rispetto ad altri prodotti finanziari, grazie a un'aliquota dell'imposta sostitutiva sugli interessi maturati pari al 12,5% (Così come previsto dal D.P.R. n. 601/1973):
- Nessun costo di emissione né di gestione annuale. Il risparmiatore sostiene solo i costi relativi alle imposte obbligatorie.
- L'imposta di bollo, attualmente dello 0,2% annuo, si applica sul valore di rimborso dell'investimento e può incidere leggermente sul rendimento netto.
- Il premio finale del 6% viene anch'esso tassato con le medesime aliquote degli interessi ordinari, come previsto dai regolamenti fiscali vigenti.
Il confronto con altri strumenti di risparmio e vantaggi
Rispetto a diversi prodotti disponibili per l'accumulo e la tutela del patrimonio, come conti deposito vincolati, BTP, fondi comuni e polizze, il BFP 3x4 presenta vantaggi distintivi:
- Rendimento certo e programmato, che non risente delle fluttuazioni dei mercati o degli umori della finanza globale.
- Protezione assoluta del capitale investito, in quanto garantito da Cassa Depositi e Prestiti con il supporto dello Stato.
- Possibilità di rimborso anticipato senza perdere gli interessi maturati per i periodi conclusi, a differenza di molti prodotti che prevedono penali in caso di uscita prematura.
- Nessun costo di gestione e fiscalità agevolata.
La scelta di sottoscrivere un BFP 3x4 si rivela particolarmente adatta per chi dispone di una somma da destinare al risparmio senza necessità di liquidità a breve termine. La struttura a step triennali, unita al premio finale del 6% e alla certezza del rimborso, consente di coniugare flessibilità e valorizzazione costante dell’investimento. Il profilo di rischio vicino allo zero, la trasparenza in termini di costi e la semplicità di sottoscrizione rendono questo prodotto ideale per una vasta gamma di risparmiatori, in particolare per coloro che desiderano evitare la complessità dei mercati finanziari o tutelare capitali destinati a obiettivi di lungo termine. Una pianificazione finanziaria prudente e attenta trova un alleato sicuro nella proposta di Poste Italiane, soprattutto per chi cerca strumenti facili da comprendere e con rendimento programmato.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra