Un grave errore nelle CU INPS 2026 mette migliaia di pensionati a rischio di cartelle fiscali. Analisi delle categorie coinvolte, delle conseguenze per vedovi ed eredi, degli impatti fiscali e delle risposte delle istituzioni.
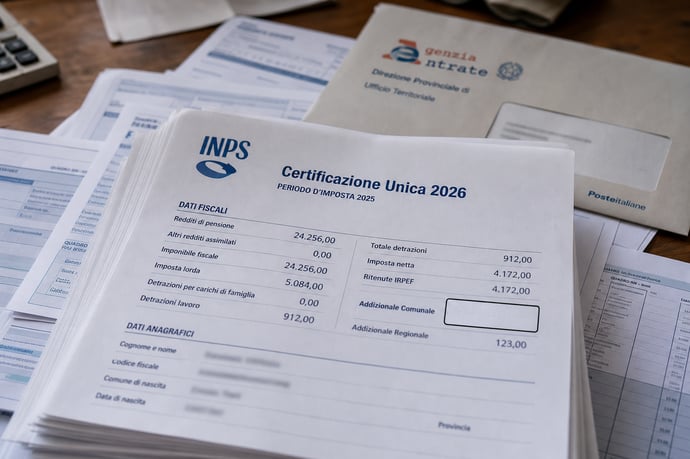
La stagione della dichiarazione dei redditi 2026 è stata contrassegnata da una nuova anomalia che riguarda le Certificazioni Uniche (CU) per i pensionati. Negli ultimi anni, le operazioni di trasmissione dei dati tra enti previdenziali e Agenzia delle Entrate sono diventate sempre più sofisticate, ma non esenti da criticità. L’INPS ha riconosciuto un recente errore informatico che ha coinvolto circa 270.000 pensionati: nelle relative CU 2026 mancava la voce relativa all’addizionale comunale, una trattenuta regolarmente applicata sugli assegni ma non riportata in quei documenti utili per il 730 precompilato. Tale svista, benché di entità generalmente minima nei singoli casi, potrebbe avere conseguenze concrete per migliaia di contribuenti e, in modo particolare, per le loro famiglie.
La vicenda si aggiunge a una serie di altri disguidi che hanno recentemente interessato la trasmissione delle CU da parte dell’INPS, sottolineando l’importanza di un costante controllo delle informazioni ai fini della corretta dichiarazione dei redditi e della prevenzione di possibili accertamenti futuri. Il rapido intervento dell’Istituto, che ha già trasmesso versioni corrette delle CU, e la collaborazione con l’Agenzia delle Entrate riducono il rischio di errori permanenti, ma resta il dovere per i contribuenti di verificare ogni documento ricevuto. L’attenzione si concentra anche sulle ripercussioni per chi eredita obblighi fiscali da pensionati deceduti, come vedove, vedovi e altri eredi.
Descrizione dell'errore nelle Certificazioni Uniche INPS 2026 per i pensionati
L’anomalia individuata riguarda la mancata indicazione dell’addizionale comunale nelle CU 2026 di numerosi pensionati. Questa imposta viene solitamente trattenuta mese per mese direttamente sull’assegno, ma per motivi legati a un malfunzionamento informatico, la relativa casella è stata lasciata vuota in circa 270.000 certificazioni. Ciò ha determinato un’informazione incompleta trasmessa all’Agenzia delle Entrate, potenzialmente in grado di alterare la dichiarazione precompilata.
L’errore, pur non riguardando importi elevati per la maggior parte dei pensionati (spesso inferiori ai 12 euro, soglia sotto la quale potrebbe non intervenire un recupero automatico da parte dell’Amministrazione finanziaria), pone interrogativi rilevanti sull’integrità dei dati fiscali e sulle conseguenze per i contribuenti ignari del problema. In particolare, se la dichiarazione 730/2026 venisse trasmessa con dati non aggiornati, nel tempo potrebbe attivarsi una richiesta di ulteriore pagamento da parte del Fisco, generando disagi amministrativi e, in rari casi, sanzioni o accertamenti.
L’Istituto previdenziale ha dichiarato di aver già trasmesso le CU corrette per adeguare la situazione, sottolineando che la stragrande maggioranza degli interessati – non avendo ancora consultato i propri documenti – riceverà già la versione rettificata. Solo una percentuale minimale di coloro che hanno utilizzato la CU errata per il 730 dovrà eventualmente rettificare la propria dichiarazione o attendere un avviso. Restano comunque raccomandate la prudenza e il controllo attento degli aggiornamenti pubblicati nel proprio cassetto fiscale online.
Categorie di pensionati coinvolte e implicazioni specifiche: cosa succede a vedove, vedovi ed eredi
Benché la maggioranza degli interessati sia costituita da pensionati ancora in vita, una parte significativa del problema investe anche le posizioni di deceduti. Nei casi in cui l’errata certificazione riguardi contribuenti defunti, gli obblighi fiscali relativi al periodo d’imposta interessato possono trasferirsi a carico di vedove, vedovi o eredi. Per questi soggetti, la necessità di presentare la dichiarazione dei redditi per conto del familiare deceduto comporta ulteriori complessità burocratiche.
Le implicazioni, in particolare, includono:
- la possibile ricezione di cartelle di pagamento a posteriori, qualora l’errore porti a mancati versamenti dell’addizionale comunale;
- difficoltà nella ricostruzione delle somme trattenute e dovute se la versione consultata della CU non è quella aggiornata;
- il rischio di omettere informazioni fiscali nella dichiarazione per conto del defunto, con effetti negativi sull’esito del 730 e sulla posizione tributaria degli eredi stessi.
L'addizionale comunale non dichiarata: rischio cartelle esattoriali e impatti fiscali
La mancata indicazione dell’addizionale comunale nella CU non è soltanto un dettaglio amministrativo: rappresenta una potenziale causa di emissione di cartelle di pagamento da parte dell’Agenzia delle Entrate. Secondo quanto dichiarato dall’INPS, nella maggioranza delle situazioni il valore dell’imposta omessa risulta inferiore ai 12 euro, soglia fissata dalla normativa al di sotto della quale il Fisco di solito non procede con il recupero. Tuttavia, per importi superiori a questa cifra il rischio che si attivino procedure di recupero – anche a distanza di tempo – non può essere escluso.
- Le cartelle vengono emesse solo dopo controlli incrociati tra i dati delle CU e i versamenti effettivi dichiarati nel 730;
- In caso di differenze, il contribuente o i suoi eredi potrebbero dover integrare la documentazione e addirittura effettuare ulteriori pagamenti;
- L’impatto sulle famiglie può essere amplificato se la dichiarazione presenta altri errori o irregolarità a seguito di recenti modifiche normative e procedurali.
Confronto con altri errori recenti sulle CU: bonus persi, detrazioni errate e richieste di restituzione
Questo episodio segue una serie di altre anomalie che hanno coinvolto la trasmissione delle CU INPS. Nei mesi precedenti, infatti, erano stati riscontrati:
- errori nella casella 718 delle CU relative a prestazioni come Naspi, Cig, maternità e altre indennità; il codice errato aveva portato all’esclusione automatica del diritto al bonus fiscale previsto dalla riforma del cuneo contributivo per circa due milioni di contribuenti;
- richieste di restituzione a oltre 20.000 pensionati, a seguito del riconoscimento indebito di una detrazione aggiuntiva non spettante ai titolari di sola pensione; gli importi dovuti sono stati recuperati in automatico nei mesi successivi, anche attraverso rateizzazione;
- anomalie simili segnalate dagli intermediari fiscali riguardanti la classificazione errata dei redditi da lavoro dipendente, con conseguenze negative sul diritto a detrazioni o somme aggiuntive non imponibili.
Correzioni e comunicazioni INPS: cosa devono fare i pensionati per non incorrere in sanzioni
La soluzione al problema delle CU errate passa necessariamente attraverso il controllo dei documenti disponibili sul portale personale dell’INPS e nel cassetto fiscale. L’Istituto ha pubblicato una nota chiarendo le azioni da intraprendere:
- verificare di possedere l’ultima versione aggiornata della CU 2026 prima della trasmissione della dichiarazione;
- nel caso in cui si sia già inviato il 730, controllare via web o tramite il proprio intermediario l’esistenza di comunicazioni di rettifica o la presenza della versione corretta del documento;
- procedere, se necessario, con l’invio di una dichiarazione integrativa per sanare l’informazione mancante;
- per coloro che agiscono come eredi, accertarsi che la documentazione relativa al familiare defunto sia aggiornata e completa, consultando regolarmente le comunicazioni ufficiali.
Le risposte dell’Agenzia delle Entrate e i controlli sul modello 730/2026
L’Agenzia delle Entrate ha confermato che, in caso di ricezione di nuove CU rettificate dagli enti previdenziali, le informazioni trasmesse vanno a integrare o correggere i dati delle dichiarazioni precompilate. Il portale riservato ai contribuenti viene aggiornato con una notifica visibile direttamente nella sezione dedicata al 730/2026 e nel cassetto fiscale.
Questo meccanismo garantisce che eventuali errori siano intercettati prima della definitiva trasmissione della dichiarazione, abbassando il rischio di incorrere in accertamenti successivi. Tuttavia, in presenza di dichiarazioni già inviate e poi corrette, resta in capo al contribuente l’obbligo di verificare che tutte le informazioni relative a ritenute, addizionali e bonus applicati siano allineate con le comunicazioni più recenti. I controlli automatici sui dati trasmessi mirano a ridurre ritardi e controversie, ma il controllo umano è tuttora imprescindibile per questioni di affidabilità.
Leggi anche
- Nuovo errore INPS sulle CU pensionati per 730 2026: coinvolti in migliaia a cui arriveranno anche cartelle dal Fisco da pagare
- 730 2026 precompilata: i problemi più frequenti riscontrati finora e soluzioni
- 730 2026 precompilato: come simulare il rimborso ancora prima di inviare la dichiarazione


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra