
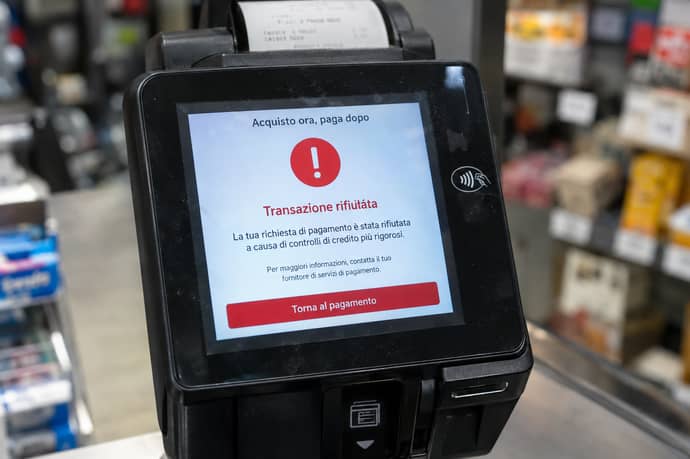
Dal 20 novembre il BNPL entra in una fase di regole più stringenti: verifiche sul merito creditizio, costi e ritardi più chiari e diritto di recesso. Ecco cosa cambia per PayPal, Klarna e gli altri.
Buy Now, Pay Later ha portato il valore degli acquisti rateali in Italia da 2,7 miliardi di euro nel 2022 a 9,9 miliardi nel 2025, con una crescita del 267% in tre anni con FABI che ne rileva un utilizzo sempre maggiore e la direttiva (UE) 2023/2225, nota come CCD2, che aggiorna le regole europee sul credito ai consumatori . Dal 20 novembre 2026, la nuova disciplina europea sul credito ai consumatori estende molte tutele anche alle formule di pagamento dilazionato: chi compra avrà più informazioni e un diritto di recesso; chi concede il credito dovrà verificare con maggiore attenzione la capacità di rimborso.
Alcuni pagamenti a rate senza interessi, finora esclusi da una parte delle regole sul credito, saranno ricondotti più chiaramente alla categoria dei finanziamenti. Per approvarli potranno quindi servire controlli più approfonditi. L’esito, le condizioni e gli eventuali costi dipendono dal prodotto e dal soggetto che eroga il credito.
Perché il BNPL entra nelle nuove regole
La FABI, Federazione Autonoma Bancari Italiani, ricostruisce l’andamento del mercato attraverso una serie di cifre: il valore delle transazioni è salito dai 2,7 miliardi di euro del 2022 ai 4,7 miliardi del 2023, poi a 6,8 miliardi nel 2024 e a 9,9 miliardi nel 2025. In un solo anno, tra il 2024 e il 2025, l’aumento è stato di circa il 46%. Quasi l’80% del valore degli acquisti con BNPL nel 2025 è passato dai canali digitali. Nei negozi fisici, invece, il valore ha raggiunto 2 miliardi, rispetto agli 800 milioni del 2022.
Il funzionamento è semplice: il consumatore riceve subito il bene o il servizio e lo paga in più scadenze, spesso senza interessi. Ogni rata resta un debito da rimborsare. Se i piani attivi sono più di uno, le scadenze possono sommarsi alle altre spese del mese e rendere meno evidente l’impegno complessivo.
La direttiva (UE) 2023/2225, nota come CCD2, aggiorna le regole europee sul credito ai consumatori e sostituisce la direttiva precedente. L’Italia l’ha recepita con il decreto legislativo 31 dicembre 2025, n. 212, in vigore dal 10 gennaio 2026. Gli operatori hanno tempo per adeguarsi fino al 20 novembre 2026. Se le disposizioni attuative della Banca d’Italia entreranno in vigore più tardi, il decreto fissa il termine nei successivi 90 giorni.
Quali pagamenti a rate rientrano
Per capire se un servizio ricade nelle nuove regole, non è decisivo il nome commerciale né il tasso pari a zero. A contare è la struttura dell’operazione: chi concede la dilazione, chi finanzia l’acquisto, la durata del rimborso e i costi previsti. Quando il credito è fornito da un intermediario diverso dal venditore, anche una rateizzazione breve e senza interessi può rientrare nelle norme sul credito al consumo.
La direttiva esclude alcune dilazioni concesse direttamente dal venditore, purché non intervenga un terzo che offre credito, non siano applicati interessi e non vi siano spese diverse da eventuali costi limitati per i ritardi. Di norma, il pagamento deve concludersi entro 50 giorni dalla consegna del bene o dalla prestazione del servizio.
Per i venditori che non sono micro, piccole o medie imprese e concludono contratti a distanza tramite servizi digitali, l’esclusione è sottoposta a condizioni più ristrette. Il pagamento integrale deve avvenire entro 14 giorni e non deve esserci un terzo che offra o acquisti il credito.
La direttiva disciplina anche esclusioni specifiche per altre categorie di contratti. Nel checkout conviene quindi individuare il creditore e controllare se si tratta di una dilazione concessa dal commerciante o di un finanziamento intermediato. Vanno letti anche la durata e i termini applicati: la dicitura «paga in tre rate» o «tasso zero» non descrive da sola l’intero contratto.
Merito creditizio e approvazione
Prima di concedere un finanziamento, il creditore deve valutare il merito creditizio del consumatore e la sua capacità di sostenere i rimborsi. L’analisi si basa su informazioni pertinenti e sufficienti e, quando necessario, sulle consultazioni delle banche dati previste dalle regole. Una richiesta può essere respinta se l’esito dei controlli non è compatibile con il rischio o con la situazione finanziaria del richiedente.
La rapidità del checkout convive quindi con procedure di valutazione. Sulla decisione possono incidere l’importo dell’acquisto, gli impegni già assunti e i dati utilizzati dal finanziatore. Se l’esito dipende da una valutazione automatizzata, il consumatore ha anche diritto di chiedere l’intervento e una spiegazione da parte di una persona, secondo le modalità previste.
Controlli più accurati possono contenere il rischio di accumulare rate incompatibili con il budget e rendere meno frequente l’approvazione di ogni acquisto. La disponibilità del servizio in un precedente checkout non assicura lo stesso esito per una nuova richiesta.
Costi, rate e ritardi più leggibili
Le informazioni da fornire prima della conclusione del contratto devono rendere chiari i termini dell’operazione. Tra gli elementi da controllare ci sono l’identità del creditore, l’importo finanziato, la durata, il numero e la periodicità delle rate, il costo totale e, quando applicabile, il tasso annuo effettivo globale. Devono essere indicate anche le conseguenze dei pagamenti mancati o tardivi, oltre all’esistenza del diritto di recesso e alle modalità per esercitarlo.
Queste indicazioni valgono anche per i piani pubblicizzati come gratuiti. Un acquisto senza interessi può comportare costi o conseguenze in caso di ritardo, secondo quanto stabilito dal contratto. Se una rata non viene pagata, possono scattare addebiti, procedure di recupero e altre conseguenze previste dalle condizioni e dalla legge. Prima di confermare, è utile verificare sia il costo del credito sia le penali di ritardo.
Le informazioni europee standardizzate sul credito e le condizioni contrattuali permettono di confrontare le offerte. Nel confronto entrano anche la frequenza degli addebiti, la scadenza della prima rata e le procedure previste se il venditore accetta un reso o annulla l’ordine.
Il diritto di recesso dal contratto di credito si esercita, di regola, entro 14 giorni di calendario e senza indicare un motivo. Il termine decorre dalla conclusione del contratto oppure, se successiva, dal giorno in cui il consumatore riceve le condizioni contrattuali e le informazioni previste. La comunicazione va inviata al creditore secondo le modalità indicate nel contratto, su carta o su un altro supporto durevole.
Il reso si gestisce con il venditore secondo le regole applicabili alla vendita; il recesso dal credito riguarda invece il finanziamento. Se esercita il recesso, il consumatore deve restituire il capitale e gli interessi maturati dalla data di erogazione fino al rimborso, senza indugio e comunque entro 30 giorni dall’invio della comunicazione. Quando il credito non prevede interessi, resta da saldare il capitale dovuto.
Per i crediti collegati all’acquisto, la direttiva prevede tutele anche quando il venditore non adempie correttamente al contratto, alle condizioni stabilite dalle norme. Prima di avviare una procedura, è utile identificare il soggetto da contattare e chiarire quale risultato si vuole ottenere: la gestione di un reso e quella del finanziamento coinvolgono passaggi diversi.
PayPal, Klarna, Scalapay, Revolut e Alma
Le piattaforme possono offrire prodotti con durate e creditori diversi. Anche uno stesso marchio può proporre più piani; il nome del servizio non specifica i costi, il soggetto finanziatore o le modalità di recesso. Questi elementi si trovano nel riepilogo contrattuale mostrato prima della conferma:
|
Servizio |
Cosa verificare al checkout |
|
PayPal |
In Italia propone formule come Paga in 3 rate e piani più lunghi da 6, 12 o 24 rate. Durata, interessi e importo complessivo variano in base al piano. Al checkout vanno controllati il creditore, il TAEG se previsto, il piano di rimborso e le informazioni sul recesso. |
|
Klarna |
Le opzioni dipendono dall’acquisto e dal commerciante. Per le formule di credito la piattaforma effettua controlli di idoneità. Occorre leggere l’esito e il calendario degli addebiti per ciascun ordine. |
|
Scalapay |
Le formule possono includere piani in 3 o 4 rate e finanziamenti più lunghi. Condizioni, eventuali costi e soggetto che gestisce il credito possono cambiare. La procedura di recesso dipende dal finanziamento e dal creditore indicato. |
|
Revolut |
Pagare con una carta Revolut selezionata come metodo di addebito può coinvolgere un altro soggetto che offre il credito BNPL. Al checkout va identificato chi concede il piano e a chi rivolgersi per le rate, i ritardi e il recesso. |
|
Alma |
Quando il negozio propone questa opzione, occorre verificare il numero delle rate, le date, l’importo totale, gli eventuali costi e il nome del creditore indicato nel contratto. Disponibilità e condizioni possono dipendere dall’esercente e dalla formula scelta. |
Il fornitore tecnico del pagamento, il soggetto che concede il credito e il venditore possono essere entità diverse oppure coincidere. Il contratto identifica il creditore e indica dove inviare le comunicazioni formali, compresa quella di recesso.
Fonti:
* FABI - https://www.fabi.it/2026/11/18/acquisti-a-rate-quasi-10-miliardi-di-acquisti-e-nuove-tutele-per-i-consumatori/
* Direttiva Europea - https://eur-lex.europa.eu/legal-content/IT/TXT/PDF/?uri=OJ:L_202302225
* Banca d'Italia - https://www.bancaditalia.it/pubblicazioni/note-stabilita/2026-0050/index.html
Leggi anche
- PayPal, Klarna, Scalapay, Revolut, Alma: prestiti con verifiche più severe, maggiore trasparenza e diritto di recesso dal 20 novembre
- Revolut e altre banche online: quanto c'è di vero che aiutano l'evasione fiscale, frodi e truffe
- Nuove regole prestiti dal 20 novembre 2026: tutele più alte, stretta su rate e valutazione più severa di chi chiede finanziamento


Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


