Il caso Revolut riaccende i dubbi sui conti online: possono davvero favorire evasione, riciclaggio e truffe? Tra tracciabilità, controlli antiriciclaggio, obblighi fiscali e furti di dati, ecco cosa incide sui rischi.
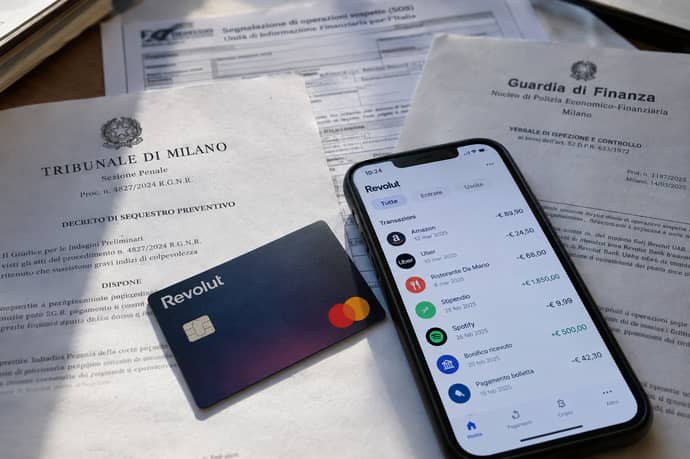
La notizia ha fatto il giro del Paese: il Tribunale di Milano ha messo la filiale italiana di Revolut, la banca digitale con circa cinque milioni di clienti in Italia, sotto amministrazione giudiziaria per un anno. Il sospetto è che controlli antiriciclaggio carenti abbiano lasciato passare evasione fiscale, frodi e riciclaggio. Ma “aiutano” è la parola giusta? E vale anche per le altre banche online? I fatti mostrano un problema reale di controlli, non una complicità accertata, e una tendenza di vigilanza più severa su tutto il settore. Ecco che cosa è provato, che cosa no e che cosa significa per i clienti.
Il caso Revolut e i flussi contestati
La misura milanese è stata adottata ai sensi dell’articolo 34 del Codice antimafia. Alla succursale sono stati affiancati amministratori giudiziari, incaricati di esaminare e rafforzare i controlli. Le indagini della Guardia di Finanza e della Procura hanno riguardato rapporti con persone indagate o condannate per riciclaggio, trasferimento fraudolento di valori e altri reati gravi, anche con aggravanti legate al metodo o all’agevolazione mafiosa.
Secondo la Procura, le carenze nella verifica dei clienti e nel monitoraggio delle transazioni avrebbero permesso a soggetti a rischio di accedere ai servizi finanziari. Un diverso resoconto dell’ordinanza attribuisce a 24 persone flussi per 41,9 milioni di euro; i 76,5 milioni indicati nell’indagine si riferiscono invece a un insieme più ampio di operazioni.
Revolut ha dichiarato di collaborare con le autorità e di investire nei sistemi antiriciclaggio. Ha anche assicurato la continuità dei servizi. La vicenda riguarda dunque il funzionamento dei controlli e l’operato dell’intermediario, mentre la posizione dei singoli clienti dipende dai fatti che li riguardano.
Secondo la ricostruzione dei decreti, tra il 2021 e il 2026 sarebbero passate dai conti operazioni per 76,5 milioni di euro di trasferimento, occultamento o distrazione di capitali, riconducibili a clienti indagati o condannati per riciclaggio, anche con aggravante mafiosa. Altre banche avevano effettuato centinaia di segnalazioni di sospetto riciclaggio su quelle persone, mentre Revolut non avrebbe comunicato nulla alle autorità, perché non sarebbe scattato alcun alert interno
La Guardia di Finanza ha inoltre contestato oltre un milione di violazioni su adeguata verifica della clientela, conservazione dei dati e omesse segnalazioni. Ma il punto giuridico è decisivo: la misura non comporta un’imputazione penale, né una sanzione, né l’accertamento di una complicità della società, e secondo Reuters Revolut non è sotto indagine penale. Il tribunale parla di criticità che possono avere agevolato le attività illecite di soggetti terzi.
Evasione fiscale, frodi e truffe
Una parte dell’indagine nasce da una frode fiscale per la quale, tra il 2023 e il 2025, sarebbero transitati oltre 4,6 milioni di euro attraverso conti Revolut. Il procedimento penale, aperto a Milano nel 2025, ha rilevato l’uso di conti Revolut per operazioni legate a reati tributari e a riciclaggio, con 24 persone indagate.
Gli schemi descritti sono ricorrenti: entrate di importo significativo, immediato frazionamento e trasferimento, ricorso al contante, conversione valutaria e invio verso conti esteri o cripto. Sotto esame anche le procedure di apertura dei conti e di associazione delle carte, con attenzione all’identificazione degli utenti e alla prevenzione delle frodi d’identità. La banca, quindi, non è accusata di aver organizzato un’evasione, ma di non aver visto abbastanza.
A settembre Revolut è stata ingannata con una finta richiesta istituzionale: un gruppo di criminali informatici l’ha spinta a consegnare dati di quasi 700 clienti. Le ricostruzioni concordano che i sistemi di Revolut non sono stati violati e non risulta alcun accesso ai conti o ai fondi dei clienti. Resta il rischio che documenti, IBAN e cronologie finanziarie alimentino truffe molto credibili.
Sul fronte delle truffe ai clienti, la stessa Revolut avverte che le truffe sui bonifici, in cui i criminali inducono a inviare denaro su un altro conto, sono in aumento. È un rischio comune a tutto il sistema dei pagamenti, non una caratteristica esclusiva di una banca.
Non è un problema solo di Revolut
La cronologia europea dice che il caso non è isolato. La tedesca N26 è stata multata dalla BaFin per 4,25 milioni nel 2021, con un tetto di 50.000 nuovi clienti al mese, tolto a giugno 2024 dopo un’altra sanzione da 9,2 milioni per segnalazioni sospette inviate in ritardo. In Italia, nel 2022 la Banca d’Italia ha imposto alla succursale di N26 lo stop all’acquisizione di nuovi clienti, revocato nel 2024.
Nel Regno Unito Starling è stata sanzionata per 29 milioni di sterline e Monzo per 21 milioni; l’olandese bunq ha avuto 2,6 milioni di euro, mentre Revolut 3,5 milioni dalla Banca di Lituania nell’aprile 2025, la multa più alta mai decisa da quell’autorità, pari allo 0,38 per cento dei ricavi 2023.
Secondo gli analisti, la rapida espansione delle neobanche europee ha portato a maggiore supervisione, soprattutto sull’antiriciclaggio. Un’altra lettura osserva che le sanzioni mostrano un percorso di maturazione della conformità non ancora concluso. In Italia, secondo la Uif, a muovere le segnalazioni di operazioni sospette sono soprattutto le banche online arrivate da poco sul mercato, insieme a truffe e frodi.
Le ragioni sono strutturali: milioni di conti aperti a distanza, bonifici istantanei, valute e cripto, e per molti clienti un secondo conto per viaggi, acquisti online e soldi da girare agli amici. Chi vuole nascondere flussi trova percorsi rapidi, e i controlli devono correre allo stesso passo.
Conto online: tracciabile e identificato
Un conto digitale si apre e si gestisce tramite app. Il cliente può identificarsi da remoto e disporre pagamenti elettronici; dietro l’interfaccia, però, opera un soggetto regolamentato, tenuto a seguire procedure di identificazione, registrazioni contabili e obblighi di controllo. L’assenza di uno sportello non cambia la necessità di acquisire dati personali e verificare l’identità.
Bonifici, pagamenti con carta e trasferimenti tra conti producono informazioni su importi, date, controparti e strumenti utilizzati. Gli intermediari conservano i dati secondo le regole applicabili e possono ricevere richieste legittime da autorità giudiziarie o amministrative. Per gli obblighi fiscali contano la residenza del cliente e la natura delle somme; la sede dell’operatore incide invece sulle procedure e sulle autorità competenti.
Revolut Bank UAB ha sede in Lituania e opera in Italia attraverso una succursale. Altri operatori possono avere licenze, filiali o entità contrattuali differenti. Per capire quali tutele si applicano e quali dichiarazioni presentare, conviene verificare nel contratto quale società fornisce il servizio, quale paese l’ha autorizzata e se il prodotto è un deposito bancario, un conto di pagamento o un investimento. Una sola app può raccogliere servizi sottoposti a regole diverse.
Conti esteri e obblighi fiscali italiani
Per chi è fiscalmente residente in Italia, il punto di partenza è il principio per cui i redditi sono tassati ovunque prodotti, secondo le regole applicabili e le eventuali convenzioni. Gli interessi maturati su un deposito estero possono dover essere dichiarati in Italia; dividendi, plusvalenze e altri proventi seguono discipline specifiche. Il trattamento fiscale varia in base al prodotto e al modo in cui l’intermediario opera per il cliente.
Un conto detenuto presso un intermediario estero può comportare obblighi di monitoraggio fiscale nel quadro RW della dichiarazione dei redditi. L’IVAFE può essere dovuta sui prodotti finanziari detenuti all’estero e, in determinate condizioni, sui conti correnti e libretti. Per i conti correnti esteri, la disciplina prevede una soglia media di giacenza annua di 5.000 euro per l’applicazione dell’imposta fissa. La verifica va svolta sulla posizione complessiva, secondo le istruzioni fiscali, e non sulla base del saldo registrato in un singolo giorno.
La dichiarazione dipende dal prodotto e dalla residenza. Un deposito bancario, un portafoglio titoli, un conto di pagamento e una posizione in criptovalute non sono la stessa cosa ai fini degli adempimenti. Può incidere anche il ruolo della banca come sostituto d’imposta: alcuni intermediari applicano le imposte italiane, mentre in altri casi il contribuente dichiara direttamente redditi e attività. La presenza di un IBAN straniero non basta a individuare il quadro da compilare: occorre guardare al rapporto concreto.
Lo scambio automatico di informazioni fiscali tra paesi aderenti agli standard internazionali consente alle amministrazioni di ricevere dati sui conti finanziari dei residenti. Saldo, interessi e trasferimenti sono elementi differenti. Un bonifico tra due conti intestati alla stessa persona, per esempio, non costituisce automaticamente un nuovo reddito imponibile; quando viene richiesto, il titolare deve poter documentare la provenienza delle somme e la causale dell’operazione.


Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra