
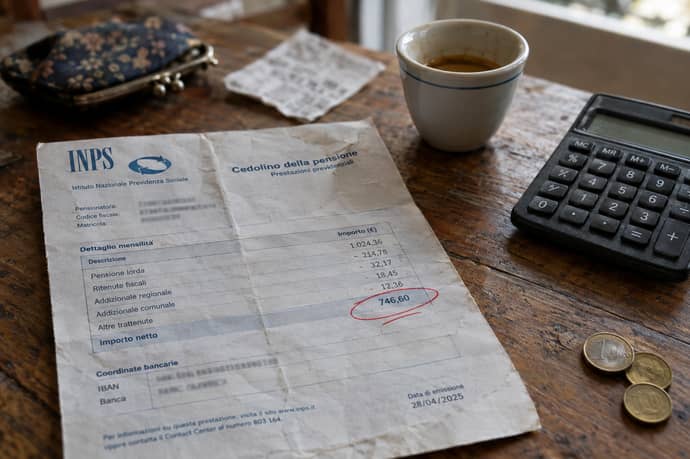
Una Nuova Quota 100 a 64 anni con 36 di contributi e ricalcolo contributivo per pochi, mentre la rivalutazione delle pensioni più alte viene tagliata per milioni di assegni. Cosa prevede la Manovra 2027.
Nella Manovra 2027 il capitolo previdenza è già il più discusso. Da una parte c’è la spinta della Lega e di Matteo Salvini per una nuova Quota 100, cioè l’uscita anticipata dal lavoro. Dall’altra c’è la necessità di trovare le coperture, che passa da un nuovo taglio della rivalutazione delle pensioni medio alte. Il risultato è un paradosso che sta facendo discutere: si riduce l’adeguamento all’inflazione per una platea enorme di pensionati, per finanziare l’uscita anticipata di un numero molto più ristretto di lavoratori.
Che cos’è la nuova Quota 100 proposta dalla Lega
L’ipotesi sul tavolo è una nuova Quota 100 che consentirebbe di lasciare il lavoro a 64 anni di età con almeno 36 anni di contributi. La somma dei due requisiti fa appunto 100, ma la formula è diversa da quella introdotta nel 2019, che permetteva l’uscita a 62 anni con 38 anni di contributi.
La novità più rilevante riguarda la platea. La proposta leghista vale anche per chi ha iniziato a versare prima del 1996, cioè per i lavoratori del cosiddetto sistema misto. Oggi l’uscita anticipata a 64 anni è possibile solo per i contributivi puri, quindi per chi ha iniziato a lavorare dal 1996 in avanti. Estendere la misura ai “misti” significa aprire la porta a una fascia di lavoratori molto più ampia, con carriere lunghe e retribuzioni spesso più alte.
Il punto chiave è però il prezzo da pagare. La Lega parla di una nuova Quota 100 con uscita a 64 anni e 36 anni di contributi, in entrambi i casi con il ricalcolo contributivo dell’assegno. Chi sceglie di uscire prima accetta quindi che l’intera pensione venga calcolata con il metodo contributivo, anche per le quote di carriera che sarebbero state valutate con il più generoso sistema retributivo.
Per capire il peso della scelta bisogna ricordare come funzionano i due sistemi. Nel sistema retributivo la pensione dipende dalle ultime retribuzioni e dagli anni di servizio. Nel sistema contributivo dipende da quanto si è versato nel corso della vita, moltiplicato per un coefficiente di trasformazione che cresce con l’età di pensionamento.
Ci sono quindi due effetti che si sommano. Il primo è il ricalcolo contributivo delle quote che altrimenti sarebbero retributive. Il secondo è che a 64 anni si applica un coefficiente più basso rispetto a quello dei 67 anni, il che riduce ulteriormente la quota mensile dell’assegno. Chi lascia il lavoro tre anni prima, in sostanza, incassa meno per più anni, e il taglio è strutturale: non si recupera, dura per tutta la vita da pensionato.
Per questo la nuova Quota 100 non è un regalo senza contropartita. È una scelta volontaria e costosa per chi la compie, che può convenire a chi ha un assegno comunque adeguato o a chi ha esigenze personali o di salute che rendono prioritario smettere di lavorare.
Quante persone ne beneficerebbero
La domanda decisiva è: a quanti lavoratori si rivolge? Sarebbe conveniente investire in tale misura? Le stime variano, perché dipendono dai paletti che saranno scritti nel provvedimento definitivo. Secondo le valutazioni circolate, la platea sarebbe di circa 60.000 persone che potrebbero potenzialmente aderire alla misura, se confermata nei termini ipotizzati.
Altre stime preliminari della vigilia parlavano invece di una platea fino a circa 180.000 interessati nell’arco dei tre anni. La forbice è ampia e racconta bene l’incertezza: i numeri esatti dipenderanno dai requisiti, dalle finestre di uscita e da eventuali limiti di accesso, che al momento non sono definiti.
Un elemento va chiarito subito: la proposta non è ancora una norma. La Manovra accantona 850 milioni l’anno per il triennio 2027-2029, ma il fondo non indica chi potrà andare in pensione prima. Secondo la ricostruzione di Milano Finanza, l’intesa nella maggioranza prevede un fondo da poco meno di un miliardo da usare con un provvedimento ad hoc a gennaio, quindi senza definire subito requisiti e platea. La Lega, dal canto suo, ha fatto sapere che quelle risorse non le bastano e che darà battaglia sul tema.
L’altra faccia della medaglia: il taglio alla rivalutazione
Se le uscite anticipate riguardano decine di migliaia di persone, il taglio della rivalutazione colpirebbe invece milioni di pensionati. È questo lo squilibrio che alimenta la polemica. Il governo deve trovare risorse e, ancora una volta, guarda al meccanismo che adegua gli assegni all’inflazione.
Si tornerebbe a un sistema a sei fasce al posto dell’attuale, con un ritorno al modello già usato nel 2023 e nel 2024. Non si tratta di una riduzione dell’importo già percepito, ma di un aumento minore di quello che sarebbe spettato in base al costo della vita. L’effetto, però, è concreto: l’assegno perde potere d’acquisto e la perdita si accumula negli anni.
C’è poi il cosiddetto effetto trascinamento. Se il taglio viene applicato quasi ogni anno, la quota di rivalutazione non riconosciuta non viene più reintegrata nel ricalcolo della pensione. Per questo anche una differenza che sembra piccola nel primo anno diventa, nel tempo, una riduzione permanente della base su cui si calcolano gli aumenti successivi.
Secondo la bozza visionata da Milano Finanza, la rivalutazione modificata e ulteriormente ridotta sarebbe riconosciuta così:
- 100% dell’inflazione per le pensioni fino a 4 volte il trattamento minimo Inps;
- 90% per quelle fino a 5 volte il minimo;
- 60% per gli assegni tra 5 e 6 volte il minimo;
- 50% tra 6 e 8 volte il minimo;
- 40% tra 8 e 10 volte il minimo;
- 35% oltre 10 volte il minimo.
Per orientarsi, bisogna considerare che il trattamento minimo Inps è di circa 600 euro mensili: la soglia di 4 volte il minimo corrisponde quindi a circa 2.400 euro lordi al mese. Fino a quel livello l’adeguamento resta pieno. Sopra, la riduzione cresce con l’importo.
Un esempio per capire l’impatto
Supponiamo, a titolo puramente illustrativo, un’inflazione del 2% e importi lordi mensili:
- una pensione di 3.000 euro (fascia al 90%) avrebbe un aumento dell’1,8%, cioè 54 euro invece di 60: 6 euro in meno al mese;
- una pensione di 5.000 euro (fascia al 40%) avrebbe uno 0,8%, cioè 40 euro invece di 100: 60 euro in meno al mese;
- una pensione di 7.000 euro (fascia al 35%) avrebbe uno 0,7%, cioè 49 euro invece di 140: circa 90 euro in meno al mese.
Perché si parla di paradosso
Il nodo politico, e quindi il paradosso, sta nella sproporzione tra chi paga e chi incassa. Da un lato milioni di pensionati, in particolare quelli con assegni medio alti, vedrebbero ridursi la rivalutazione. Dall’altro alcune decine di migliaia di lavoratori potrebbero andare in pensione prima, e comunque accettando un assegno ridotto dal ricalcolo contributivo.
Il confronto numerico è il cuore della critica: da una parte una platea stimata tra 60.000 e 180.000 persone nell’arco dei tre anni, dall’altra una misura che, con il ritorno alle sei fasce, tocca una quota molto più ampia della spesa pensionistica. È una scelta di redistribuzione tra generazioni e tra categorie, e come tale divide la maggioranza, i sindacati e gli economisti.
Non va dimenticato il quadro dei conti pubblici. Secondo il Documento programmatico di finanza pubblica, la spesa previdenziale passerebbe da circa 352 miliardi nel 2026 a 367 miliardi nel 2027, fino al 15,3% del pil. Con numeri di questo tipo, ogni nuova uscita anticipata va finanziata da qualche parte, e la rivalutazione è la leva che i governi hanno usato più spesso.
Cosa succede adesso
Il percorso è ancora lungo. La Manovra deve passare dal Parlamento, dove i partiti di maggioranza chiederanno modifiche: Forza Italia punta a rafforzare le pensioni minime e le tutele per donne e giovani con carriere discontinue, mentre resta aperta la partita su Ape sociale e sul trattamento di fine servizio dei dipendenti pubblici.
Per i lavoratori che valutano l’uscita, la prudenza è d’obbligo. Finché non esisterà un testo con requisiti, finestre e penalizzazioni definitivi, la nuova Quota 100 resta una proposta e non un diritto. Chi ha una carriera mista farebbe bene a chiedere all’Inps o a un patronato una simulazione dell’assegno con ricalcolo contributivo, per valutare se la rinuncia sia davvero conveniente.
Per i pensionati con assegni sopra i 2.400 euro lordi, invece, la notizia da seguire è la versione finale delle percentuali di rivalutazione e delle clausole di salvaguardia, che stabiliranno quanto sarà effettivamente il taglio.
Leggi anche
- Pensioni anticipate e taglio importi gennaio: il Governo apre a modifiche in manovra finanziaria 2027
- Pensioni anticipate e taglio importi rivalutazione: i primi emendamenti e audizioni per modificare manovra finanziaria 2027
- Conviene ancora riscattare 1-4 anni contributi per la pensione dopo le decisioni in manovra o meglio non farlo
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


