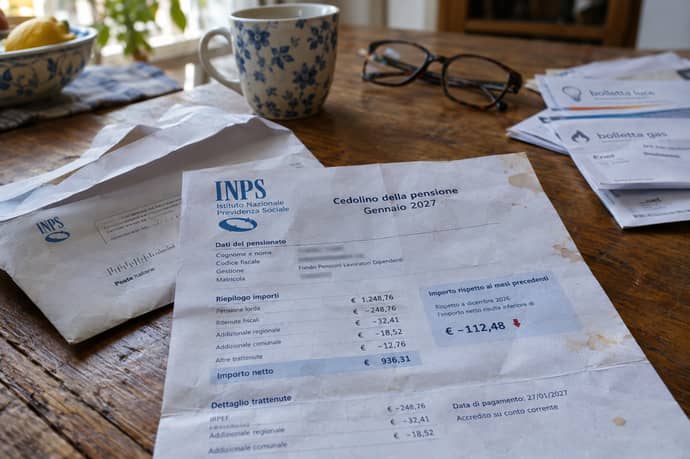
Pensioni nella manovra 2027: gli aumenti di gennaio, le uscite anticipate ed i correttivi possibili in arrivo dopo l'apertura della stessa Giorgia Meloni su emendamenti per modificare il testo su diversi punti.
Il Governo ha aperto a un pacchetto di correttivi mirati alla manovra 2027, e le pensioni sono tra i temi in cima alla lista. Il vincolo è però chiaro: i conti non si toccano e le risorse per le modifiche sono poche. Le ricostruzioni più recenti, da AGI ad Ansa e Il Sole 24 Ore24, parlano di nessun intervento incisivo sulla rivalutazione degli assegni, mentre Forza Italia e Cisl spingono per ammorbidirla e la Lega punta sull’uscita anticipata. Qui provo a ragionare su cosa potrebbe cambiare, come e con quali effetti in tasca.
Gli emendamenti alla Camera vanno presentati entro martedì 17 novembre alle 18. Il giudizio di ammissibilità è atteso intorno al 23-24 novembre, l’aula potrebbe arrivare verso Natale e il voto finale del Senato è previsto entro il 31 dicembre. Il Ministero dell’Economia fissa con decreto il tasso provvisorio di rivalutazione: gli aumenti compaiono nella rata di gennaio 2027, con eventuale conguaglio sull’anno successivo. Sulla partenza degli aumenti le ricostruzioni di inizio novembre non coincidevano; la versione più recente, ripresa da AGI, è che l’Inps applica la perequazione da gennaio e corregge dopo.
Cosa cambia a gennaio: dalle regole attuali all’articolo 55
Oggi l’adeguamento all’inflazione è pieno fino a 4 volte il minimo (circa 2.447 euro lordi al mese), al 90% tra 4 e 5 volte e al 75% oltre, e ogni percentuale si applica solo alla quota di assegno che cade in quella fascia. L’articolo 55 della manovra, per il solo 2027, porta le fasce a sei e applica la percentuale all’intero assegno: 100% fino a 4 volte il minimo, poi 85%, 53%, 47%, 37% e 32% oltre le 10 volte (circa 6.118 euro). Il risparmio stimato è di 1,476 miliardi lordi nel 2027, 885 milioni al netto degli effetti fiscali, secondo la relazione tecnica.
Ho simulato il confronto ipotizzando un’inflazione del 2,9%, cioè la stima circolata finora, che l’Istat potrebbe cambiare:
| Pensione lorda mensile | Aumento con regole attuali | Aumento con art. 55 | Differenza al mese | Differenza annua (13 mensilità) |
|---|---|---|---|---|
| 2.800 € | 80,18 € | 69,02 € | 11,16 € | circa 145 € |
| 3.000 € | 85,40 € | 73,95 € | 11,45 € | circa 149 € |
| 3.500 € | 96,53 € | 53,80 € | 42,74 € | circa 556 € |
| 4.500 € | 118,28 € | 61,33 € | 56,95 € | circa 740 € |
| 5.500 € | 140,03 € | 59,02 € | 81,02 € | circa 1.053 € |
| 7.000 € | 172,66 € | 64,96 € | 107,70 € | circa 1.400 € |
Le stime di parte differiscono. Cida e Itinerari Previdenziali parlano di circa 1.530 euro persi su un assegno da 5.500 euro nel solo 2027. Le cifre cambiano con l’inflazione scelta, il numero di mensilità e il termine di paragone, quindi vanno lette come ordini di grandezza. L’Istat, in media, stima 510 euro lordi in meno all’anno per oltre 3,5 milioni di pensionati.
Il dato più curioso riguarda l’effetto gradino. Con le nuove fasce chi ha 3.500 euro riceve circa 54 euro di aumento, meno di chi ne ha 3.000 (circa 74). Tra 3.500 e 7.000 euro l’aumento resta quasi identico, attorno a 54-65 euro al mese: chi ha l’assegno più alto “paga” in proporzione molto di più, ma il guadagno assoluto non cresce. Un assegno appena sopra i 3.059 euro scende da circa 75 a circa 47 euro di aumento. Le fonti accennano a una clausola di salvaguardia vicino alle soglie, senza dettagli, e proprio lì potrebbe arrivare uno dei correttivi.
Chi spinge, per cosa e il nodo dei soldi
- Forza Italia vuole ammorbidire il taglio sopra le 4 volte il minimo. Tajani ha detto che si può provare a migliorare la manovra, ma non stravolgerla.
- Cisl chiede di cancellare la penalizzazione e rivalutare tutto pienamente, Cida e Federmanager di cancellare l’articolo 55.
- La Lega è concentrata sulle uscite anticipate: una nuova Quota 100, con 64 anni di età e 36 di contributi.
- Il Ministro Giorgetti difende l’impianto: gli interessi sul debito, ha detto, non sono emendabili ma vanno pagati.
Il Governo ha stanziato 850 milioni l’anno, 2,55 miliardi nel triennio, per aumentare la flessibilità in uscita, ma senza regole definite. Pesa quanto il 57% dei risparmi lordi sulla rivalutazione, e il collegamento tra le due misure è evidente. L’ipotesi della Lega è 64 anni più 36 di contributi, forse con calcolo contributivo: le indiscrezioni parlano di una penalizzazione attorno al 10%, mai confermata.
Oggi si può lasciare a 64 anni solo con il sistema interamente contributivo, almeno 20 anni di contributi e un primo assegno pari ad almeno tre volte l’assegno sociale. Dal 2027 i requisiti salgono di un mese. Restano l’Ape sociale, prorogata per il 2027 con accesso da 63 anni e 6 mesi, e il bonus per chi rinvia la pensione: nell’esempio circolato, con 2.500 euro lordi di retribuzione, vale circa 230 euro lordi al mese.
Gli scenari: cosa potrebbe succedere e come
1. Nessun correttivo sull’articolo 55. È lo scenario più vicino alle indiscrezioni. Le tabelle qui sopra restano valide e i 120 milioni vanno altrove, magari alla scuola. Per chi ha oltre 3.000 euro lordi nulla cambia.
2. Soglia del 100% spostata da 4 a 5 volte il minimo. È una modifica semplice: l’aumento pieno varrebbe fino a circa 3.059 euro. A guadagnarci sarebbero soltanto gli assegni tra 2.447 e 3.059 euro, circa 12-13 euro al mese in più, mentre chi sta sopra non vedrebbe differenze.
3. Ritocco delle percentuali per le fasce intermedie. Intervenire sulle fasce da 5 a 8 volte il minimo darebbe respiro alla fascia media-alta, dove il gradino fa più male. Ma è la strada più costosa per ogni punto percentuale, e i 120 milioni si esauriscono in fretta.
4. Salvaguardia vicino alle soglie. Una clausola che eviti di scendere sotto l’aumento di chi sta appena sotto la soglia, senza cambiare le percentuali. Risolverebbe l’effetto paradossale con un costo contenuto, ed è il candidato naturale per un compromesso a saldo zero.
5. Quota 64 con ricalcolo. L’uscita anticipata arriva, ma con regole strette. Se la penalizzazione fosse davvero del 10%, un assegno teorico da 2.000 euro lordi perderebbe 200 euro al mese, circa 2.600 l’anno, in modo permanente. È un’ipotesi non confermata, e per questo va letta come esempio e non come previsione.
6. Minime e misure sociali. Il bonus dell’1,3% sulle minime vale solo per il 2026: senza rinnovo, l’aumento 2027 sarebbe di circa 10 euro. Forza Italia ha ipotizzato in passato un intervento una tantum per avvicinare le minime ai 700 euro, ma l’ipotesi è tutta da verificare.
7. Maxi-emendamento o fiducia. Se le richieste crescono, il Governo potrebbe presentare un testo unico blindato. Sullo sfondo ci sono lo sciopero generale della Cgil del 20 novembre e le proteste di scuola e polizia.
Cosa guardare nei prossimi giorni
Tre segnali diranno quale scenario prevale: il testo dei correttivi condivisi dalla maggioranza, depositati entro il 17 novembre; l’eventuale comparsa di una salvaguardia sulle soglie; le regole del fondo da 850 milioni per le uscite.
Leggi anche
- Pensioni anticipate e taglio importi rivalutazione: i primi emendamenti e audizioni per modificare manovra finanziaria 2027
- Conviene ancora riscattare 1-4 anni contributi per la pensione dopo le decisioni in manovra o meglio non farlo
- Pensioni anticipate e importi: si potrebbe davvero fare molto con gli 850 mln di euro del fondo: le simulazioni
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra