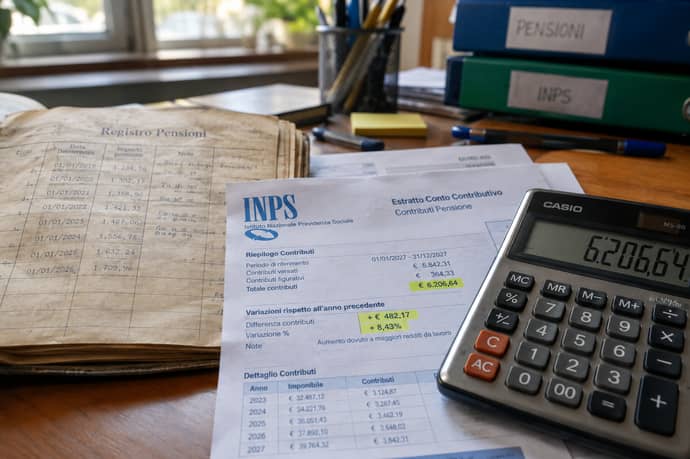
Riscattare da 1 a 4 anni di contributi può cambiare la data della pensione, ma ha un costo. Con requisiti 2027 e manovra in discussione, ecco costi, tempi e due simulazioni per capire cosa aspettarsi.
Conviene, ma solo in un caso: quando gli anni riscattati ti fanno uscire prima. Per chi punta alla pensione anticipata ogni anno riscattato accorcia di un anno l’attesa e costa 6.206,64 euro (calcolo nostro su dati INPS): tre anni costano 18.620 euro, mentre tre anni di uscita anticipata valgono circa 62.400 euro di pensione, con un assegno ipotetico di 1.600 euro al mese. Per chi andrà comunque in pensione di vecchiaia a 67 anni, invece, lo stesso riscatto si ripaga in oltre 18 anni e di solito non vale la pena. La manovra 2027, così com’è, non tocca il riscatto e non cancella le uscite anticipate: alza i requisiti già fissati dalla legge e rimanda a un decreto il pensionamento a 64 anni. Ecco i numeri, con due simulazioni.
I requisiti 2027 e 2028: ogni mese in più pesa
I requisiti che valgono in ogni caso sono già scritti. La legge 199 del 2025, all’articolo 1, comma 185, e il decreto del 19 dicembre 2025 dei ministeri del Lavoro e dell’Economia aumentano di un mese i requisiti dal 1° gennaio 2027 e di tre mesi dal 2028, come spiega la circolare INPS 28 del 16 marzo 2026. La pensione di vecchiaia sale a 67 anni e 1 mese nel 2027 e a 67 anni e 3 mesi nel 2028. La pensione anticipata richiede 42 anni e 11 mesi di contributi per gli uomini e 41 anni e 11 mesi per le donne nel 2027, e 43 anni e 1 mese e 42 anni e 1 mese nel 2028. Dopo la maturazione dei requisiti scatta una finestra di tre mesi.
Nelle bozze della manovra c’è un fondo da 850 milioni di euro per una nuova uscita a 64 anni, ma i requisiti e la platea dipendono da un decreto atteso a gennaio e le ipotesi circolate parlano di 36 anni di contributi con ricalcolo contributivo. Finché il decreto non esiste, questa uscita non si può prenotare né calcolare. La conseguenza è netta: il riscatto va valutato sulle regole certe, cioè la pensione anticipata ordinaria e la vecchiaia, e l’uscita a 64 anni resta un’eventuale opportunità in più.
Quanto costa riscattare da 1 a 4 anni
Il riscatto agevolato di laurea e degli altri periodi ammessi ha un costo fisso, che non dipende dallo stipendio. Si calcola sul minimale degli artigiani e commercianti, fissato per il 2026 in 18.808 euro dalla circolare INPS 14 del 9 febbraio 2026. Applicando l’aliquota del 33% il conto è di 6.206,64 euro per ogni anno (calcolo nostro):
- 1 anno: 6.206,64 euro, pari a 51,72 euro al mese in 120 rate.
- 2 anni: 12.413,28 euro, pari a 103,44 euro al mese.
- 3 anni: 18.619,92 euro, pari a 155,17 euro al mese.
- 4 anni: 24.826,56 euro, pari a 206,89 euro al mese.
Per il 2027 la cifra non esiste ancora, perché il minimale nuovo arriva con la circolare INPS di inizio anno. Se l’aumento fosse uguale a quello del 2026, circa 1,4% (ipotesi nostra), l’anno costerebbe 6.291 euro, cioè 84 euro in più, e tre anni 253 euro in più. Aspettare di per sé non costa molto: conta l’effetto sull’età di uscita.
Simulazione 1: quando il riscatto vale la pena
Prendiamo Marco, dipendente, con 40 anni di contributi al 31 dicembre 2026 e 3 anni di laurea riscattabili. Senza riscatto, con il requisito del 2028 di 43 anni e 1 mese che per prudenza teniamo fermo anche dopo, matura i contributi a gennaio 2030 ed esce ad aprile 2030, dopo la finestra. Con il riscatto dei 3 anni, costo 18.619,92 euro (circa 12.475 euro dopo la deduzione, calcolo nostro), arriva a 43 anni a fine 2026, ha già superato i 42 anni e 11 mesi richiesti per il 2027 e può uscire intorno ad aprile 2027. L’uscita anticipa di tre anni: a fronte di 18.620 euro, si incassano tre anni di pensione, che con 1.600 euro al mese per 13 mensilità valgono 62.400 euro, mentre si lavora tre anni in meno.
Un anno solo di riscatto, 6.206,64 euro, sposta l’uscita di un anno. La regola vale anno per anno: finché stai rincorrendo il requisito, ogni anno riscattato pesa quanto un anno di lavoro in meno. Prima di pagare, controlla sull’estratto conto INPS che i periodi non siano già coperti da contributi e chiedi il costo esatto con la domanda di riscatto.
Elena ha 38 anni di contributi a fine 2026. Senza riscatto, con il requisito delle donne nel 2028 a 42 anni e 1 mese, ci arriva a gennaio 2031 e esce ad aprile 2031. Riscattando 2 anni, 12.413,28 euro con rate da 103,44 euro, arriva a 40 anni, completa il requisito a gennaio 2029 ed esce ad aprile 2029. Anche qui anticipa di due anni. Sono dati da simulazione, non una promessa: i requisiti dopo il 2028 non sono ancora stati fissati e un nuovo aumento sposterebbe in avanti entrambe le date, senza cambiare il vantaggio relativo.
Simulazione 2: quando non conviene
Il caso opposto è quello di chi ha 25 anni di contributi, ha 55 anni e sa che andrà in pensione di vecchiaia a 67 anni e 1 mese: il riscatto di 2 anni, 12.413,28 euro, non cambia la data di uscita. Aumenta solo l’assegno. Con il coefficiente di trasformazione a 67 anni, 5,514% dal 1° gennaio 2027 secondo il decreto direttoriale del 16 ottobre 2026, i due anni riscattati portano circa 684 euro lordi in più all’anno, cioè 57 euro al mese (calcolo nostro, che considera solo la parte contributiva e non la rivalutazione del montante). Il costo si ripaga in 18 anni, e in circa 12 anni contando la deduzione fiscale: significa pareggiare a 79-85 anni. Per questa persona il riscatto è un investimento lento e di solito non conviene.
Il verdetto finale
Il verdetto è questo. Conviene se manca un tempo contenuto al requisito per la pensione anticipata e il riscatto fa maturare i contributi prima: con 1-4 anni da recuperare, l’investimento di 6.200-24.800 euro anticipa l’uscita di altrettanti anni. Conviene valutarlo per chi sta cercando i 36 anni dell’uscita a 64 anni, se il decreto la confermerà. Non conviene se l’uscita resta quella di vecchiaia e il riscatto serve solo ad alzare l’assegno. La scadenza pratica è il 31 dicembre 2026, perché presentando la domanda nel 2026 il costo si calcola sul minimale 2026, e le misure ancora in discussione in manovra non cambiano la logica del conto.
Leggi anche
- Pensioni anticipate e importi: si potrebbe davvero fare molto con gli 850 mln di euro del fondo: le simulazioni
- Pensioni anticipate e importi in manovra finanziaria, peggiora tutto tranne un aspetto per il momento
- Pensione anticipata a 64 anni e nuova Quota 100, per Salvini è sicura, altri frenano: chi ha ragione e perchè
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra