Quali sono per legge i casi in cui scatta il pignoramento se non paghi, quali soglie proteggono conto, stipendio, pensione e prima casa nel 2026 e come difenderti in tempo, con esempi pratici.
Ricevere una cartella, un decreto ingiuntivo o un atto di precetto è il momento in cui molti si accorgono che i debiti non pagati hanno una conseguenza concreta. Il pignoramento non arriva mai all’improvviso: è l’ultimo anello di una catena di atti. Conoscere i passaggi, le soglie di legge e i tempi a disposizione permette di intervenire quando le soluzioni sono ancora molte.
Che cos’è il pignoramento e quando scatta
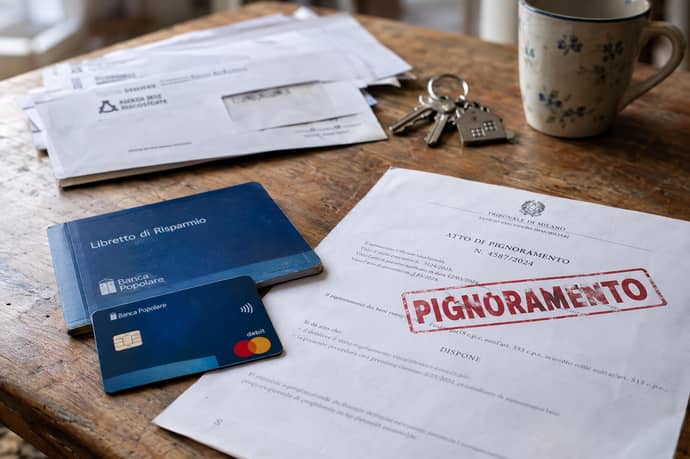
Il pignoramento è l’atto con cui un creditore, dopo aver ottenuto un titolo esecutivo, vincola i beni del debitore per farli vendere o assegnare e recuperare il credito. In presenza di debiti, perchè scatti il pignoramento, non basta una semplice fattura insoluta o una lettera di sollecito: serve un titolo esecutivo, per esempio:
- un decreto ingiuntivo diventato esecutivo
- una sentenza
- un assegno o una cambiale protestati
- un contratto di mutuo con formula esecutiva
- una cartella esattoriale o un avviso di accertamento esecutivo del Fisco.
Il punto chiave: tra la notifica del precetto o dell’intimazione e il pignoramento c’è una finestra di tempo. È il momento migliore per trattare, rateizzare o difendersi.
Il creditore può aggredire diverse categorie di beni, ciascuna con regole proprie:
- Pignoramento presso terzi: riguarda conto corrente, stipendio, pensione, crediti verso clienti. Il “terzo” (banca, datore di lavoro, INPS) riceve l’ordine di bloccare le somme.
- Pignoramento mobiliare: riguarda beni presenti in casa o in azienda, con esclusione di quelli di uso essenziale.
- Pignoramento immobiliare: riguarda case, terreni, locali commerciali.
- Pignoramento di auto e veicoli: avviene con fermo o con pignoramento vero e proprio.
Pignoramento del conto corrente: la soglia del triplo dell’assegno sociale
Per il pignoramento di soldi sul conto corrente, la legge distingue quando è stato accreditato lo stipendio o la pensione rispetto alla notifica del pignoramento.Se lo stipendio o la pensione sono già sul conto prima del pignoramento, la parte fino al triplo dell’assegno sociale è protetta. Per il 2026 l’assegno sociale è pari a 546,24 euro mensili, quindi l'importo della soglia protetta è di 1.638,72 euro. Può essere pignorata solo l’eccedenza. Le somme accreditate dopo il pignoramento seguono invece le regole dei limiti sullo stipendio (in genere un quinto).
Questa tutela riguarda solo le somme che derivano da lavoro dipendente o pensione. Risparmi, incassi da partita IVA o altre entrate non godono della stessa protezione e sono pignorabili per intero, nei limiti del credito.
Simulazione 1: stipendio sul conto
Marco ha un conto con 2.400 euro, tutti derivanti dallo stipendio accreditato prima della notifica. Un creditore pignora 5.000 euro.
- Soglia protetta: 1.638,72 euro
- Somma pignorabile: 2.400 meno 1.638,72 = 761,28 euro
- Marco conserva 1.638,72 euro e può usarli normalmente
Giulia ha sul conto 3.000 euro di risparmi e 1.500 euro di stipendio, accreditato prima del pignoramento. La soglia protetta si applica solo alla parte di stipendio: i 3.000 euro di risparmi sono pignorabili per intero, mentre i 1.500 euro dello stipendio restano tutelati perché inferiori a 1.638,72 euro. Per questo è importante tenere separati e documentati i flussi di reddito.
Pignoramento dello stipendio e della pensione
Quando il pignoramento colpisce lo stipendio alla fonte, cioè presso il datore di lavoro, valgono limiti percentuali:
- un quinto dello stipendio netto per i crediti ordinari (banche, finanziarie, fornitori)
- fino a metà per i crediti alimentari, a seconda di quanto stabilito dal giudice
- per i debiti con il Fisco: un decimo fino a 2.500 euro di stipendio, un settimo tra 2.500 e 5.000 euro, un quinto oltre i 5.000 euro
Simulazione 3: stipendio da 1.500 euro netti
- Creditore privato (finanziaria): quinto = 300 euro al mese, restano 1.200 euro
- Fisco (stipendio sotto 2.500 euro): decimo = 150 euro al mese, restano 1.350 euro
Pignoramento presso l’INPS: 1.300 meno 1.092,48 = 207,52 euro di eccedenza. Si pignora un quinto, cioè circa 41,50 euro al mese. Se invece la pensione è già sul conto prima del pignoramento, 1.300 euro sono sotto la soglia di 1.638,72 euro e risultano interamente protetti.
Pignoramento della casa: le soglie che contano
Su questo tema circolano molte convinzioni errate, la più diffusa è che “la prima casa non si pignora mai”. La verità dipende da chi è il creditore.
Se il creditore è il Fisco (Agenzia delle Entrate Riscossione):
- Ipoteca: può essere iscritta se il debito complessivo supera 20.000 euro, anche sulla prima casa. Prima dell’iscrizione c’è un preavviso di 30 giorni.
- Pignoramento immobiliare: può partire solo se il debito supera 120.000 euro e dopo che sono trascorsi sei mesi dall’iscrizione dell’ipoteca.
- Prima casa protetta: non è pignorabile se è l’unico immobile del debitore, è adibita ad abitazione principale (con residenza) e non è un immobile di lusso (categorie catastali A/8 e A/9).
Se il creditore è una banca, una finanziaria o un privato
Le soglie del Fisco non valgono. La banca che ha concesso il mutuo, un fornitore con decreto ingiuntivo, un condominio o un ex coniuge possono pignorare anche la prima casa, senza soglia minima di debito. È il motivo per cui le rate del mutuo non pagate sono tra le situazioni più rischiose.
Simulazione 5: debito con il Fisco
- Debito di 15.000 euro: nessuna ipoteca, nessun pignoramento della casa. Possono però colpire conto, stipendio o veicoli.
- Debito di 45.000 euro, unica casa: l’Agenzia può ipotecare ma non pignorare. Non perdi la casa, ma l’immobile è vincolato e diventa difficile venderlo o ottenere credito.
- Debito di 150.000 euro, unica casa: la protezione viene meno oltre la soglia di 120.000 euro. Se l’ipoteca è iscritta da almeno sei mesi, il pignoramento è possibile.
- Debito di 150.000 euro, secondo immobile: la casa non è protetta e può essere pignorata una volta rispettate le condizioni di legge.
Luca salta sette rate del mutuo. La banca, dopo la decadenza dal beneficio del termine e il precetto, avvia il pignoramento immobiliare sulla sua unica abitazione. Qui nessuna soglia da 120.000 euro lo protegge, perché il creditore è privato. Questo è il caso in cui agire prima, con una moratoria o una rinegoziazione, fa la differenza.
Quali beni sono impignorabili e come evitare il pignoramento in tempo
La legge tutela alcuni beni essenziali, tra cui:
- letto, tavolo, armadi, frigorifero, lavatrice e altri beni di uso domestico necessario
- strumenti di lavoro indispensabili per il debitore, entro certi limiti
- sussidi di povertà, indennità di accompagnamento e assegno sociale
- somme destinate agli alimenti.
Il pignoramento si può evitare o ridurre se si agisce nelle fasi precedenti. I passi più efficaci per farlo sono i seguenti:
1. Non ignorare le notifiche. Cartelle, precetti e intimazioni hanno termini precisi. Lasciar scadere il tempo per opporsi significa perdere strumenti di difesa.
2. Verifica la regolarità del credito. Controlla notifiche, importi, interessi e prescrizione. Errori di notifica o debiti prescritti possono rendere illegittima l’esecuzione e giustificare un’opposizione.
3. Chiedi la rateizzazione. Per i debiti con l’Agenzia delle Entrate Riscossione si può chiedere un piano a rate, di norma fino a 72 rate, estendibile a 120 in caso di comprovata difficoltà. Se la rateizzazione è accettata, si bloccano nuovi pignoramenti e fermi. Con i creditori privati si può proporre un piano di rientro e un saldo e stralcio.
4. Valuta le definizioni agevolate. La rottamazione quinquies, introdotta dalla Legge di Bilancio 2026, ha avuto termine di adesione al 30 aprile 2026, quindi oggi riguarda chi ha già aderito e deve rispettare le scadenze. Verifica sul sito dell’Agenzia se esistono nuove finestre o opzioni residue.
5. Gestisci in modo ordinato il conto. Stipendio e pensione sul conto godono della soglia di protezione, ma risparmi e altre entrate no. Valuta di tenere flussi separati e di non lasciare giacenze elevate sul conto aggredibile. Attenzione: spostare beni o liquidità con l’unico scopo di sottrarli ai creditori può configurare atti revocabili (azione revocatoria) o, nei casi più gravi, reati. Il consiglio è di agire in modo trasparente.
6. Fai opposizione quando ci sono i presupposti. L’opposizione all’esecuzione o agli atti esecutivi, o la richiesta di sospensione, possono fermare o ridimensionare il pignoramento se il bene è impignorabile o l’atto è irregolare.
7. Se il debito è fuori controllo, valuta la crisi da sovraindebitamento. Piano del consumatore, accordo di ristrutturazione e liquidazione controllata consentono di ristrutturare i debiti e, in alcuni casi, di ottenere l’esdebitazione, cioè la liberazione dai debiti residui.
Leggi anche
- Come un fruttivendolo di 63 anni è riuscito a salvarsi dal pignoramento con debiti da 300mila euro ad Ancona
- Ogni giorno 204 case finiscono all'asta in Italia, le nuove soluzioni per evitare il pignoramento che spesso funzionano
- Polizza vita impignorabile e soldi protetti con debiti, un falso mito in almeno 6 casi per Cassazione e AdE

Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra