Ocse, Pil italiano cresce allo 0,9% più previsto: gli effetti reali nella vita quotidiana delle famiglie
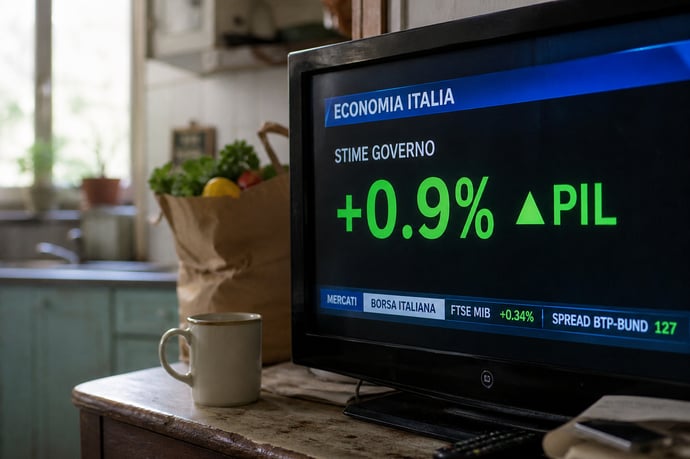
Il Pil italiano cresce oltre le attese, ma l’effetto sulle famiglie resta da misurare tra inflazione, energia e potere d’acquisto. Sullo sfondo, Pnrr e rischi rendono incerta la ripresa.
L’Organizzazione per la cooperazione e lo sviluppo economico ha portato allo 0,9% la crescita del Pil italiano nel 2026, più del doppio rispetto allo 0,4% stimato a marzo. La previsione contenuta nell’aggiornamento di settembre è superiore anche allo 0,5% indicato a giugno e riflette una tenuta dell’economia migliore delle attese nella prima metà dell’anno. Per il 2025 l’Ocse prevede una crescita dello 0,5%; nel 2027, invece, il ritmo dovrebbe rallentare allo 0,6%.
La sequenza delle previsioni Ocse
Il passaggio dallo 0,4% allo 0,9% non è una semplice correzione contabile. In pochi mesi è cambiata la valutazione sulla forza della ripresa italiana. A marzo l’Ocse indicava per il 2026 un aumento del prodotto interno lordo dello 0,4%. A giugno la stima era salita allo 0,5%; nell’ultimo rapporto intermedio è arrivata allo 0,9%.
Rispetto alla previsione di giugno, l’incremento è quindi di mezzo punto percentuale. Il confronto con la stima primaverile restituisce la stessa differenza, pari a mezzo punto in più.
Il dato dell’Ocse è vicino a quello di Confindustria, l’associazione che rappresenta le imprese industriali italiane, ma resta leggermente più alto. L’organizzazione degli industriali prevede infatti per il 2026 una crescita dello 0,8%. La sua analisi richiama anche il rischio di una frenata verso la fine dell’anno: alcuni sostegni temporanei potrebbero indebolirsi e la situazione internazionale potrebbe pesare di più su esportazioni e produzione.
Le percentuali sul Pil non dicono come si comporterà ogni singolo settore, né indicano quale sarà il reddito di ciascun nucleo familiare. Misurano la variazione complessiva dell’attività economica rispetto all’anno precedente. E possono essere riviste quando arrivano nuovi dati.
Per questo la distanza tra una stima e l’altra va letta come un’indicazione sullo scenario, non come la garanzia di un aumento uniforme del benessere.
Perché il Pil italiano ha sorpreso
La revisione al rialzo dipende da più fattori. Nel primo trimestre del 2026 il Pil è cresciuto dello 0,2% rispetto ai tre mesi precedenti e dello 0,7% su base annua. Nel secondo trimestre l’aumento congiunturale è rimasto allo 0,2%, mentre quello tendenziale ha raggiunto l’1%. Nello stesso periodo, spesa delle famiglie e investimenti fissi lordi sono saliti dello 0,3% su base trimestrale.
Il secondo trimestre ha mostrato una domanda interna più resistente di quanto si potesse stimare in precedenza. I consumi delle famiglie e delle istituzioni sociali private hanno contribuito per 0,2 punti percentuali alla crescita; gli investimenti ne hanno aggiunti 0,1 e le scorte altri 0,2.
La composizione settoriale è stata meno omogenea. I servizi hanno aumentato il valore aggiunto dello 0,4%, compensando la contrazione dello 0,5% dell’industria e quella dello 0,2% dell’agricoltura. Sono aumentate anche le ore lavorate, dello 0,3%, mentre i redditi da lavoro dipendente pro capite hanno segnato un +0,6%.
Un contributo consistente è arrivato dagli investimenti pubblici collegati al Piano nazionale di ripresa e resilienza. L’accelerazione nell’impiego delle risorse ha sostenuto l’attività del 2026, insieme alla domanda privata e ai servizi, compresi il turismo e le attività legate ai grandi flussi di visitatori.
Il Pnrr, però, è destinato a concludersi alla fine del 2026. Una spinta temporanea non equivale a crescita permanente: il risultato dell’anno dovrà essere valutato anche alla luce di ciò che accadrà quando quel sostegno verrà meno.
Cosa cambia davvero per le famiglie
Un Pil in crescita dello 0,9% non significa che ogni stipendio aumenterà della stessa percentuale. Non vuol dire nemmeno che tutte le famiglie avranno automaticamente più denaro a disposizione. Il dato aggregato comprende produzione, consumi, investimenti e scambi dell’intero Paese; la condizione economica quotidiana dipende invece dal rapporto tra salari, occupazione, prezzi, interessi sul credito e composizione delle spese.
L’effetto più immediato può essere una maggiore stabilità dell’attività economica. Quando consumi e investimenti resistono, imprese e servizi possono contare su più ordini e su condizioni meno difficili per mantenere l’occupazione. Da qui, però, non si può ricavare un numero certo di nuovi posti di lavoro o un aumento automatico delle retribuzioni. Le fonti disponibili non stabiliscono questa equivalenza.
Per una famiglia il punto si vede soprattutto nel bilancio mensile. Un reddito nominale fermo può comprare meno se rincarano alimentari, energia e trasporti. Anche un aumento dei redditi reali migliora i consumi soltanto quando supera l’inflazione e non viene assorbito da rate, affitti o bollette.
La stessa ripresa, quindi, può essere percepita in modi molto diversi. Un lavoratore dipendente, un pensionato, un autonomo e un nucleo con un mutuo a tasso variabile non sono esposti agli stessi costi né beneficiano nella stessa misura di una crescita del Pil.
- Nella spesa alimentare, il rincaro delle materie prime agricole può trasferirsi lungo la filiera. L’effetto finale, però, cambia da un prodotto all’altro.
- Bollette e carburanti risentono di eventuali nuove tensioni sui mercati energetici. I costi possono salire prima che i vantaggi della crescita nazionale diventino visibili nei bilanci domestici.
- Chi ha un finanziamento può continuare a pagare un credito costoso se i tassi a lungo termine restano elevati. Questo può frenare acquisti immobiliari e investimenti familiari.
- Per chi risparmia, l’inflazione riduce il rendimento reale delle somme lasciate ferme quando gli interessi non compensano l’aumento dei prezzi.
Inflazione, energia e potere d’acquisto
Le proiezioni associate al quadro di settembre indicano un’inflazione italiana del 3% nel 2026 e del 2,6% nel 2027. Pil e inflazione misurano fenomeni diversi: il primo fotografa la variazione dell’attività economica, la seconda l’aumento medio dei prezzi.Una crescita positiva, dunque, può convivere con bilanci familiari sotto pressione. Succede soprattutto quando a rincarare sono beni acquistati di frequente, perché l’aumento viene percepito con maggiore immediatezza.
Una parte della pressione arriva dall’estero. Le interruzioni della produzione e delle esportazioni nelle economie del Golfo hanno spinto nuovamente verso l’alto i prezzi dell’energia. Anche margini di raffinazione elevati e strozzature produttive possono far aumentare carburanti, trasporti e costi dei beni distribuiti. Prima ne risentono le imprese; in seguito l’effetto può trasferirsi sui prezzi al consumo.
Un meccanismo simile riguarda alcune materie prime agricole, il cui rincaro è stato collegato anche a eventi meteorologici estremi. Un aumento sui mercati internazionali non arriva necessariamente per intero nei negozi italiani: contano i contratti, le scorte, il livello della concorrenza e le politiche commerciali.
Un nuovo shock energetico renderebbe comunque più lenta la discesa dell’inflazione e ridurrebbe la capacità di spesa delle famiglie.
Anche il costo del denaro continua a pesare sulle decisioni di famiglie e imprese. L’Ocse segnala che in molte economie i tassi di interesse a lungo termine hanno raggiunto livelli molto elevati. Le condizioni finanziarie complessive restano sostenute dai mercati azionari e dalla ripresa del credito, ma il quadro non produce lo stesso effetto per tutti.
Chi deve rinnovare un finanziamento è più esposto al livello dei tassi rispetto a chi ha già fissato le condizioni del proprio prestito.
Il confronto con l’economia mondiale
La revisione della stima italiana arriva mentre l’economia mondiale perde slancio. L’Ocse prevede una crescita del Pil globale del 2,9% nel 2026 e del 3% nel 2027, dopo il 3,4% del 2025.
La crescita ha resistito meglio del previsto, sostenuta in parte dagli investimenti nelle tecnologie di intelligenza artificiale, dalle politiche pubbliche e dalle scorte energetiche. Le riserve che hanno attenuato gli shock, però, si stanno riducendo.
Per l’area euro l’aumento del Pil è stimato all’1% sia nel 2026 sia nel 2027. La domanda potrebbe rafforzarsi con la normalizzazione dei prezzi dell’energia e con l’avvio di nuove iniziative nel settore della difesa.
Negli Stati Uniti la previsione è del 2,2% per il 2026 e del 2,1% per il 2027. Gli investimenti legati all’intelligenza artificiale dovrebbero sostenere l’economia, ma in parte saranno compensati dal rallentamento dei consumi e del reddito reale. La Cina è indicata al 4,5% nel 2026 e al 4,2% nel 2027.
Per l’Italia, integrata nelle catene commerciali e dipendente dalle importazioni energetiche, i rischi si trasmettono soprattutto attraverso due canali. Una domanda più debole da parte dei partner esteri può frenare le esportazioni; energia e materie prime più costose aumentano invece i costi interni.
Un rallentamento dell’export può colpire manifattura, logistica e servizi collegati. Petrolio o gas più cari riducono il reddito disponibile delle famiglie e rendono più onerosa l’attività delle imprese.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra