Marzo 2026 segna nuove tendenze nel mercato auto italiano: dai modelli più venduti, ai marchi protagonisti e all'evoluzione delle alimentazioni, fino alle prospettive future.
Nel mese di marzo 2026, il panorama automobilistico in Italia ha evidenziato segnali di ripresa significativi, nonostante il settore non abbia ancora colmato il divario rispetto ai livelli pre-pandemici. Secondo i dati ufficiali, oltre 185.000 nuove immatricolazioni hanno segnato un aumento del 7,6% su base annua, mentre il primo trimestre annovera una crescita del 9,2%.
Questo incremento, pur importante, si muove in un contesto ancora caratterizzato da incertezze e una domanda influenzata sia dalle politiche di incentivo che dalle dinamiche dei mercati internazionali. Contestualmente, l'interesse degli automobilisti verso le soluzioni a basse emissioni si consolida, evidenziando un progressivo spostamento verso vetture ibride, plug-in ed elettriche, parallelamente a un calo per benzina e diesel. Tuttavia, la fragilità della ripresa è evidente considerando che il settore si trova ancora circa il 10% al di sotto dei volumi del 2019.
Classifica generale delle auto più vendute a marzo 2026
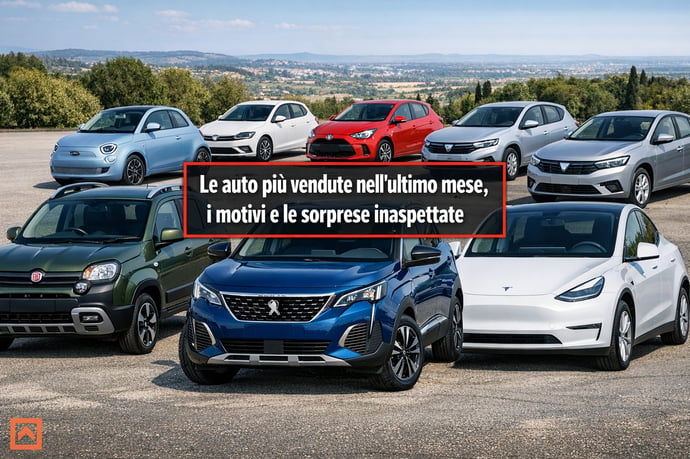
Il vertice delle preferenze degli italiani vede ancora una volta protagonista la storica citycar del gruppo torinese. Fiat Panda continua a mantenere la vetta della classifica con un totale di 11.123 unità commercializzate, confermando la sua posizione di riferimento. Immediatamente a seguire, la Jeep Avenger, altro best seller del gruppo, totalizza 5.259 vetture consegnate, seguita dalla Leapmotor T03, vera rivelazione del periodo che chiude il podio con 5.022 nuove immatricolazioni grazie anche allo slancio del segmento elettrico.
Il quadro delle auto più scelte prosegue con la presenza marcata di modelli a elevate vendite e rappresenta efficacemente sia la varietà dell'offerta sia le tendenze contemporanee del pubblico:
- Dacia Sandero: 4.393 esemplari
- Fiat Grande Panda: 4.387 unità
- Citroen C3: 4.152 vetture
- Nissan Qashqai: 3.686 immatricolazioni
- Renault Clio: 3.653 auto
- Dacia Duster: 3.600 unità
- Toyota Aygo X: 3.537 esemplari
Analisi dei marchi leader: chi sale e chi scende nel mercato
Il mese di marzo fa registrare una conferma della leadership del gruppo Stellantis, che rafforza la sua quota di mercato oltre il 31%. Fiat, Citroën e Lancia influenzano notevolmente il risultato, trainate soprattutto dal successo dei modelli ibridi e dalla ripresa delle vendite nei segmenti d'ingresso:
- Fiat cresce su base annua, sostenuta dalla brillante performance di Panda e delle nuove varianti ibride.
- Citroën mantiene una presenza costante tra i modelli più scelti con la C3.
- Lancia segue con consolidati risultati nella fascia delle compatte.
In ambito internazionale, Volkswagen segna un incremento grazie ai volumi di Volkswagen, Audi e Skoda, mentre Seat rallenta il passo. BMW mostra segnali di espansione, in particolare con MINI, mentre Renault e Dacia mantengono un trend positivo ma meno marcato rispetto ai leader. Anche Kia fa segnare miglioramenti, al contrario di Toyota e Hyundai, leggermente in calo.
Un dato significativo riguarda la rapida ascesa dei marchi cinesi: BYD, Omoda & Jaecoo e Leapmotor vedono crescere le immatricolazioni con percentuali a tre cifre, conquistando fette di mercato nei segmenti innovativi, soprattutto nel comparto delle vetture elettriche e plug-in.
Alimentazioni più vendute: ibride, elettriche, benzina, diesel
Nel raffronto fra le diverse motorizzazioni emergono trend di mercato che confermano la metamorfosi del settore: oltre la metà delle nuove immatricolazioni riguarda auto ibride, a cui si affianca l'ascesa delle ibride plug-in e delle 100% elettriche:
|
Alimentazione |
Immatricolazioni |
Quota di mercato |
|
Ibride (HEV) |
93.652 |
50,2% |
|
Ibride Plug-In (PHEV) |
16.998 |
9,1% |
|
Elettriche |
16.137 |
8,6% |
|
Benzina |
37.678 |
20,2% |
|
Diesel |
12.150 |
6,5% |
|
GPL |
10.073 |
5,4% |
Il segmento delle ibride tradizionali si conferma il più scelto dagli italiani, mentre benzina e diesel mostrano una flessione decisa: la propulsione a gasolio scende ormai a quote marginali rispetto al passato. Anche le auto a GPL sono in diminuzione, benché mantengano una presenza apprezzabile nelle scelte di famiglie e privati.
Auto di maggiore successo per tipologia di alimentazione
Sul fronte dell'offerta, la classifica dei modelli più richiesti varia significativamente in funzione della tipologia di alimentazione. Di seguito vengono sintetizzate le principali graduatorie per ciascun segmento, con i rispettivi protagonisti:
-
Veicoli ibridi:
- Fiat Panda, 11.118 unità
- Jeep Avenger, 3.991
- Nissan Qashqai, 3.686
- Toyota Yaris Cross, 3.404
- Toyota Aygo X, 3.387
-
Benzina:
- Volkswagen T-Cross, 2.695
- Citroen C3, 2.324
- Renault Clio, 2.175
- Opel Corsa, 2.092
-
Diesel:
- Volkswagen Tiguan, 1.272
- Alfa Romeo Tonale, 1.020
- Audi Q3, 909
-
GPL:
- Dacia Sandero, 3.373
- Dacia Duster, 2.658
- Dacia Bigster, 391
-
Elettrico:
- Leapmotor T03, 5.022
- Tesla Model 3, 1.628
- Tesla Model Y, 1.283
-
Ibride Plug-in:
- BYD Atto 2, 2.848
- BYD Seal U, 1.388
- Kia Sportage, 1.172
L'evoluzione del mercato rispetto agli anni precedenti
Analizzando i dati storici, emerge un percorso di continua ripresa dopo il rallentamento registrato tra il 2020 e il 2022. Rispetto al 2019, tuttavia, la ripartenza è ancora parziale: il livello delle nuove immatricolazioni mostra un saldo negativo di circa il 10%, conseguenza tanto della crisi sanitaria quanto delle mutate esigenze e priorità dei consumatori.
La spinta verso la transizione ecologica appare chiara: politiche di incentivo, obblighi normativi a livello europeo (Regolamento UE 2019/631 e successive integrazioni), oltre alla crescente sensibilità ambientale, orientano il mercato. Tuttavia, la sostenibilità di questa crescita resta strettamente legata alla stabilità delle misure di supporto e agli equilibri macroeconomici. I prossimi mesi saranno quindi decisivi per valutare se la domanda resterà vivace o si assisterà a una nuova fase di consolidamento, in particolare nella transizione all'elettrico.
La fotografia del mercato delle quattro ruote in Italia a marzo 2026 restituisce un settore in ripresa, dinamico e aperto al cambiamento. La leadership resta saldamente nelle mani di Fiat, accompagnata da una crescita esponenziale di modelli innovativi (in particolare Leapmotor nel segmento elettrico). Sale anche la competitività dei produttori internazionali e si rafforza la presenza delle case cinesi.
L’ascesa delle motorizzazioni a basse emissioni rappresenta la risposta alle esigenze di sostenibilità e risparmio, mentre il rallentamento delle motorizzazioni tradizionali sottolinea la portata del cambiamento. La ripresa, seppur non ancora totale, appare resiliente: la conferma ulteriore di come il comparto automobilistico sappia rinnovarsi per adattarsi alle nuove sfide in arrivo.
Leggi anche
- Le 16 auto più vendute a Marzo, perchè piacciono cosi tanto e le 4 sorprese del mese
- Perché scegliere una auto compatta sportiva? A chi è adatta davvero? Vantaggi e svantaggi a confronto
- Comprare un'auto all'estero: quali sono le nazioni vicine all'Italia dove conviene e a cosa stare attenti
Dott. Stefano Gallo
Stefano Gallo (nato nel 1978 a Torino) è un esperto di automotive con oltre 20 anni di esperienza nel settore, riconosciuto per la sua competenza tecnica e la capacità di analizzare in modo chiaro e approfondito le evoluzioni del mondo dell’auto.
Laureato in Ingegneria Meccanica con specializzazione in veicoli a motore presso il Politecnico di Torino, Stefano ha iniziato la sua carrie...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra