Il blocco dei conti correnti negli Usa riporta al centro il tema della liquidità d’emergenza: quanto contante tenere in casa, per quanti giorni e come custodirlo? Tra tutele sui depositi e pagamenti, una riserva limitata può inserirsi in un piano più ampio.
Lunedì 16 novembre migliaia di clienti di grandi banche americane non sono riusciti ad accedere ai conti per ore. Pochi giorni prima erano andati in tilt Microsoft e il traffico aereo. Così la domanda torna attuale anche in Italia: quanti contanti conviene tenere in casa? La risposta ufficiale è prudente e breve, ma ragionando sul caso reale si può dire di più: conviene averne più di quanto consigliato, purché si sappia che è una riserva di tre o cinque giorni, non una soluzione a una crisi lunga. Ecco i numeri, le voci di esperti e limiti.
Il blocco americano è stato un’interruzione di ore
Il 16 novembre sono andati in tilt accessi e trasferimenti di denaro in grandi istituti come Chase, Bank of America e Wells Fargo. Secondo la ricostruzione, un bug nei sistemi interni di JPMorgan Chase ha rallentato pagamenti e home banking per buona parte della giornata, con effetti su altre banche e su Zelle. La banca ha escluso un attacco hacker. I difetti avrebbero rallentato i pagamenti senza compromettere la sicurezza dei depositi o l’accesso ai fondi.
Per l’Italia l’incidente non ha avuto ripercussioni dirette sull’operatività dei conti correnti. Un “blocco” quindi in senso tecnico, non di sequestro: ma basta a mostrare che cosa succede se i pagamenti elettronici si fermano.
Il disservizio bancario è arrivato dopo il blackout Microsoft iniziato il 12 novembre e il blocco dei voli deciso dalla Faa il 13. Sempre il 16, secondo Open, United Airlines ha lasciato gli aerei a terra per un problema tecnico. Tre sistemi diversi, tutti legati all’informatica, in pochi giorni.
Il caso francese è precedente: il 22 dicembre 2025 un sospetto attacco DDoS ha messo offline sito, app e servizi online di La Poste, mentre alla Banque Postale prelievi allo sportello, pagamenti con carta e bonifici Wero restavano disponibili. Il guasto toglie alcuni canali, non tutti.
Il disservizio del 16 novembre 2026 è partito da un problema tecnico che interessava i sistemi hardware interni di JPMorgan Chase e rallentava l’elaborazione delle transazioni. I clienti di altre banche potevano incontrare ritardi quando cercavano di inviare o ricevere denaro attraverso Chase. Alcuni istituti, tra cui Bank of America e Citigroup, hanno dichiarato di non avere problemi con i propri servizi bancari.
La durata è un elemento utile per inquadrare l’episodio: Chase ha riferito che le operazioni erano tornate alla normalità più tardi, il 16 novembre 2026. Le segnalazioni online e i rallentamenti nei pagamenti hanno accompagnato il guasto per una parte della giornata.
Quando l’accesso digitale si interrompe, app, carte, sportelli automatici o pagamenti istantanei possono risultare inutilizzabili per un periodo. Anche un disservizio circoscritto può complicare la spesa quotidiana, il rifornimento di carburante o il pagamento di una scadenza. Una riserva in casa può aiutare a superare questo passaggio e a sostenere gli acquisti immediati, lasciando al conto corrente la sua funzione abituale.
L’indicazione ufficiale è di 70-100 euro a persona per 72 ore
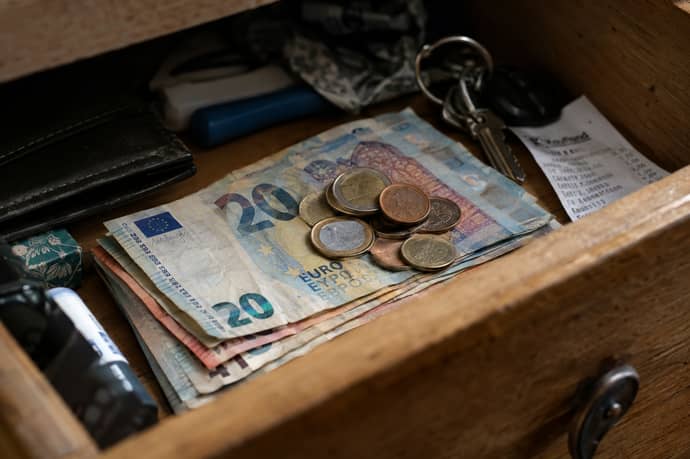
La cifra di riferimento viene da uno studio degli economisti Francesca Faella e Alejandro Zamora-Pérez, che raccomandano di tenere in casa contanti per emergenze di 72 ore, tra 70 e 100 euro a persona. Il documento presenta il contante come una protezione a basso costo contro una grave instabilità sistemica.
Non è un obbligo europeo: la Commissione non indica una somma obbligatoria, e la Bce riporta esempi di raccomandazioni nazionali. Alcuni Paesi lo consigliano già: Paesi Bassi, Austria e Finlandia. Il blackout spagnolo dell’aprile 2025 mostra perché: le vendite e-commerce sono crollate del 54 per cento e l’uso delle carte del 42, mentre le banconote hanno continuato a circolare.
Conviene tenere più di quella cifra se si ragiona su cinque giorni
La soglia Bce copre tre giorni. Se si ragiona su un orizzonte di cinque, con benzina, spesa e farmaci da pagare, la base va ricalcolata. Dividendo 70-100 euro per tre giorni si arriva a circa 23-33 euro al giorno a persona: su cinque giorni sono circa 117-167 euro a testa e, per una famiglia di quattro, circa 470-670 euro. È un calcolo nostro, non una raccomandazione ufficiale, e conviene aggiungere una quota per il carburante.
Qualche accorgimento: tagli piccoli (venti, dieci, cinque euro), perché i negozi non danno il resto in emergenza; una parte in monete; e una riserva separata dal portafoglio quotidiano. I limiti vanno dichiarati. Più contante significa più rischio di furto e, di norma, massimali di polizza bassi sul denaro in casa: conviene verificare. Non è una riserva di risparmio: più contanti non vuol dire tenere migliaia di euro.
Qui sta il limite che il titolo non deve nascondere. Il contante protegge il consumatore al momento dell’acquisto, non la catena che porta benzina e cibo al punto vendita. I rifornimenti dei distributori e dei supermercati, per il ragionamento più semplice, ripartono solo quando i bonifici tra aziende vengono accreditati: se il blocco si allunga, gli scaffali e le pompe si svuotano anche per chi ha le banconote.
Gli esperti lo dicono con altre parole. Juan Carlos Galindo, esperto di cybersicurezza, osserva che oggi solo una piccola parte dei fondi bancari è contante, con riserve delle banche tra il 10 e il 20 per cento. Il contante non può sostituire il sistema bancario. E Virgile Perret, dell’Osservatorio della finanza di Ginevra, suggerisce tra 50 e 100 franchi nel portafoglio, ammettendo che sia difficile dare una cifra precisa e definendo l’indicazione Bce una raccomandazione di buon senso, una soluzione alternativa. Sul fronte aerei, nessun contante risolve un volo cancellato. odcecrsi
Come usare la riserva senza illudersi
Il contante è un ponte, non una destinazione. Serve per tre o cinque giorni di spesa, carburante e farmaci, mentre chi ha una carta fisica, un secondo conto o una carta prepagata ha altri canali. Lo studio Bce sottolinea che il contante non deve essere un sostituto del sistema bancario, ma un complemento preventivo. Se il guasto durasse oltre la settimana, nessuna scorta domestica basterebbe: servirebbero decisioni di sistema.
La parola “blocco” viene usata per situazioni diverse. Un conto può diventare temporaneamente inaccessibile a causa di un guasto informatico, di una verifica di sicurezza, di una contestazione o di un ordine dell’autorità. In queste circostanze possono essere limitate alcune operazioni o l’accesso del singolo cliente, mentre la banca continua a operare.
Il fallimento riguarda invece la banca: l’istituto non è più in grado di proseguire la normale attività e può essere sottoposto a liquidazione o risoluzione. In Italia, il sistema di garanzia dei depositi tutela, nei casi previsti, le somme depositate entro il limite stabilito. Negli Stati Uniti la copertura federale svolge una funzione analoga per i depositi presso banche assicurate. Queste tutele intervengono nell’eventualità del dissesto dell’istituto.
Alcune restrizioni dipendono dal titolare o da una singola operazione. Può trattarsi, per esempio, di controlli antifrode o di misure imposte da un’autorità. Per il cliente, il primo passo è capire se il problema riguarda l’app, una carta, un pagamento specifico o l’intero istituto. La natura del disservizio aiuta a individuare a chi rivolgersi e quali operazioni sono interessate.


Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra